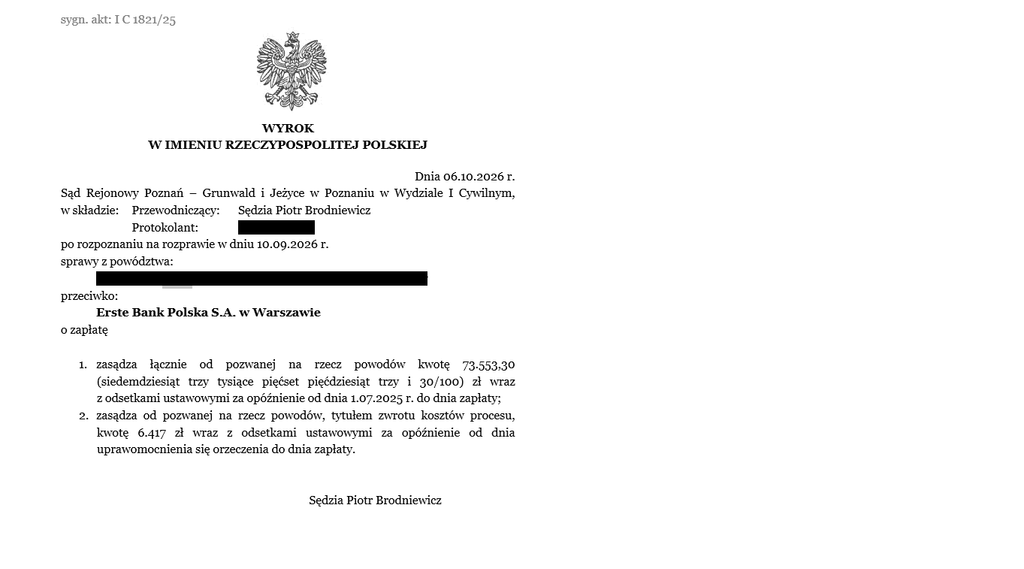
Wyrokiem z dnia 6 października 2026 r., w sprawie I C 1821/25 Sąd Rejonowy Poznań – Grunwald i Jeżyce w Poznaniu I Wydział Cywilny, zasądził od ERSTE Bank Polska S.A. na rzecz kredytobiorców kwotę 73.553,30 zł wraz z odsetkami ustawowymi za opóźnienie. Nadto ERSTE Bank Polska został obciążony kosztami postępowania sądowego.
W przedmiotowej sprawie wyrok przeciwko ERSTE Bank Polska dotyczy spłaconego w 2017 r. kredytu budowlano – hipotecznego denominowanego do waluty obcej CHF, który został zawarty w 2002 r. z Bankiem Zachodnim WBK S.A.
Unieważnienie spłaconego kredytu – możliwość odzyskania nadpłaconych pieniędzy
W niniejszej sprawie kredytobiorcy zawarli w 2002 r., a więc jeszcze przed wejściem Polski do Unii Europejskiej, kredyt budowlano – hipoteczny denominowany do waluty obcej CHF z Bankiem Zachodnim WBK S.A.
Kredyt ten został przedterminowo spłacony w 2017 r. W umowie tej znajdował się niedozwolony mechanizm dotyczący zasad przeliczenia kwoty z CHF na PLN (kwoty kredytu) oraz wysokości poszczególnych rat kredytu w oparciu o kursy waluty obcej CHF. Zapisy te miały następującą treść
- „Uruchomienie kredytu nastąpi w złotych polskich przy wykorzystaniu bieżącego kursu kupna dewiz dla CHF obowiązującego w Banku Zachodnim WBK S.A. w dniu płatności” – art. 3.08. ust. 6 ;
- „Walutą spłaty kredytu jest CHF. W przypadku spłaty kredytu w złotych polskich realizacja płatności nastąpi przy wykorzystaniu bieżącego kursu sprzedaży dewiz dla CHF obowiązującego w Banku Zachodnim WBK S.A. w dniu płatności należności Banku”– art. 3.17. ust. 5.
Z uwagi na wspomniany niedozwolony mechanizm – po otrzymaniu stosownej analizy z Kancelarii – kredytobiorcy zdecydowali się wystąpić do sądu o zwrot od banku ERSTE Bank Polska nadpłaconych pieniędzy.
Fakt spłaty kredytu frankowego nie wyłącza możliwości odzyskania nadpłaconych pieniędzy. Na drodze postępowania sądowego w przypadku spłaconego kredytu można bowiem domagać się od banku zwrotu pieniędzy poprzez tzw. przesłankowe unieważnienie kredytu.
Unieważnienie spłaconego kredytu a przedawnienie roszczeń frankowiczów
Zgodnie z orzecznictwem TSUE (np. wyrok TSUE z dnia 8 września 2022 r., sygn. akt: C-80/21, C-81/21 oraz C-82/21), początek biegu terminu przedawnienia roszczeń majątkowych uzależniony jest od wiedzy kredytobiorcy – tym samym dopiero wiedza kredytobiorcy o niedozwolonych postanowieniach powoduje rozpoczęcie biegu przedawnienia.
W przedmiotowej sprawie kredytobiorcy otrzymali z Kancelarii stosowną analizę w 2025 r. W tym też momencie rozpoczął się bieg terminu przedawnienia nadpłaconych pieniędzy.
Wyrok przeciwko ERSTE Bank Polska – unieważnienie spłaconego kredytu zawartego przed wejściem Polski do Unii Europejskiej
Kolejną rzeczą wartą uwagi jest to, że przedmiotowa umowa została zawarta w 2002 r., a więc przed wejściem Polski do Unii Europejskiej.
Jakkolwiek aktem prawnym regulującym ochronę konsumenta pod kątem niedozwolonych klauzul jest Dyrektywa Rady 93/13/EWG z dnia 5 kwietnia 1993 r. w sprawie nieuczciwych warunków w umowach konsumenckich (Dyrektywa 93/13) to przepisy niniejszej dyrektywy zostały do polskiego porządku prawnego implementowane na mocy Ustawy z dnia 2 marca 2000 r. o ochronie niektórych praw konsumentów oraz o odpowiedzialności za szkodę wyrządzoną przez produkt niebezpieczny.
Dyrektywa 93/13 nie ma zastosowania do umów zawartych przed wejściem Polski do Unii Europejskiej, to w sprawach gdzie kredyt frankowy albo eurowy (umowa) został zawarty przed wejściem Polski do Unii Europejskiej, można kierować się prawem unijnym oraz orzecznictwem TSUE, w szczególności w zakresie obowiązków informacyjnych oraz klauzul niedozwolonych, w tym skutków uznania danych postanowień umownych za niedozwolone.
W podobnym bowiem duchu wypowiedział się również Sąd Najwyższy w wyroku z dnia 14 lipca 2017 r., w sprawie sygn. akt II CSK 803/16.
Wyrok przeciwko ERSTE Bank Polska – unieważnienie spłaconego kredytu
Kancelaria CST specjalizuje się w pomocy kredytobiorcom w sporach z instytucjami bankowymi, w tym w sprawach dotyczących sankcji kredytu darmowego. Zapraszamy frankowiczów oraz eurowiczów do bezpłatnej, niewiążącej analizy umowy kredytowej, w tym umów które zostały spłacone kilka czy nawet kilkanaście lat temu.