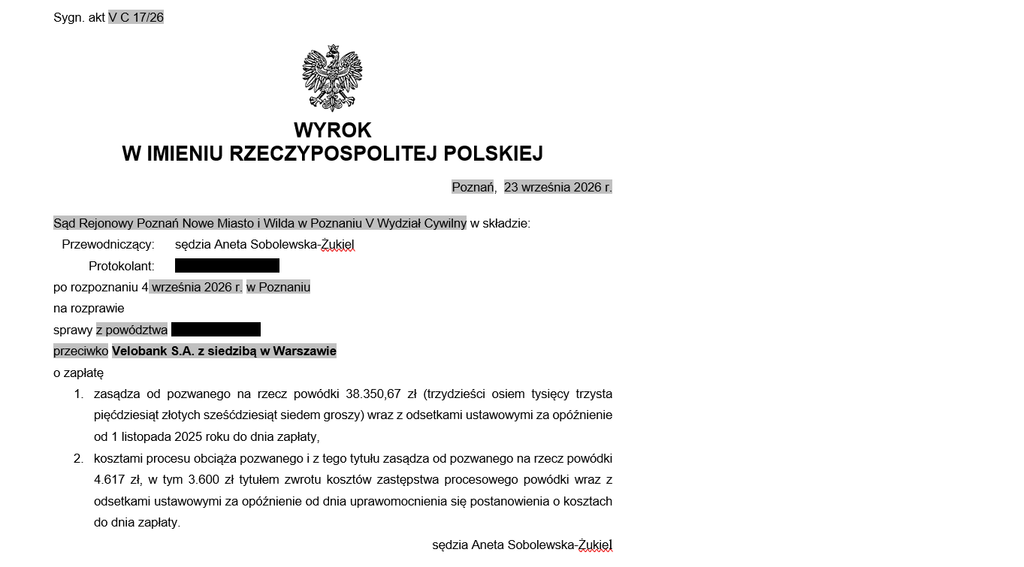
Dnia 23 września 2026 r. Sąd Rejonowy Poznań – Nowe Miasto w Poznaniu, w sprawie sygn. akt V C 17/26 wydał korzystny wyrok dla klienta Kancelarii CST, w sprawie sankcji kredytu darmowego (SKD) przeciwko Bank Citi Handlowy (obecnie VeloBank S.A.).
Przedmiotem sporu były naruszenia obowiązków informacyjnych – błędy znajdujące się w umowie pożyczki z 2021 r. zawartej z Bankiem Handlowym w Warszawie S.A. (Citi Handlowy) – a wynikające z ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim.
Wyrok w sprawie SKD Citi Handlowy ma znaczenia dla kredytobiorców banku Citi Handlowy (w tym VeloBank S.A.), którzy posiadają kredyty lub pożyczki w niniejszych bankach i zastanawiają się czy mają podstawy, aby pozwać bank w sprawie dotyczącej sankcji kredytu darmowego (SKD). Umowy z podanego okresu zawierają bowiem bardzo często analogiczne zapisy, które mogą stanowić podstawę do sankcji kredytu darmowego (SKD).
Citi Handlowy a VeloBank – przeniesienie bankowości detalicznej do VeloBank – do kogo kierować roszczenie?
W dniach 12 – 14 czerwca doszło do przeniesienia bankowości detalicznej Citi Handlowy do VeloBank. Ma to znaczenia w kontekście tego kto powinien być adresatem oświadczenia o skorzystaniu z sankcji kredytu darmowego i następnie stroną w procesie sądowym.
Wszystkie oświadczenia o skorzystaniu z sankcji kredytu darmowego jak i korespondencję w sprawach dotyczących kredytów/pożyczek konsumenckich należy kierować wyłącznie do VeloBank S.A.
Oznacza to, że stroną procesu w sprawie o sankcję kredytu darmowego, która dotyczy umowy zawartej z bankiem Citi Handlowy będzie VeloBank.
Warto pamiętać, że umowa spłacona przed przeniesieniem do portfela VeloBank również może podlegać sankcji kredytu darmowego (SKD), pod warunkiem że nie minął jeszcze roczny termin od dnia całkowitego wykonania umowy.
Stan faktyczny sprawy dotyczącej nowego wyroku SKD Citi Handlowy (obecnie Velobank) wrzesień 2026
Przedmiotowa sprawa dotyczy umowy pożyczki z zawartej z Bankiem Handlowym w Warszawie S.A. (Citi Handlowy) w 2021 r. Po dokonaniu przez Kancelarię CST analizy zawartej umowy, pożyczkobiorca złożył oświadczenie o skorzystaniu z sankcji kredytu darmowego.
W treści oświadczenia o skorzystaniu z sankcji kredytu darmowego podniesiony został szereg naruszeń, w tym dotyczących:
– nieprawidłowego określenia całkowitej kwoty pożyczki, w tym posługiwania się bliżej niesprecyzowanymi pojęciami jak: „oprocentowanie Pożyczki” czy „wypłacona kwoty Pożyczki”;
– naliczania odsetek od kredytowanych kosztów (prowizji) i w konsekwencji zaburzenia RRSO, całkowitej kwoty do zapłaty oraz całkowitego kosztu pożyczki, a także stopy oprocentowania pożyczki.
Pożyczkobiorca w ramach złożonego oświadczenia domagał się nie tylko uznania, że pożyczka korzysta z sankcji kredytu darmowego i „staje się” darmowa, ale również zwrotu uiszczonych dotychczas odsetek w wysokości 38.350,67 PLN.
Z uwagi na negatywną odpowiedź banku, kolejnym krokiem było wniesienie pozwu do sądu o zapłatę. Postępowanie przed Sądem I Instancji trwało niecały rok.
Rozstrzygnięcie sądu – korzystny wyrok w sprawie SKD przeciwko Citi Handlowy (obecnie Velobank)
Sąd I Instancji w całości uwzględnił roszczenie pożyczkobiorcy zasądzając na jego rzecz dochodzoną pozwem kwotę w wysokości 38.350,67 PLN wraz z odsetkami ustawowymi za opóźnienie. Dodatkowo bank jako strona przegrywają został w całości obciążony kosztami postępowania sądowego.
Uwzględniona przez Sąd I Instancji kwota nie jest jedyną korzyścią dla pożyczkobiorcy wynikającą ze skutecznego skorzystania z sankcji kredytu darmowego. Sankcja kredytu darmowego dotyczy także wszystkich odsetek oraz kosztów spłacanych w toku postępowania sądowego.
Jeżeli wyrok się utrzyma i Sąd II Instancji oddali apelację banku, bank powinien zwrócić także odsetki oraz koszty spłacane za okres nieobjęty pozwem oraz przygotować nowy harmonogram spłaty, zgodnie z którym rata obejmować będzie wyłącznie spłacany kapitał.
Kluczowe argumenty sądu w sprawie korzystnego wyroku SKD przeciwko Citi Handlowy (obecnie VeloBank)
Sąd I Instancji w ustnych motywach rozstrzygnięcia odniósł się przede wszystkim do wyroku TSUE z dnia 23.04.2026 r., w sprawie C – 744/24, zgodnie z którym niedopuszczalne jest naliczanie odsetek od kredytowanych kosztów (prowizji, składki ubezpieczeniowej).
Skutkiem tego mechanizmu jest bowiem ustalenie błędnej wysokości całkowitego kosztu kredytu (w części dotyczącej odsetek i następnie rzeczywistej rocznej stopy oprocentowania (RRSO). Zaburzone są parametry umowy, a bank wprowadza w błąd wskazując że podstawą stopy oprocentowania mogą być kredytowane koszty (w sytuacji gdy oprocentowana może być tylko kwota udostępniona „na rękę”).
Znaczenie wyroku SKD Citi Handlowy (obecnie VeloBank) dla innych klientów
Komentowany korzystny wyrok SKD jest kolejnym pozytywnym sygnałem dla zmieniającej się na korzyść konsumentów linii orzeczniczej polskich sądowych w sprawach sankcji kredytu darmowego. Kluczową rolę odgrywa tutaj wyrok TSUE z dnia 23.04.2026 r., w sprawie C – 744/24.
Coraz bowiem więcej sądów sięga po niniejszy wyrok TSUE w toczących się sporach, których osią jest sankcja kredytu darmowego.
Korzystne rozstrzygnięcie w sprawie SKD przeciwko Citi Handlowy (obecnie VeloBank) – co mogą zrobić kredytobiorcy Citi i VeloBanku?
W pierwszej kolejności warto zweryfikować czy i w naszej umowie nie znajduje się mechanizm, zgodnie z którym oprocentowaniu podlega nie tylko faktycznie udostępniona nam kwota, ale także kredytowana prowizja czy składka ubezpieczeniowa.
Jeżeli chcemy mieć pewność co do tego czy w ramach naszej umowy możemy skorzystać z sankcji kredytu darmowego, zapraszamy do bezpłatnej analizy w Kancelarii CST, która specjalizuje się w sporach z instytucjami finansowymi.