Sankcja kredytu darmowego pozwala klientowi BNP Paribas Bank Polska S.A. spłacić kredyt wyłącznie w wysokości pożyczonego kapitału, bez odsetek, prowizji i składek ubezpieczeniowych. Jest to możliwe jeżeli bank przy zawieraniu umowy naruszył przepisy ustawy o kredycie konsumenckim. Dotyczy to zarówno umów zawartych bezpośrednio z BNP Paribas, jak i tych podpisanych wcześniej z bankami, które dziś tworzą ten bank, w tym z Bankiem BGŻ, Sygma Bankiem i Raiffeisen Polbankiem. Jak odzyskać bezpodstawnie pobrane środki?
Na czym polega sankcja kredytu darmowego w BNP Paribas?
Sankcja kredytu darmowego to uprawnienie konsumenta wynikające z art. 45 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim. Jeżeli bank naruszy określone obowiązki informacyjne lub formalne, kredytobiorca składa pisemne oświadczenie i od tej chwili oddaje wyłącznie kapitał, który faktycznie otrzymał. Bank traci prawo do odsetek, prowizji, opłat przygotowawczych i składek ubezpieczeniowych.
Skutek obejmuje jednocześnie przyszłość i przeszłość umowy.
- Na przyszłość – kolejne raty obejmują wyłącznie kapitał, więc miesięczne obciążenie spada od razu po skutecznym oświadczeniu.
- Wstecz – wszystko, co bank pobrał ponad kapitał, staje się świadczeniem nienależnym i podlega zwrotowi.
Zgodność tego mechanizmu z prawem unijnym potwierdził TSUE w wyroku z 13 lutego 2025 r. (sygn. C-472/23). Trybunał zastrzegł przy tym, że naruszenie musi realnie utrudniać konsumentowi ocenę zakresu jego zobowiązania. Kolejny przełom przyniósł wyrok TSUE z 23 kwietnia 2026 r. (sygn. C-744/24), według którego bank nie może pobierać odsetek od kredytowanych kosztów, takich jak prowizja czy składka ubezpieczeniowa. Ten sam kierunek przyjął Sąd Najwyższy w wyroku z 8 lipca 2026 r. (sygn. II CSKP 89/26), wskazując, że do uruchomienia sankcji wystarczy jedno naruszenie ustawy, a prawidłowość umowy ocenia się obiektywnie, niezależnie od tego, jak zrozumiał ją konsument.
Kilka banków pod jedną marką. Dlaczego historia BNP Paribas ma znaczenie?
Umowa zawarta z bankiem, który później wszedł w skład BNP Paribas Bank Polska S.A., również może być podstawą sankcji, a oświadczenie kieruje się wtedy do następcy prawnego. Obecny bank powstał w wyniku kilku połączeń, dlatego na starszych dokumentach często widnieje inna nazwa niż ta, którą kredytobiorca zna dziś.
| Rok | Zdarzenie |
| 2011 | Fortis Bank Polska zmienia nazwę na BNP Paribas Bank Polska |
| 2014 | Grupa BNP Paribas przejmuje kontrolę nad Bankiem BGŻ |
| 2015 | Połączenie BNP Paribas Bank Polska z Bankiem BGŻ, powstaje Bank BGŻ BNP Paribas |
| 2016 | Przyłączenie Sygma Banku Polska, specjalizującego się w kredytach ratalnych w sklepach |
| 2018 | Przejęcie podstawowej działalności Raiffeisen Bank Polska (marka Raiffeisen Polbank) |
| 2019 | Zmiana nazwy na BNP Paribas Bank Polska S.A. i ujednolicenie marki |
Z praktycznego punktu widzenia najważniejsze są dwie sprawy. Kredyty ratalne udzielane w punktach sprzedaży elektroniki i AGD przez Sygma Bank przeszły do BNP Paribas, więc oświadczenie trafia do BNP Paribas Bank Polska S.A., nawet jeśli na umowie widać dawny szyld. Inaczej bywa przy umowach z logo Raiffeisen Polbanku, ponieważ część portfela, przede wszystkim kredyty walutowe, pozostała przy Raiffeisen Bank International AG Oddział w Polsce. Przed wysłaniem pisma trzeba więc ustalić, kto jest dziś wierzycielem z konkretnej umowy. Błędny adresat to formalne uchybienie, które bank chętnie wykorzysta, aby odrzucić oświadczenie bez wchodzenia w meritum sprawy.
Jaki kredyt w BNP Paribas kwalifikuje się do sankcji kredytu darmowego?
Sankcja obejmuje kredyt konsumencki, który spełnia łącznie cztery warunki ustawowe.
- Kwota kredytu – nie więcej niż 255 550 zł lub równowartość tej kwoty w walucie obcej.
- Data zawarcia umowy – od 18 grudnia 2011 r., czyli od wejścia w życie obecnej ustawy o kredycie konsumenckim.
- Cel konsumencki – środki przeznaczone na cele prywatne, niezwiązane z działalnością gospodarczą ani zawodową, w tym na konsolidację wcześniejszych zobowiązań.
- Termin – oświadczenie trzeba złożyć najpóźniej w ciągu roku od dnia wykonania umowy przez obie strony (art. 45 ust. 5 u.k.k.).
Roczny termin ma charakter zawity, więc po jego upływie uprawnienie wygasa bez możliwości przywrócenia. Orzecznictwo nie jest jednolite co do momentu rozpoczęcia jego biegu przy kredytach spłaconych przed terminem, dlatego decyzji nie warto odkładać. Kredyt może być w trakcie spłaty albo już całkowicie rozliczony.
Sankcja kredytu darmowego a kredyt hipoteczny w BNP Paribas
Kredyt hipoteczny zawarty od 22 lipca 2017 r. nie podlega sankcji, ponieważ reguluje go odrębna ustawa o kredycie hipotecznym. Wyjątkiem są umowy z okresu przejściowego, zawarte między 18 grudnia 2011 r. a 21 lipca 2017 r., gdy obowiązywała już ustawa o kredycie konsumenckim, a przepisy o kredycie hipotecznym jeszcze nie weszły w życie.
Jakie błędy w umowie z bankiem dają podstawę do sankcji?
Najczęstszą podstawą sankcji jest naliczanie odsetek od kredytowanych kosztów i wynikające z tego zaniżenie RRSO. Ustawa wymienia jednak znacznie szerszy katalog obowiązków (art. 29–31, 33, 33a oraz 36–38 u.k.k.), a analiza umowy powinna objąć każdy z nich.
- Odsetki od kredytowanych kosztów – prowizja lub składka ubezpieczeniowa zostaje doliczona do kwoty kredytu, a bank nalicza odsetki także od tej części, która nigdy nie trafiła do kredytobiorcy. Praktykę tę zakwestionował TSUE w sprawie C-744/24.
- Zaniżona RRSO – jeżeli podstawą wyliczenia jest kwota powiększona o kredytowane koszty, a nie całkowita kwota kredytu, wskaźnik wychodzi niższy niż w rzeczywistości.
- Pozaodsetkowe koszty ponad limit – dopuszczalny limit zależy od daty zawarcia umowy. Dla umów zawartych od 11 marca 2016 r. do 17 grudnia 2022 r. wynosił 25% całkowitej kwoty kredytu plus 30% za każdy rok kredytowania, łącznie nie więcej niż 100% tej kwoty. Wyjątkiem są umowy zawarte od 31 marca 2020 r. do 30 czerwca 2021 r., gdy na mocy tarczy antykryzysowej obowiązywał niższy limit 15% plus 6% za każdy rok, łącznie nie więcej niż 45%. Dla umów zawartych od 18 grudnia 2022 r. to 10% plus 10% za każdy rok, łącznie nie więcej niż 45%. Umowy sprzed 11 marca 2016 r. nie podlegały ustawowemu limitowi, co nie wyklucza innych naruszeń.
- Wadliwy harmonogram spłaty – według Sądu Najwyższego harmonogram musi pokazywać, jaka część raty przypada na kapitał, odsetki i inne koszty, bez wliczania opłat do części kapitałowej.
- Niejasne zasady zmiany opłat – samo wyliczenie przesłanek nie wystarcza, konsument musi móc samodzielnie sprawdzić, czy zostały spełnione.
- Niepełne pouczenie o odstąpieniu od umowy – brak informacji o 14-dniowym terminie, procedurze lub skutkach finansowych odstąpienia.
- Formularz informacyjny – niekompletny, nieczytelny albo niedoręczony przed zawarciem umowy.
Na co zwrócić uwagę w umowie pożyczki gotówkowej BNP Paribas?
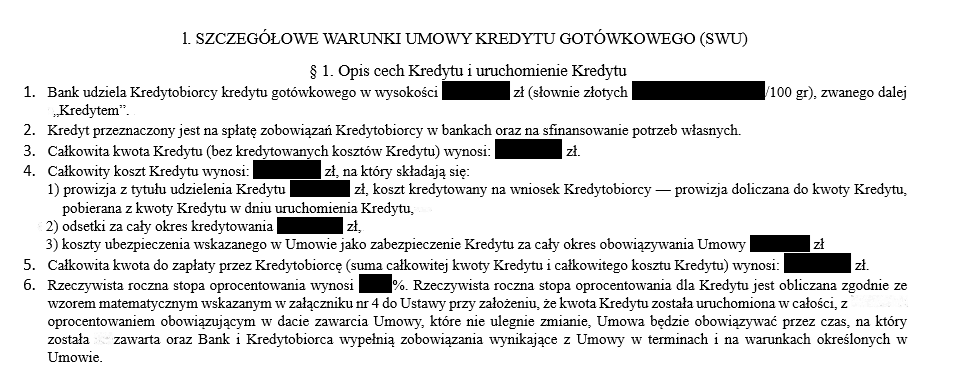
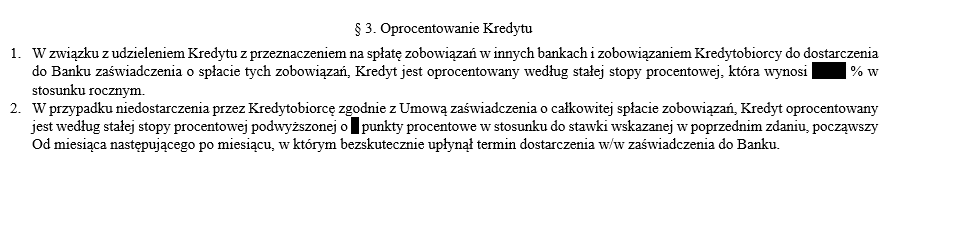
Pierwszym miejscem do sprawdzenia jest paragraf opisujący kwotę kredytu i oprocentowanie. Jeżeli umowa wyodrębnia obok całkowitej kwoty kredytu wyższą „kwotę udzielonego kredytu”, obejmującą prowizję lub składkę, i to od niej liczy odsetki, umowa stosuje mechanizm odsetek od kredytowanych kosztów.
Ta sama różnica wpływa na RRSO. TSUE w wyroku z 21 kwietnia 2016 r. (sygn. C-377/14) wskazał, że całkowita kwota kredytu obejmuje wyłącznie środki faktycznie udostępnione konsumentowi, z wyłączeniem kwot przeznaczonych na pokrycie kosztów kredytu. Zgodnie z załącznikiem nr 4 do ustawy o kredycie konsumenckim jako kwotę wypłaty we wzorze na RRSO przyjmuje się więc całkowitą kwotę kredytu. Wyższa podstawa oznacza niższą RRSO i zniekształcony obraz kosztów.
Warto też sprawdzić przyjętą konwencję naliczania odsetek. Bankowy rok liczony jako 360 dni, a miesiąc jako 30 dni, zawyża koszt kredytu w porównaniu z rzeczywistą liczbą dni (365 lub 366). Jeżeli umowa nie wyjaśnia tego w zrozumiały sposób, może to stanowić kolejny argument w sprawie.
Z doświadczenia kancelarii wynika, że o zasadności sankcji przesądza treść konkretnej umowy, a nie nazwa produktu czy rok jej zawarcia. Dlatego ocenę każdego zapisu powinien przeprowadzić prawnik po zapoznaniu się z pełną dokumentacją.
Przykład z praktyki
Jakie produkty BNP Paribas obejmuje sankcja kredytu darmowego?
Sankcja może dotyczyć każdego produktu BNP Paribas, który spełnia definicję kredytu konsumenckiego. W praktyce chodzi o kredyt gotówkowy, kredyt konsolidacyjny, kredyt ratalny udzielany w sklepach przy zakupie sprzętu RTV i AGD, kartę kredytową oraz kredyt w rachunku osobistym. Do tej grupy należą też umowy zawarte jeszcze pod markami Sygma Bank, Bank BGŻ, Bank BGŻ BNP Paribas czy Raiffeisen Polbank, o ile wierzycielem jest dziś BNP Paribas Bank Polska S.A. O możliwości skorzystania z sankcji decyduje treść umowy, a nie handlowa nazwa produktu.
Jak złożyć oświadczenie o sankcji kredytu darmowego?
Dochodzenie sankcji przebiega w czterech etapach, od analizy umowy po ewentualny pozew.
- Analiza umowy i historii spłaty. Potrzebne są umowa, aneksy, harmonogram, formularz informacyjny i wyciągi z rachunku. Brakujące dokumenty można uzyskać od banku. Efektem tego etapu powinna być lista konkretnych naruszeń wraz z podstawą prawną każdego z nich.
- Złożenie oświadczenia. Pismo zawiera dane kredytobiorcy, numer i datę umowy, wskazanie naruszeń z powołaniem na art. 45 ustawy o kredycie konsumenckim oraz żądanie. Wysyła się je listem poleconym za potwierdzeniem odbioru do aktualnego wierzyciela, czyli najczęściej do BNP Paribas Bank Polska S.A. Oświadczenie ogólnikowe, bez wskazania wadliwego zapisu, bank łatwo zakwestionuje.
- Wezwanie do zapłaty. Jeżeli bank odmawia albo milczy, kredytobiorca wysyła wezwanie z wyliczoną kwotą i terminem zapłaty. Dokument ten jest później dowodem próby polubownego załatwienia sporu.
- Postępowanie sądowe. Przy braku zapłaty składa się pozew. Sprawa trwa zwykle od kilkunastu miesięcy do dwóch lat, a banki w większości zaskarżają niekorzystne wyroki pierwszej instancji.
Ile można odzyskać dzięki sankcji kredytu darmowego?
Kwota do odzyskania równa się całemu kosztowi kredytu, a ten zależy od jego wysokości, okresu spłaty i udziału odsetek oraz prowizji w racie. Zwrotowi podlegają cztery kategorie kosztów.
- odsetki umowne naliczane przez cały okres kredytowania,
- prowizja za udzielenie kredytu,
- składki ubezpieczeniowe, np. na życie lub od utraty pracy,
- opłaty przygotowawcze i administracyjne.
Skalę korzyści najlepiej pokazuje modelowy kredyt gotówkowy. Założenia to 30 000 zł wypłacone na konto, prowizja 3 000 zł doliczona do kwoty kredytu, oprocentowanie nominalne 12% w skali roku i 60 równych rat. Rata wynosi wtedy 734,07 zł, a całkowity koszt kredytu (odsetki i prowizja) 14 044,01 zł.
Niezależnie od momentu złożenia oświadczenia łączna korzyść jest taka sama i równa całemu kosztowi kredytu. Zmienia się tylko proporcja między zwrotem gotówki a niższymi ratami. Przy kredytach konsolidacyjnych, z wyższą kwotą i dłuższym okresem spłaty, korzyść może przekroczyć kilkadziesiąt tysięcy złotych. Model ma charakter poglądowy, a dokładną kwotę ustala się na podstawie umowy i historii spłat.
W przypadku kredytów już spłaconych bank pobrał komplet kosztów, więc cała nadpłata ponad kapitał wraca do kredytobiorcy jednorazowo. Przy kredytach w trakcie spłaty korzyść dzieli się na zwrot dotychczasowych kosztów i niższe przyszłe raty.
Sankcja kredytu darmowego dla kredytów spłaconych
Spłata kredytu, także przed terminem, nie zamyka drogi do sankcji, jeżeli od całkowitego wykonania umowy nie minął rok. Kredytobiorca ma w takiej sytuacji do dyspozycji dwa niezależne mechanizmy.
- Proporcjonalny zwrot kosztów przy wcześniejszej spłacie (art. 49 u.k.k.). Każdy, kto spłacił kredyt konsumencki przed terminem, może żądać proporcjonalnego zwrotu prowizji, składek i innych kosztów, niezależnie od tego, czy umowa zawierała błędy. Obowiązek ten potwierdził TSUE w wyroku z 11 września 2019 r. (sygn. C-383/18, sprawa Lexitor).
- Sankcja kredytu darmowego. Jeżeli umowa zawierała naruszenia, oświadczenie można złożyć jeszcze przez rok od jej rozliczenia. Ta ścieżka jest zwykle korzystniejsza, bo obejmuje całość kosztów, a nie tylko ich proporcjonalną część.
Kredyt konsolidacyjny a sankcja kredytu darmowego
Spłata kredytu kredytem konsolidacyjnym oznacza wykonanie starej umowy, więc od tego dnia biegnie roczny termin na złożenie oświadczenia dla każdego spłaconego zobowiązania. Kredytobiorca często nie zdaje sobie z tego sprawy, bo rata nadal płynie do tego samego banku.
Z doświadczenia kancelarii wynika, że banki chętnie proponują konsolidację klientom, którzy zgłaszają zastrzeżenia do umowy. Przed podpisaniem nowej umowy warto więc sprawdzić pod kątem sankcji wszystkie kredyty, które mają zostać spłacone, i w razie potrzeby złożyć oświadczenie w odniesieniu do każdego z nich. Sama umowa konsolidacyjna również jest kredytem konsumenckim i może zawierać własne naruszenia.
TSUE w wyroku z 9 października 2025 r. (sygn. C-80/24) potwierdził także, że roszczenie z sankcji kredytu darmowego można przenieść na osobę trzecią. Kredytobiorca może więc rozliczyć sprawę bez samodzielnego prowadzenia sporu z bankiem, choć warunki takiej cesji zależą od umowy z podmiotem przejmującym roszczenie.
Dlaczego sprawę przeciwko BNP Paribas warto powierzyć kancelarii?
Samodzielnie złożone oświadczenie jest prawnie skuteczne, ale BNP Paribas Bank Polska S.A. to jeden z największych banków w Polsce, z działem prawnym przygotowanym na takie roszczenia. Bank może podnosić zarzuty formalne, np. błędnego adresata przy umowach z dawnych marek, albo merytoryczne, kwestionując samo naruszenie. Odparcie ich wymaga znajomości aktualnego orzecznictwa.
Przy wyborze pełnomocnika warto zwrócić uwagę na trzy kwestie.
- doświadczenie w sprawach o sankcję kredytu darmowego przeciwko bankom,
- dostęp do orzeczeń z podobnych spraw, które można zweryfikować,
- przejrzysty model wynagrodzenia, najczęściej połączenie ryczałtu z wynagrodzeniem od wygranej (success fee).
Osoby, które chcą sprawdzić umowę zawartą z BNP Paribas Bank Polska S.A. lub z bankiem, który wszedł w jego skład, zapraszamy do bezpłatnej analizy umowy oraz symulacji potencjalnych korzyści.
