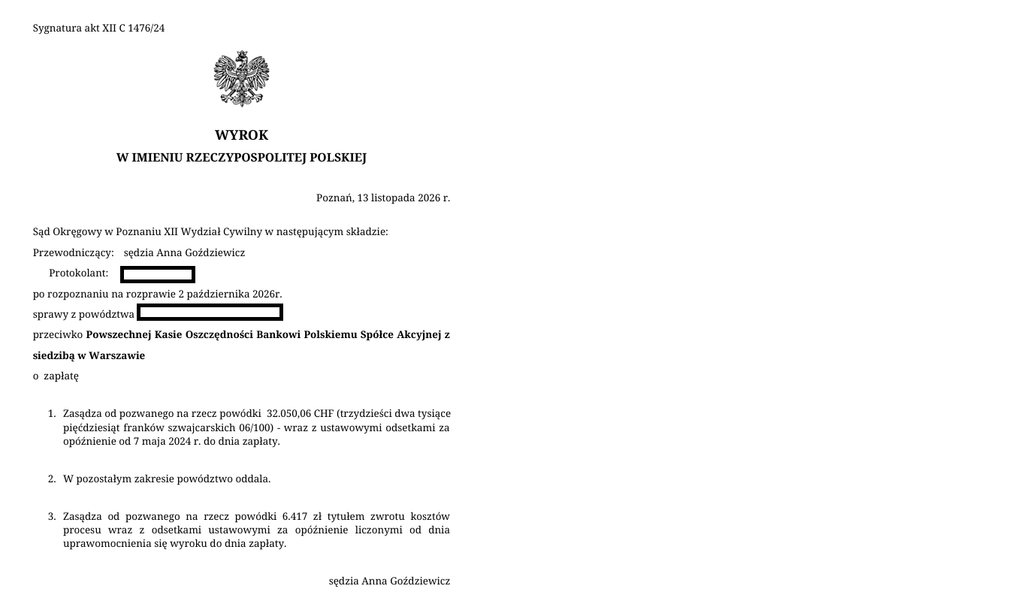
Dnia 13 listopada 2026 r. Sąd Okręgowy w Poznaniu, w sprawie XII C 1476/24 wydał korzystny wyrok dla Klienta Kancelarii CST w sprawie spłaconego kredytu frankowego.
Spłata kredytu w 2013 r. nie przekreśla roszczeń
W jednej ze spraw prowadzonych przez Kancelarię CST dotyczących kredytu hipotecznego powiązanego z kursem franka szwajcarskiego Sąd Okręgowy w Poznaniu zasądził na rzecz kredytobiorcy od PKO kwotę 32 050,06 CHF wraz z ustawowymi odsetkami za opóźnienie od 7 maja 2024 r. do dnia zapłaty. Bank został również obciążony kosztami procesu.
Co istotne, kredyt został całkowicie spłacony już w 2013 r. Sam fakt wcześniejszego wykonania umowy nie oznacza jednak, że kredytobiorca traci możliwość zakwestionowania niedozwolonych postanowień i dochodzenia zwrotu świadczeń spełnionych na rzecz banku. Spłacona umowa nadal może być przedmiotem kontroli sądowej, jeżeli zawierała postanowienia naruszające prawa konsumenta.
W opisanej sprawie kwota zasądzona na rzecz kredytobiorcy odpowiadała nadwyżce ponad udostępniony kredytobiorcy kapitał. Oznacza to, że po rozliczeniu wzajemnych świadczeń okazało się, iż kredytobiorca przekazał bankowi więcej, niż sam od niego otrzymał.
Umowa „WŁASNY KĄT hipoteczny” z 2005 r.
Podstawą sporu była zawarta w 2005 r. umowa kredytu mieszkaniowego „WŁASNY KĄT hipoteczny”. Kredyt był powiązany z kursem CHF, a jego spłata odbywała się zarówno w złotych polskich, jak i bezpośrednio we frankach szwajcarskich.
Kredytobiorca zakwestionował przede wszystkim postanowienia dotyczące sposobu ustalania:
- kwoty kredytu po jej przeliczeniu z CHF na PLN;
- wysokości poszczególnych rat;
- kursu kupna i kursu sprzedaży CHF stosowanych przez bank;
- kursów wynikających z aktualnej tabeli kursów banku.
W umowie znalazły się między innymi następujące postanowienia:
„W przypadku, o którym mowa w ust. 3 pkt 2, stosuje się kurs kupna dla dewiz (aktualna Tabela kursów) obowiązujący w PKO BP SA w dniu realizacji zlecenia płatniczego” – § 5 ust. 4 umowy.
„Potrącanie środków z rachunku oszczędnościowo-rozliczeniowego w walucie polskiej następuje w wysokości stanowiącej równowartość kwoty kredytu lub raty w walucie wymienialnej, w której udzielony jest kredyt, według obowiązującego w PKO BP SA w dniu wymagalności, kursu sprzedaży dla dewiz (aktualna Tabela kursów)” – § 13 ust. 7 umowy.
Problem polegał na tym, że umowa nie wskazywała przejrzystych i obiektywnych zasad ustalania kursów publikowanych w tabelach banku. W praktyce wysokość zobowiązania kredytobiorcy zależała zatem od kursu jednostronnie i arbitralnie ustalanego przez bank.
Dlaczego klauzule przeliczeniowe mogły zostać uznane za niedozwolone?
Zgodnie z art. 385¹ Kodeksu cywilnego, postanowienia umowy zawieranej z konsumentem, które nie zostały z nim indywidualnie uzgodnione, nie wiążą go, jeżeli kształtują jego prawa i obowiązki w sposób sprzeczny z dobrymi obyczajami i rażąco naruszają jego interesy. Przepis ten przewiduje jednocześnie, że umowa co do zasady pozostaje wiążąca w pozostałym zakresie.
W przypadku kredytów powiązanych z CHF szczególne znaczenie ma to, czy konsument mógł na podstawie umowy przewidzieć ekonomiczne skutki jej zawarcia. Jeżeli bank zastrzegł sobie możliwość ustalenia kursu waluty bez wskazania sprawdzalnych kryteriów (a więc według własnych tabel kursowych), konsument nie był w stanie samodzielnie ustalić wysokości zadłużenia (salda kredytu) ani przyszłych rat kapitałowo – odsetkowych. W orzecznictwie Sądu Najwyższego oraz sądów powszechnych wielokrotnie wskazywano, że klauzule pozwalające bankowi na arbitralne kształtowanie kursu waluty stanowią niedozwolone postanowienia umowne.
Znaczenie ma tutaj także zastosowanie dwóch różnych kursów: kursu kupna przy uruchomieniu kredytu oraz kursu sprzedaży przy spłacie rat. Taki mechanizm mógł generować dodatkową korzyść po stronie banku w postaci tzw. spreadu walutowego, jednocześnie zwiększając zobowiązanie kredytobiorcy. Sąd Najwyższy wskazywał, że posłużenie się tabelami kursowymi banku bez określenia sposobu wyliczania kursów może oznaczać przyznanie bankowi nieograniczonej swobody w określaniu wysokości świadczeń stron.
Co dzieje się po wyeliminowaniu klauzul abuzywnych?
Skutkiem uznania postanowienia za niedozwolone jest jego bezskuteczność wobec konsumenta z mocy prawa. Nie jest to więc sankcja powstająca dopiero od dnia wydania wyroku. Trybunał Sprawiedliwości Unii Europejskiej wskazuje, że nieuczciwy warunek powinien być co do zasady traktowany tak, jakby nigdy nie istniał i nie wywoływał skutków wobec konsumenta.
Jeżeli zakwestionowane klauzule dotyczą głównych świadczeń stron (tak jak w przedmiotowej sprawie), a bez nich nie da się ustalić wysokości kredytu lub rat, konsekwencją może być upadek całej umowy (innymi słowy unieważnienie kredytu w całości).
W orzecznictwie wskazuje się, że wyeliminowanie mechanizmu przeliczeniowego może uniemożliwiać dalsze funkcjonowanie umowy, ponieważ nie wiadomo wtedy, jaka kwota kredytu została rzeczywiście udostępniona ani jak obliczać kolejne raty kapitałowo – odsetkowych kredytobiorcy. Skoro kwota kredytu została w umowie określona w CHF, a kredytobiorca otrzymał PLN (wyliczone według kursu stosowanego przez bank), to brak jest w umowie podstawowej kwestii jaką jest kwota kredytu.
Rozliczenie spłaconego kredytu i kwota ponad kapitał
W przypadku stwierdzenia nieważności umowy, rozliczenie stron opiera się na przepisach o nienależnym świadczeniu, w szczególności art. 405 i art. 410 Kodeksu cywilnego. Przyjmuje się, że kredytobiorcy i bankowi mogą przysługiwać odrębne roszczenia o zwrot świadczeń spełnionych w wykonaniu nieważnej umowy. Jest to tzw. teoria dwóch kondykcji.
W praktyce oznacza to, że:
- kredytobiorca może żądać zwrotu rat, odsetek, prowizji i innych świadczeń przekazanych bankowi;
- bank może żądać zwrotu wypłaconego kapitału;
- roszczenia te powinny być oceniane odrębnie;
- fakt, że kredytobiorca otrzymał kapitał, nie eliminuje automatycznie jego roszczenia o zwrot świadczeń spełnionych na rzecz banku.
W opisanej sprawie Sąd Okręgowy w Poznaniu zasądził na rzecz kredytobiorcy 32 050,06 CHF, czyli kwotę stanowiącą nadwyżkę ponad udostępniony kapitał. To pokazuje, że także w przypadku kredytu spłacanego częściowo w PLN i częściowo w CHF możliwe jest dokonanie rozliczenia wszystkich wpłat, niezależnie od waluty, w której były dokonywane.
W niniejszej sprawie kredytobiorca przed wszczęciem postępowania sądowego złożył bowiem oświadczenie o potrąceniu wzajemnych wierzytelności stron. Tym samym doszło w całości do zwrotu udostępnionego kapitału, a do rozliczenia pozostała na rzecz kredytobiorcy nadpłacona kwota.
Początek biegu przedawnienia roszczeń kredytobiorcy w przypadku spłaconego kredytu frankowego
Jednym z najważniejszych zagadnień w sprawach dotyczących kredytów frankowych jest przedawnienie. Zgodnie z art. 117 Kodeksu cywilnego roszczenia majątkowe co do zasady ulegają przedawnieniu, a po upływie terminu przedawnienia dłużnik może uchylić się od ich zaspokojenia. Z kolei art. 120 § 1 Kodeksu cywilnego wiąże początek biegu przedawnienia z dniem, w którym roszczenie stało się wymagalne.
W przypadku roszczeń konsumenta wynikających z niedozwolonych postanowień umownych nie powinno się jednak automatycznie przyjmować, że termin przedawnienia biegnie od dnia każdej poszczególnej raty. Taki sposób liczenia mógłby prowadzić do sytuacji, w której roszczenie przedawniłoby się, zanim konsument dowiedziałby się, że postanowienia umowy mogą mieć nieuczciwy charakter.
Zgodnie z orzecznictwem TSUE przyjmuje się, że bieg terminu przedawnienia roszczenia konsumenta nie powinien rozpocząć się wcześniej, niż konsument dowiedział się albo powinien się dowiedzieć o abuzywnym charakterze postanowienia i wynikającej z tego nienależności spełnionych świadczeń.
W praktyce znaczenie może mieć zatem:
- moment uzyskania przez kredytobiorcę wiedzy o wadliwości mechanizmu przeliczeniowego;
- treść reklamacji lub wezwania banku do zapłaty;
- data złożenia oświadczenia dotyczącego braku zgody na utrzymanie nieuczciwych postanowień;
- data wniesienia pozwu o ustalenie nieważności umowy lub zapłatę;
- okoliczności konkretnej sprawy, w tym zakres informacji przekazanych konsumentowi przez bank.
Obecnie wskazuje się, że najpóźniej z chwilą wytoczenia powództwa konsument ujawnia świadomość nieuczciwego charakteru postanowień oraz konsekwencji związanych z nieważnością umowy.
W znakomitej zatem większości spraw brak jest podstaw do przyjęcia, iż doszło do przedawnienia roszczeń konsumenta – niemniej każdorazowo wymaga to weryfikacji okoliczności konkretnego przypadku.
Odsetki za opóźnienie i koszty procesu w sprawie kredytu frankowego
W opisanej sprawie Sąd Okręgowy w Poznaniu zasądził odsetki ustawowe za opóźnienie od 7 maja 2024 r. do dnia zapłaty. Co do zasady roszczenie o zwrot nienależnego świadczenia staje się wymagalne po wezwaniu banku do zapłaty, zgodnie z art. 455 Kodeksu cywilnego.
Od momentu opóźnienia dłużnika możliwe jest dochodzenie odsetek na podstawie art. 481 Kodeksu cywilnego. W orzecznictwie i piśmiennictwie podkreśla się, że moment wymagalności roszczenia ma znaczenie zarówno dla odsetek, jak i dla oceny przedawnienia.
Obciążenie banku kosztami procesu oznacza natomiast, że sąd uznał kredytobiorcę za stronę wygrywającą spór w zakresie uzasadniającym zastosowanie zasady odpowiedzialności za wynik procesu.
Co ta sprawa oznacza dla osób, które dawno spłaciły kredyt?
Opisane rozstrzygnięcie potwierdza, że całkowita spłata kredytu nie musi oznaczać końca możliwości dochodzenia roszczeń od banku. W szczególności warto przeanalizować umowy, w których:
- bank samodzielnie ustalał kurs kupna lub sprzedaży CHF;
- umowa odsyłała do tabeli kursów banku bez wskazania mechanizmu jej tworzenia;
- kredyt był spłacany zarówno w PLN, jak i w CHF;
- kredyt został spłacony przed wieloma laty;
- kredytobiorca zapłacił bankowi więcej niż wynosił udostępniony kapitał.
Każda sprawa wymaga jednak indywidualnego wyliczenia wszystkich wpłat, analizy treści umowy i regulaminu, ustalenia statusu konsumenta oraz oceny kwestii przedawnienia. Szczególne znaczenie ma również prawidłowe określenie żądania pozwu i momentu, w którym bank został wezwany do zapłaty.
Spłacony kredyt frankowy nie zawsze oznacza zamkniętą sprawę. Zapraszamy do kontaktu osoby które są zainteresowane weryfikacją swoją umowy kredytowej, w tym umowy spłaconej kilka bądź kilkanaście lat temu.