Spłata kredytu frankowego nie zawsze oznacza koniec sporu z bankiem. W tej sprawie kredytobiorcy zamknęli kredyt już w 2013 r., ale następnie wystąpili o zwrot kwoty, którą — według ich wyliczeń — bank pobrał ponad udostępniony kapitał.
Spór dotyczył umowy kredytu mieszkaniowego NORDEA-HABITAT zawartej w 2008 r. z Nordea Bank Polska S.A. i zakończył się prawomocnie przed Sądem Apelacyjnym w Szczecinie 14 października 2026 r.
Spór dotyczył ważności kredytu frankowego Nordea-Habitat
Kredytobiorcy zakwestionowali postanowienia, które odsyłały do tabeli kursów obowiązującej w banku. Mechanizm przewidywał przeliczenie kwoty kredytu z CHF na PLN po kursie kupna banku, a rat spłacanych w złotych — po kursie sprzedaży. W ocenie kredytobiorców umowa nie wskazywała obiektywnych, przejrzystych kryteriów ustalania tych kursów.
Zakwestionowane w niniejszej sprawie postanowienia umowne dotyczą zasad przeliczenia kwoty z CHF na PLN (kwoty kredytu) oraz wysokości poszczególnych rat kredytu w oparciu o kursy waluty obcej CHF i mają następującą treść:
- „W przypadku kredytu denominowanego w walucie obcej, kwota kredytu w złotych zostanie określona poprzez przeliczenie na złote kwoty wyrażonej w walucie, w której kredyt jest denominowany, według kursu kupna tej waluty, zgodnie z Tabelą kursów, obowiązującą w Banku w dniu uruchomienia środków, w momencie dokonywania przeliczeń kursowych” – § 1 ust. 2 Części Ogólnej Umowy;
- „2. W przypadku kredytu denominowanego w walucie obcej, wypłata następuje w złotych, w kwocie stanowiącej równowartość wypłaconej kwoty wyrażonej w walucie obcej. 3. Do przeliczeń kwot walut uruchamianego kredytu stosuje się stosuje się kurs kupna waluty obcej według Tabeli kursów obowiązującej w Banku w dniu wypłaty środków, w momencie dokonywania przeliczeń kursowych” – § 11 ust. 2 – 3 Części Ogólnej Umowy;
- „W przypadku kredytu denominowanego w walucie obcej: 1/ Harmonogram spłat kredytu wyrażony jest w walucie, w której kredyt jest denominowany, 2/ Spłata następuje w złotych, w równowartości kwot wyrażonych w walucie obcej, 3/ Do przeliczeń wysokości rat kapitałowo – odsetkowych spłacanego kredytu stosuje się kurs sprzedaży danej waluty według Tabeli kursów obowiązującej w Banku w dniu spłaty, w momencie dokonywania przeliczeń kursowych” – § 13 ust. 7 Części Ogólnej Umowy.
W kontekście klauzul abuzywnych znaczenie ma to, czy postanowienie było indywidualnie uzgodnione oraz czy kształtuje prawa i obowiązki konsumenta sprzecznie z dobrymi obyczajami, rażąco naruszając jego interesy; zasady te wynikają z art. 385¹ Kodeksu cywilnego.
W orzecznictwie Sądu Najwyższego oraz sądów powszechnych z kolei wskazuje się, że klauzule pozwalające bankowi jednostronnie określać kurs bez przejrzystych kryteriów mogą pozostawiać konsumenta bez możliwości przewidzenia wysokości zobowiązania (salda kredytu jak i rat kapitałowo – odsetkowych) – z czym mieliśmy do czynienia w przedmiotowej sprawie.
Kredyt był spłacony, ale roszczenie nie zniknęło
Kredyt został całkowicie spłacony w 2013 r. W przedmiotowej sprawie kredytobiorca żądali zwrotu tzw. nadwyżki ponad udostępnioną kwotę kredytu. Przed wszczęciem postępowania sądowego doszło do złożenia oświadczenie o potrąceniu wzajemnych wierzytelności.
Warto w tym miejscu pamiętać, że nawet w przypadku spłaty kredytu w całości nadal istnieją podstawy do kwestionowania umowy i tym samym odzyskania pieniędzy od banku.
Sądy obu instancji potwierdziły stanowisko kredytobiorców, iż nie doszło w niniejszej sprawie do przedawnienia. Początek bowiem biegu terminu przedawnienia powinniśmy wiązać z wiedzą konsumenta, że w jego umowie znajdują się niedozwolone postanowienia umowne.
100 092,60 zł zasądzone w pierwszej instancji w sprawie spłaconego kredytu frankowego
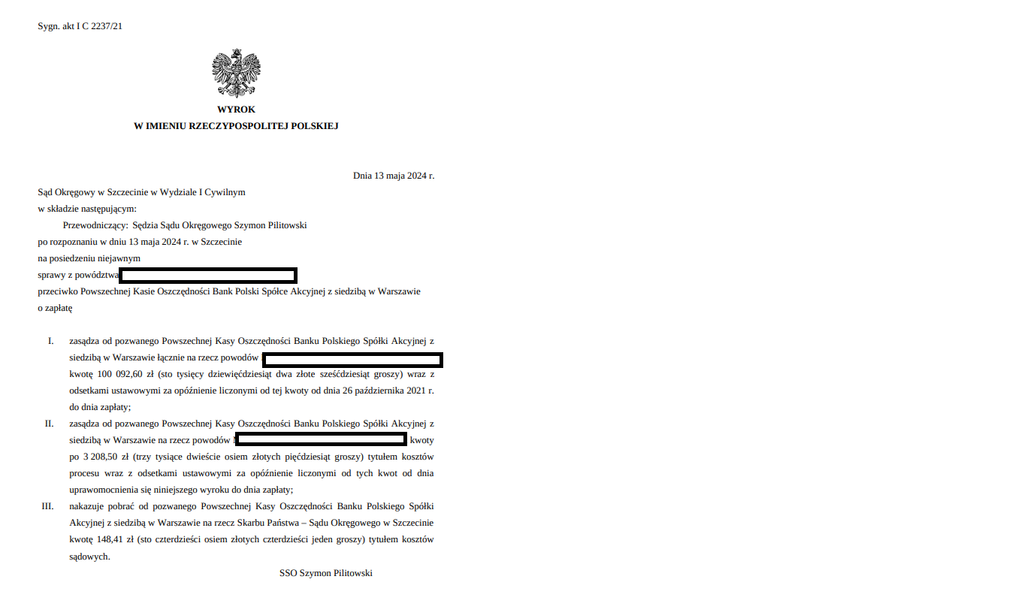
Wyrokiem z 13 maja 2024 r. Sąd Okręgowy w Szczecinie, sygn. akt I C 2237/21, zasądził od banku na rzecz kredytobiorcy 100 092,60 zł wraz z odsetkami ustawowymi za opóźnienie od 26 października 2021 r. do dnia zapłaty.
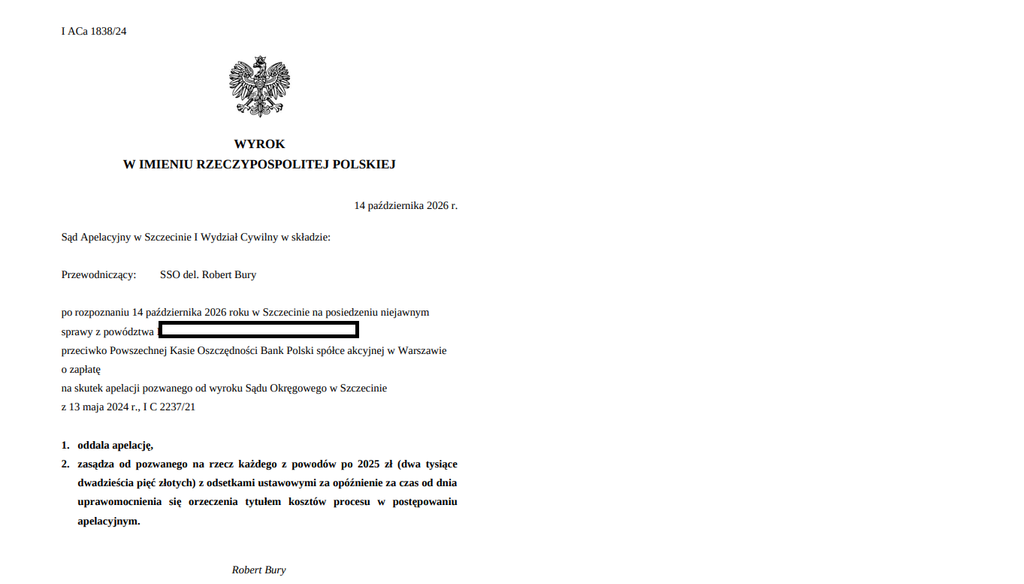
Bank został również obciążony w całości kosztami procesu, w tym kosztami zastępstwa procesowego. Sprawa zakończyła się prawomocnie wyrokiem Sądu Apelacyjnego w Szczecinie z 14 października 2026 r., sygn. akt I ACa 1838/24. Apelacja banku została bowiem oddalona w całości.
Co warto zapamiętać? Możliwość pozwania banku w przypadku spłaty kredytu
Ta sprawa pokazuje, że zamknięcie kredytu nie musi samo w sobie kończyć możliwości dochodzenia roszczeń związanych z kredytem frankowym. W sporach dotyczących umów frankowych w przypadku spłaty kredytu jak najbardziej istnieje możliwość pozwania banku, w tym przy umowach spłaconych kilka czy kilkanaście lat temu.
Zapraszamy do bezpłatnej weryfikacji umowy kredytowej.