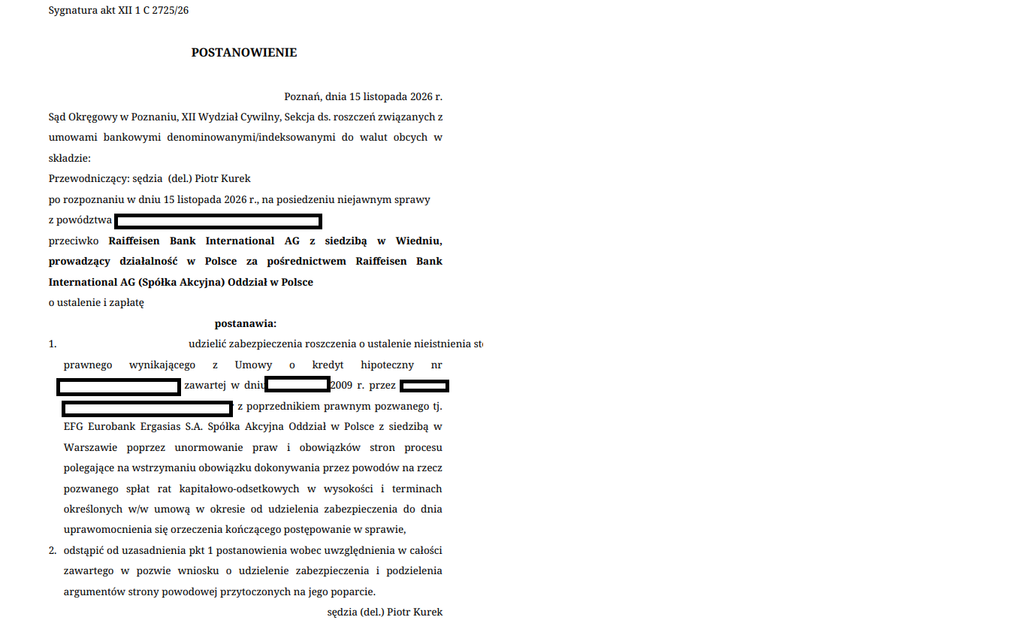
Sąd Okręgowy w Poznaniu, XII Wydział Cywilny, udzielił kredytobiorcom zabezpieczenia roszczenia poprzez wstrzymanie obowiązku spłaty rat kapitałowo-odsetkowych kredytu indeksowanego do euro. Postanowienie zostało wydane 15 listopada 2026 r. w sprawie o ustalenie nieważności umowy kredytowej oraz o zapłatę.
Oznacza to, że na czas trwania postępowania kredytobiorcy nie muszą regulować kolejnych rat określonych w umowie. Zabezpieczenie będzie obowiązywać do dnia uprawomocnienia się orzeczenia kończącego postępowanie w sprawie.
Pozew o nieważność umowy kredytu EURO i wniosek o zabezpieczenie
Sprawa dotyczy umowy kredytu hipotecznego zawartej w 2009 r. z EFG Eurobank Ergasias S.A. Spółka Akcyjna Oddział w Polsce, którego następcą prawnym jest obecnie Raiffeisen Bank International Aktiengesellschaft.
Kredyt był indeksowany do euro. Środki były spłacane zarówno w złotych, jak i w euro. Kredytobiorcy wystąpili z żądaniem ustalenia nieważności umowy oraz zwrotu kwot uiszczonych na rzecz banku.
Wraz z pozwem złożono wniosek o udzielenie zabezpieczenia. Kredytobiorcy wskazali, że na dzień wniesienia pozwu spłacili już co najmniej kwotę odpowiadającą kapitałowi faktycznie udostępnionemu przez bank. W takiej sytuacji dalsze regulowanie rat, obejmujących zarówno kapitał, jak i odsetki, mogłoby prowadzić do dalszego spełniania świadczeń, których zwrotu kredytobiorcy dochodzą w procesie.
Sąd w całości podzielił stanowisko kredytobiorców, że uprawdopodobnili zarówno roszczenie o ustalenie nieważności umowy, jak i interes prawny w udzieleniu zabezpieczenia.
Kwestionowane klauzule przeliczeniowe w umowie kredytowej EURO
Podstawą zarzutów kredytobiorców były postanowienia regulaminu dotyczące sposobu przeliczania kwoty kredytu oraz wysokości rat.
Zgodnie z pierwszym z zakwestionowanych postanowień, wypłata kredytu indeksowanego do waluty obcej następowała w złotych według kursu kupna ustalanego na podstawie tabeli obowiązującej w banku w chwili wypłaty środków. Jednocześnie saldo zadłużenia było wyrażane w walucie obcej i obliczane według kursu stosowanego przy uruchomieniu kredytu.
Drugie postanowienie przewidywało, że raty wyrażone w walucie obcej będą pobierane z rachunku kredytobiorcy w złotych według kursu sprzedaży z tabeli banku obowiązującej na koniec dnia roboczego poprzedzającego dzień wymagalności raty.
Mechanizm ten powodował, że bank wykorzystywał własne tabele kursowe zarówno przy ustalaniu wysokości zadłużenia po wypłacie kredytu, jak i przy określaniu wysokości poszczególnych rat. Jednocześnie regulamin nie wskazywał w sposób wystarczająco precyzyjny i obiektywny, według jakich kryteriów bank ustalał kurs kupna i kurs sprzedaży euro.
Dlaczego klauzule kursowe mogą być abuzywne?
W przypadku kredytów indeksowanych do waluty obcej zasadnicze znaczenie ma to, czy konsument mógł na podstawie umowy samodzielnie ustalić sposób wyliczenia wysokości zadłużenia i rat. Sama informacja, że bank zastosuje kurs kupna albo kurs sprzedaży z własnej tabeli, może być niewystarczająca, jeżeli umowa nie określa jasnych i weryfikowalnych zasad ustalania tego kursu.
Zgodnie z art. 69 ust. 2 pkt 4a ustawy z dnia 29 sierpnia 1997 r. – Prawo bankowe, umowa kredytu indeksowanego lub denominowanego powinna określać szczegółowe zasady ustalania kursu wymiany walut, na podstawie którego wyliczana jest między innymi kwota kredytu, jego transze oraz raty kapitałowo-odsetkowe. Celem tej regulacji jest zapewnienie kredytobiorcy przejrzystości co do sposobu ustalania kursów stosowanych przez bank.
W orzecznictwie wskazuje się, że postanowienia pozwalające bankowi na swobodne kształtowanie kursu waluty mogą prowadzić do uzależnienia wysokości świadczenia kredytobiorcy od jednostronnej decyzji banku. Takie klauzule są oceniane jako nietransparentne, mogą obciążać konsumenta nieprzewidywalnym ryzykiem i naruszać równowagę kontraktową stron.
Podobne znaczenie ma uchwała Sądu Najwyższego z 28 kwietnia 2022 r., sygn. akt III CZP 40/22, zgodnie z którą sprzeczne z naturą stosunku prawnego kredytu indeksowanego są postanowienia upoważniające bank do jednostronnego oznaczania kursu waluty, jeżeli umowa nie określa obiektywnych i weryfikowalnych kryteriów jego ustalenia.
Możliwa nieważność całej umowy kredytowej EURO
Kredytobiorcy argumentują, że wyeliminowanie zakwestionowanych postanowień powinno prowadzić do nieważności całej umowy, a nie jedynie do pominięcia spreadu walutowego.
Klauzule dotyczące wypłaty kredytu oraz spłaty rat są bowiem elementami jednego mechanizmu indeksacji. Pierwsza z nich określa sposób przeliczenia kwoty wypłaconej kredytobiorcy na euro, druga natomiast wpływa na sposób przeliczenia rat z euro na złote. Ich rozdzielenie może prowadzić do całkowitego usunięcia mechanizmu indeksacji oraz ryzyka kursowego.
W orzecznictwie Sądu Najwyższego wskazuje się, że klauzula ryzyka walutowego i klauzule kursowe są ze sobą ściśle powiązane. Jeżeli ich wyeliminowanie powodowałoby zmianę głównego charakteru umowy, utrzymanie jej w pozostałej części może okazać się niemożliwe.
Stanowisko to pozostaje zgodne z orzecznictwem Trybunału Sprawiedliwości Unii Europejskiej, w szczególności z wyrokiem z 3 października 2019 r. w sprawie C-260/18, Kamil Dziubak i Justyna Dziubak przeciwko Raiffeisen Bank International AG. Trybunał wskazywał, że usunięcie nieuczciwych warunków może prowadzić do upadku całej umowy, jeżeli bez tych warunków umowa nie może dalej obowiązywać bez zmiany jej głównego przedmiotu.
W przypadku stwierdzenia nieważności umowy świadczenia spełnione przez kredytobiorców mogą być kwalifikowane jako świadczenia nienależne, podlegające zwrotowi na podstawie art. 405 i art. 410 Kodeksu cywilnego. Taki skutek został również wskazany w orzecznictwie Sądu Najwyższego dotyczącym nieważnych umów kredytów indeksowanych.
Co oznacza zabezpieczenie dla kredytobiorców?
Udzielone zabezpieczenie nie jest jeszcze prawomocnym rozstrzygnięciem, że umowa kredytowa jest nieważna. Sąd nie rozstrzygnął ostatecznie żądań pozwu, lecz uznał, że na obecnym etapie kredytobiorcy przedstawili wystarczające argumenty przemawiające za istnieniem roszczenia oraz wykazali potrzebę tymczasowej ochrony.
Praktyczny skutek postanowienia jest jednak istotny. Kredytobiorcy zostali zwolnieni z obowiązku dalszej spłaty rat kapitałowo-odsetkowych na czas trwania procesu. Pozwala to ograniczyć ryzyko powiększania się wzajemnych rozliczeń oraz sytuacji, w której kredytobiorcy nadal przekazywaliby bankowi środki, których zwrotu dochodzą w postępowaniu.
Szczególne znaczenie ma przy tym fakt, że według przedstawionych wyliczeń kredytobiorcy spłacili już kwotę odpowiadającą udostępnionemu kapitałowi. W takim przypadku dalsze pobieranie rat mogłoby zwiększać kwotę świadczeń podlegających późniejszemu rozliczeniu między stronami.
Znaczenie postanowienia dla eurowiczów – unieważnienie kredytu EURO
Opisane postanowienie pokazuje, że również kredyty indeksowane do euro mogą podlegać analizie pod kątem abuzywności klauzul przeliczeniowych, ryzyka walutowego i skutków braku przejrzystych zasad ustalania kursów. Ocenie podlega nie nazwa waluty, lecz konkretny mechanizm zapisany w umowie i regulaminie.
Nie każda umowa kredytu indeksowanego będzie nieważna. Każdorazowo konieczne jest zbadanie treści umowy, regulaminu, tabel kursowych, sposobu informowania konsumenta o ryzyku oraz okoliczności zawarcia umowy. W omawianej sprawie Sąd uznał jednak, że argumentacja kredytobiorców jest na tyle prawdopodobna, a ich interes prawny dostatecznie wykazany, że zasadne było wstrzymanie spłaty rat do czasu zakończenia procesu.
Postanowienie Sądu Okręgowego w Poznaniu stanowi zatem korzystne dla kredytobiorców rozstrzygnięcie tymczasowe, które pozwala im oczekiwać na wynik procesu bez konieczności dalszego regulowania rat wynikających z kwestionowanej umowy.
Tekst ma charakter informacyjny i nie stanowi indywidualnej porady prawnej. Ocena zasadności roszczeń oraz możliwości uzyskania zabezpieczenia wymaga analizy konkretnej umowy kredytowej, regulaminu, historii spłat i dokumentów związanych z zawarciem umowy. Zapraszamy do kontaktu celem bezpłatnej analizy umowy kredytowej.