Sankcja kredytu darmowego to uprawnienie konsumenta wynikające z art. 45 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim. Mechanizm jest prosty, jeżeli bank narusza określone obowiązki informacyjne lub formalne przy zawieraniu umowy kredytu konsumenckiego, kredytobiorca może złożyć pisemne oświadczenie o skorzystaniu z sankcji kredytu darmowego. Od tego momentu bank traci prawo do pobierania jakiegokolwiek wynagrodzenia w postaci odsetek czy prowizji.
Sankcja kredytu darmowego działa w obu kierunkach:
- Na przyszłość — kolejne raty obejmują wyłącznie zwrot kapitału (bez odsetek i pozaodsetkowych kosztów, np. prowizji)
- Wstecz — wszelkie koszty pobrane przez bank ponad kwotę kapitału oraz uiszczone odsetki stają się świadczeniem nienależnym i podlegają zwrotowi
Getin Noble Bank a VeloBank — do kogo kierować roszczenie?
Znaczna część kredytów konsumenckich dochodzonych dziś w ramach sankcji kredytu darmowego wobec VeloBanku została pierwotnie zawarta z Getin Noble Bankiem. W wyniku decyzji Bankowego Funduszu Gwarancyjnego o przymusowej restrukturyzacji Getin Noble Banku, portfel kredytów konsumenckich w złotych został przeniesiony do VeloBanku, który przejął wynikające z nich prawa i obowiązki.
Ma to bezpośrednie znaczenie dla adresata oświadczenia o sankcji kredytu darmowego:
- Jeżeli kredyt konsumencki został przeniesiony do VeloBanku, oświadczenie i dalsza korespondencja kierowane są do VeloBanku, niezależnie od tego, że umowa została pierwotnie podpisana z Getin Noble Bankiem
- Jeżeli zobowiązanie pozostało w Getin Noble Banku (dotyczy to przede wszystkim kredytów walutowych, które nie zostały objęte przeniesieniem), roszczenie należy zgłaszać w postępowaniu upadłościowym prowadzonym wobec Getin Noble Banku, a nie do VeloBanku
- Kredyt spłacony jeszcze przed przeniesieniem portfela również może podlegać sankcji kredytu darmowego, o ile nie minął roczny termin od dnia całkowitego wykonania umowy
Przed złożeniem oświadczenia konieczne jest więc ustalenie, który podmiot jest aktualnie stroną umowy oraz do kogo faktycznie powinno trafić roszczenie. Błędnie zaadresowane oświadczenie może opóźnić bieg sprawy.
Jakie warunki musi spełniać kredyt?
Sankcja kredytu darmowego nie dotyczy każdej umowy. Warunki to:
- Kwota kredytu — całkowita kwota nie może przekraczać 255 550 zł
- Data zawarcia umowy — sankcja obejmuje umowy zawarte po 17 grudnia 2011 r.
- Cel konsumencki — środki przeznaczone na cele prywatne, niezwiązane z działalnością gospodarczą
- Brak zabezpieczenia hipotecznego — kredyty zabezpieczone hipoteką wyłączone są z zakresu ustawy
- Termin — oświadczenie można złożyć najpóźniej rok od dnia całkowitego wykonania umowy
Jakie błędy w umowie dają podstawę do sankcji?
Do tej pory identyfikowaliśmy we wzorcach umownych następujące naruszenia:
- Błędne lub niejasne wskazanie RRSO (rzeczywista roczna stopa oprocentowania)
- Naliczanie odsetek od prowizji zamiast od faktycznie wypłaconej kwoty
- Błędne obliczenie pozaodsetkowych kosztów kredytu
- Niekompletny lub nieczytelny formularz informacyjny
- Brak lub błędne informacje o prawie do odstąpienia od umowy
- Różnica między kwotą w umowie a kwotą faktycznie wypłaconą
- Nieprawidłowe lub niepełne zasady wcześniejszej spłaty
Co znajduje się w umowach VeloBank?
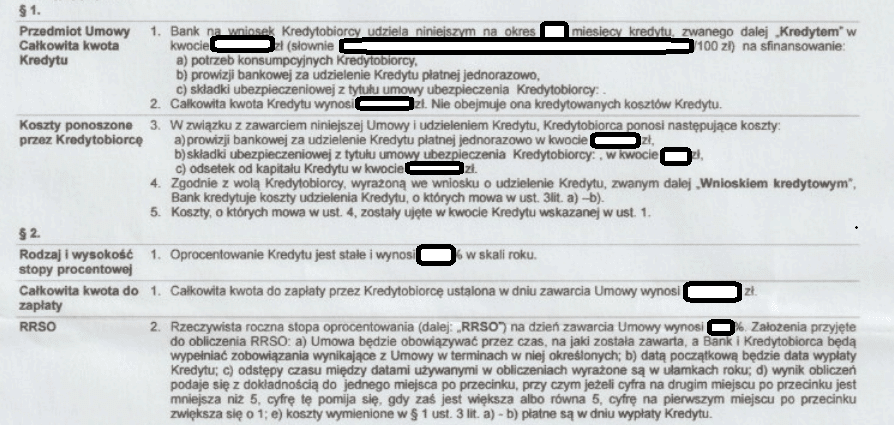
Podstawowe informacje znajdują się na pierwszej stronie umowy kredytu konsumenckiego VeloBank:
- § 1 ust. 1: kwota kredytu wskazana jako całkowita kwota kredytu powiększona o kredytowane koszty, w tym prowizję i składkę ubezpieczeniową
- § 1 ust. 2: odrębnie wskazana całkowita kwota kredytu
- § 2: oprocentowanie kredytu naliczane od całkowitej kwoty pożyczki wraz z kredytowanymi kosztami
- § 2 ust. 2: wysokość RRSO
Sam układ tych zapisów w umowach VeloBank rodzi wątpliwości co do zgodności z ustawą o kredycie konsumenckim, ponieważ przenika się w nich pojęcie kwoty kredytu z pojęciem całkowitej kwoty kredytu. Przejdźmy jednak do szczegółów.
Potencjalne naruszenia w umowach VeloBank
Po pierwsze, w § 1 ust. 1 umowy kwota kredytu określana jest jako całkowita kwota kredytu powiększona o kredytowane koszty, czyli prowizję i składkę ubezpieczeniową. Ustawa o kredycie konsumenckim wymaga jednak jednoznacznego rozdzielenia kosztów kredytu od całkowitej kwoty kredytu — w przeciwnym razie konsument nie jest w stanie ustalić, od jakiej podstawy naliczane są odsetki, a od jakiej pozostałe koszty.
Po drugie, § 1 ust. 2 umowy wskazuje odrębnie całkowitą kwotę kredytu, co w zestawieniu z ust. 1 tego samego paragrafu prowadzi do sytuacji, w której w jednej jednostce redakcyjnej umowy funkcjonują dwie różne definicje kwoty kredytu. Taka konstrukcja utrudnia konsumentowi zweryfikowanie, jaka kwota rzeczywiście została mu udostępniona, a jaka stanowi sumę kredytu i kredytowanych kosztów.
Po trzecie, § 2 umowy reguluje oprocentowanie kredytu w oparciu o całkowitą kwotę kredytu powiększoną o kredytowane koszty, zamiast od kwoty rzeczywiście wypłaconego kapitału. Naliczanie odsetek od kredytowanych kosztów, w tym od prowizji, było wielokrotnie kwestionowane w orzecznictwie jako niezgodne z art. 5 pkt 6 i 7 ustawy o kredycie konsumenckim.
Po czwarte, § 2 ust. 2 umowy zawiera wskazanie RRSO, które przy takiej konstrukcji podstawy naliczania odsetek bywa zaburzone i nie odzwierciedla rzeczywistego kosztu kredytu ponoszonego przez konsumenta. Zaniżone lub nieprawidłowo wyliczone RRSO jest jednym z najczęściej stwierdzanych naruszeń dających podstawę do sankcji kredytu darmowego.
Procedura sankcji kredytu darmowego w VeloBank — etapy krok po kroku
Etap I — Analiza umowy
Punktem wyjścia jest szczegółowe przeanalizowanie całej dokumentacji kredytowej związanej z umową zawartą z VeloBank, a w przypadku kredytów przejętych po Getin Noble Banku — również dokumentów z okresu poprzedzającego przeniesienie portfela. Analizie podlega umowa kredytu wraz ze wszystkimi aneksami, harmonogram spłat, formularz informacyjny doręczony przed zawarciem umowy oraz wyciągi bankowe potwierdzające historię spłat.
Na tym etapie sprawdzana jest zgodność poszczególnych paragrafów umowy z wymogami ustawy o kredycie konsumenckim, w tym sposób wskazania kwoty kredytu, oprocentowania i RRSO opisany w sekcji dotyczącej błędów w umowach VeloBank. Weryfikowane jest również, czy formularz informacyjny zawiera wszystkie elementy wymagane przepisami oraz czy kredytobiorca otrzymał go przed podpisaniem umowy, a nie w chwili jej zawarcia. Efektem tego etapu jest lista konkretnych naruszeń wraz z podstawą prawną każdego z nich, na której opiera się dalsze postępowanie.
Etap II — Złożenie oświadczenia
Oświadczenie o skorzystaniu z sankcji kredytu darmowego składa się na piśmie bezpośrednio do VeloBank, jako podmiotu aktualnie zarządzającego wierzytelnością wynikającą z umowy. Dokument musi zawierać dane kredytobiorcy, dane identyfikujące umowę (numer, datę zawarcia), precyzyjne wskazanie konkretnych naruszeń wraz z podstawą prawną, a także jednoznaczne żądanie — spłatę wyłącznie kapitału oraz zwrot dotychczas nadpłaconych kwot.
Oświadczenie powinno zostać wysłane w sposób pozwalający na udokumentowanie daty doręczenia, na przykład listem poleconym za potwierdzeniem odbioru. Od momentu doręczenia bank ma 30 dni na ustosunkowanie się do żądania. Brak odpowiedzi w tym terminie traktowany jest jak odmowa i otwiera drogę do kolejnego etapu procedury.
Etap III — Wezwanie do zapłaty
Jeżeli VeloBank odmawia uznania sankcji kredytu darmowego lub nie udziela odpowiedzi w ustawowym terminie, wysyłane jest formalne wezwanie do zapłaty. Dokument precyzuje żądaną kwotę, wyliczoną jako różnicę między sumą wpłat dokonanych przez kredytobiorcę a wysokością samego kapitału pozostałego do spłaty, a także sumę wszystkich spłaconych odsetek, oraz wyznacza bankowi ostateczny termin spełnienia świadczenia.
Wezwanie do zapłaty pełni również funkcję dowodową w ewentualnym późniejszym postępowaniu sądowym — potwierdza, że kredytobiorca podjął próbę polubownego rozwiązania sporu przed skierowaniem sprawy na drogę procesową.
Etap IV — Postępowanie sądowe
Jeśli VeloBank nie spełni żądań objętych wezwaniem do zapłaty, składany jest pozew o zapłatę lub o ustalenie, że umowa kredytu podlega sankcji kredytu darmowego. Postępowanie obejmuje wymianę pism procesowych między stronami, szczegółową analizę dokumentacji kredytowej przedstawionej sądowi oraz, w razie potrzeby, opinię biegłego sądowego z zakresu bankowości lub finansów, weryfikującą prawidłowość wyliczeń RRSO i pozostałych kosztów kredytu.
Czas trwania postępowania zależy od obciążenia danego sądu oraz stopnia skomplikowania sprawy i wynosi zazwyczaj od kilkunastu miesięcy do dwóch lat. Po uzyskaniu prawomocnego wyroku, w razie braku dobrowolnej realizacji przez bank, możliwe jest wszczęcie egzekucji komorniczej.
Co można odzyskać dzięki sankcji kredytu darmowego?
Skuteczne skorzystanie z sankcji kredytu darmowego oznacza, że kredytobiorca spłaca wyłącznie kapitał pożyczony przez VeloBank, a wszystko, co zostało pobrane ponad tę kwotę, podlega zwrotowi jako świadczenie nienależne. W praktyce zwrotowi podlegają cztery główne kategorie kosztów.
- Odsetki umowne — cała kwota odsetek naliczonych zgodnie z oprocentowaniem wskazanym w umowie, niezależnie od tego, czy odsetki zostały już spłacone, czy są dopiero uwzględnione w przyszłych ratach
- Prowizję za udzielenie kredytu — opłata pobierana jednorazowo przy uruchomieniu kredytu, często rozliczana proporcjonalnie w przypadku wcześniejszej spłaty, ale w całości podlegająca zwrotowi przy sankcji kredytu darmowego
- Składki ubezpieczeniowe — koszty ubezpieczenia kredytu doliczone do raty lub skredytowane w kwocie kredytu, jeżeli stanowiły element wynagrodzenia banku za udostępnienie kapitału
- Opłaty przygotowawcze i administracyjne — pozostałe koszty pozaodsetkowe wskazane w umowie, w tym opłaty za rozpatrzenie wniosku czy obsługę kredytu
Konkretna kwota, jaką można odzyskać, zależy od parametrów danego kredytu, w tym jego wysokości, długości okresu spłaty, wysokości oprocentowania oraz struktury kosztów pozaodsetkowych przyjętej w umowie. Im wyższa kwota kredytu i dłuższy okres spłaty, tym większa część raty stanowi wynagrodzenie banku, a nie zwrot kapitału, co bezpośrednio przekłada się na wysokość potencjalnego zwrotu. Przy kredycie w wysokości 50 000 zł na 5 lat oszczędność wynikająca z sankcji kredytu darmowego może wynosić od 15 000 do 30 000 zł, w zależności od tego, ile z wymienionych wyżej naruszeń uda się wykazać w konkretnej umowie.
Sankcja kredytu darmowego a kredyt hipoteczny
Pamiętajmy, że sankcja kredytu darmowego dotyczy wyłącznie kredytów konsumenckich udzielanych przez VeloBank. Kredyty hipoteczne udzielane od 22 lipca 2017 r. podlegają odrębnym regulacjom.
Wyjątek stanowią kredyty hipoteczne zawarte między 19 grudnia 2011 r. a 21 lipca 2017 r. mogą podlegać sankcji kredytu darmowego, pod warunkiem że kwota nie przekracza 255 550 zł.
Sankcja kredytu darmowego dla kredytów spłaconych
Osoby, które już spłaciły kredyt w VeloBank, mogą nadal korzystać z sankcji kredytu darmowego. Działają tu taj dwa mechanizmy:
- Prawo do proporcjonalnego zwrotu kosztów przy wcześniejszej spłacie — każdy kredytobiorca spłacający wcześniej ma prawo do zwrotu prowizji, składek ubezpieczeniowych i innych kosztów rozłożonych w czasie
- Sankcja kredytu darmowego dla kredytów spłaconych — można złożyć oświadczenie jeszcze przez rok od daty całkowitego rozliczenia umowy
Jak egzekwować sankcję kredytu darmowego?
Ze względu na doświadczenie bankowych działów prawnych, dla których sprawy o sankcje kredytu darmowego są dziś częstym przedmiotem procesów sądowych zalecamy zaangażowanie wyspecjalizowanego doradcy – radcy prawnego lub adwokata. Koronnym argumentem wzmacniającym pozycję kredytobiorcy jest wyrok Trybunału Sprawiedliwości Unii Europejskiej z 23 kwietnia 2026 r. w sprawie C-744/24, który stanowi aktualną podstawę prawną dla roszczeń dotyczących kredytów konsumenckich.
Co zrobić, gdy VeloBank odmawia?
Krok 1 — Analiza treści odmowy jako dokumentu procesowego
Pismo, w którym VeloBank odmawia uznania sankcji kredytu darmowego jest traktowane jako dokument o znaczeniu procesowym. Analizowane jest, jakie argumenty bank przywołuje na poparcie odmowy, czy odnosi się do wszystkich wskazanych naruszeń, czy pomija część z nich, oraz czy przedstawia własną interpretację przepisów ustawy o kredycie konsumenckim. Takie odniesienie się banku do konkretnych zarzutów, lub jego brak, ma znaczenie dowodowe na dalszym etapie sprawy i pozwala doprecyzować argumentację przed kolejnym pismem.
Krok 2 — Ponowne wezwanie do zapłaty z precyzyjnym żądaniem i terminem
Na podstawie analizy odmowy przygotowywane jest ponowne wezwanie do zapłaty, uwzględniające argumenty podniesione przez VeloBank. Wezwanie precyzuje żądaną kwotę wraz ze sposobem jej wyliczenia, odnosi się bezpośrednio do stanowiska banku i wyznacza ostateczny, możliwy do wyegzekwowania termin spełnienia świadczenia. Ten etap dokumentuje, że kredytobiorca podjął dodatkową próbę polubownego zakończenia sporu, mimo wcześniejszej odmowy.
Krok 3 — Postępowanie sądowe z szczegółowym wskazaniem naruszeń
Jeżeli bank podtrzymuje odmowę lub ponownie nie udzieli odpowiedzi, składany jest pozew. Pozew zawiera szczegółowe, poparte dokumentacją wskazanie każdego naruszenia stwierdzonego w umowie, wraz z podstawą prawną i odniesieniem do konkretnych zapisów umownych, takich jak sposób określenia kwoty kredytu, oprocentowania czy RRSO opisany we wcześniejszych sekcjach. Im bardziej szczegółowo naruszenia zostaną przedstawione już na etapie pozwu, tym mniejsze pole do polemiki pozostaje po stronie banku w toku postępowania.
Krok 4 — Egzekucja wyroku poprzez zajęcie środków na rachunkach bankowych
Po uzyskaniu prawomocnego wyroku, jeżeli bank nie wykona go dobrowolnie, kredytobiorca może skierować sprawę do komornika sądowego. Egzekucja prowadzona jest najczęściej poprzez zajęcie środków zgromadzonych na rachunkach bankowych dłużnika, co pozwala wyegzekwować zasądzoną kwotę bez konieczności dalszego oczekiwania na dobrowolne rozliczenie się banku z kredytobiorcą.
