Artykuł Nowy wyrok SKD Citi Handlowy (obecnie Velobank) wrzesień 2026 pochodzi z serwisu Usługi prawne.
]]>Przedmiotem sporu były naruszenia obowiązków informacyjnych – błędy znajdujące się w umowie pożyczki z 2021 r. zawartej z Bankiem Handlowym w Warszawie S.A. (Citi Handlowy) – a wynikające z ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim.
Wyrok w sprawie SKD Citi Handlowy ma znaczenia dla kredytobiorców banku Citi Handlowy (w tym VeloBank S.A.), którzy posiadają kredyty lub pożyczki w niniejszych bankach i zastanawiają się czy mają podstawy, aby pozwać bank w sprawie dotyczącej sankcji kredytu darmowego (SKD). Umowy z podanego okresu zawierają bowiem bardzo często analogiczne zapisy, które mogą stanowić podstawę do sankcji kredytu darmowego (SKD).
Citi Handlowy a VeloBank – przeniesienie bankowości detalicznej do VeloBank – do kogo kierować roszczenie?
W dniach 12 – 14 czerwca doszło do przeniesienia bankowości detalicznej Citi Handlowy do VeloBank. Ma to znaczenia w kontekście tego kto powinien być adresatem oświadczenia o skorzystaniu z sankcji kredytu darmowego i następnie stroną w procesie sądowym.
Wszystkie oświadczenia o skorzystaniu z sankcji kredytu darmowego jak i korespondencję w sprawach dotyczących kredytów/pożyczek konsumenckich należy kierować wyłącznie do VeloBank S.A.
Oznacza to, że stroną procesu w sprawie o sankcję kredytu darmowego, która dotyczy umowy zawartej z bankiem Citi Handlowy będzie VeloBank.
Warto pamiętać, że umowa spłacona przed przeniesieniem do portfela VeloBank również może podlegać sankcji kredytu darmowego (SKD), pod warunkiem że nie minął jeszcze roczny termin od dnia całkowitego wykonania umowy.
Stan faktyczny sprawy dotyczącej nowego wyroku SKD Citi Handlowy (obecnie Velobank) wrzesień 2026
Przedmiotowa sprawa dotyczy umowy pożyczki z zawartej z Bankiem Handlowym w Warszawie S.A. (Citi Handlowy) w 2021 r. Po dokonaniu przez Kancelarię CST analizy zawartej umowy, pożyczkobiorca złożył oświadczenie o skorzystaniu z sankcji kredytu darmowego.
W treści oświadczenia o skorzystaniu z sankcji kredytu darmowego podniesiony został szereg naruszeń, w tym dotyczących:
– nieprawidłowego określenia całkowitej kwoty pożyczki, w tym posługiwania się bliżej niesprecyzowanymi pojęciami jak: „oprocentowanie Pożyczki” czy „wypłacona kwoty Pożyczki”;
– naliczania odsetek od kredytowanych kosztów (prowizji) i w konsekwencji zaburzenia RRSO, całkowitej kwoty do zapłaty oraz całkowitego kosztu pożyczki, a także stopy oprocentowania pożyczki.
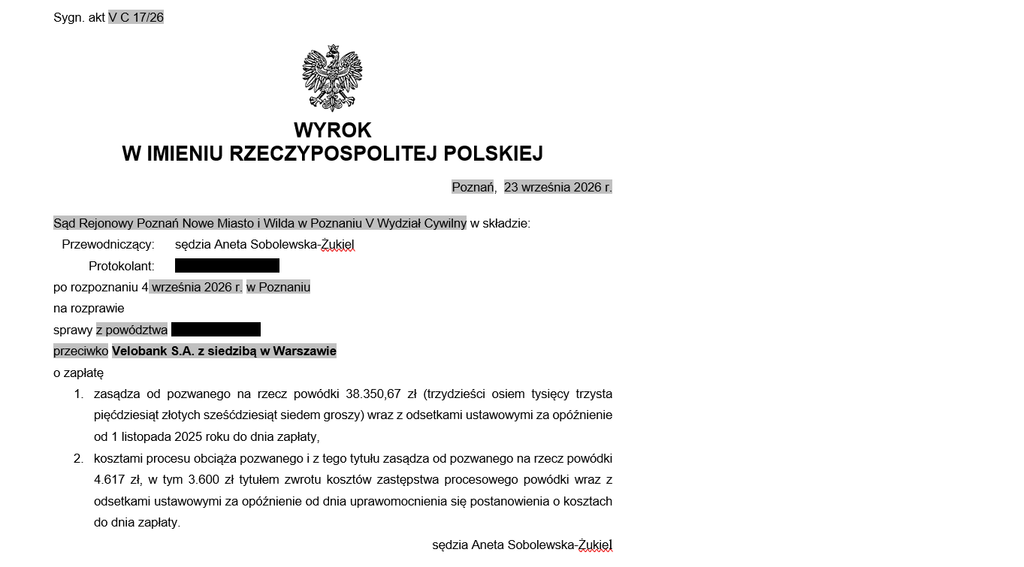
Pożyczkobiorca w ramach złożonego oświadczenia domagał się nie tylko uznania, że pożyczka korzysta z sankcji kredytu darmowego i „staje się” darmowa, ale również zwrotu uiszczonych dotychczas odsetek w wysokości 38.350,67 PLN.
Z uwagi na negatywną odpowiedź banku, kolejnym krokiem było wniesienie pozwu do sądu o zapłatę. Postępowanie przed Sądem I Instancji trwało niecały rok.
Rozstrzygnięcie sądu – korzystny wyrok w sprawie SKD przeciwko Citi Handlowy (obecnie Velobank)
Sąd I Instancji w całości uwzględnił roszczenie pożyczkobiorcy zasądzając na jego rzecz dochodzoną pozwem kwotę w wysokości 38.350,67 PLN wraz z odsetkami ustawowymi za opóźnienie. Dodatkowo bank jako strona przegrywają został w całości obciążony kosztami postępowania sądowego.
Uwzględniona przez Sąd I Instancji kwota nie jest jedyną korzyścią dla pożyczkobiorcy wynikającą ze skutecznego skorzystania z sankcji kredytu darmowego. Sankcja kredytu darmowego dotyczy także wszystkich odsetek oraz kosztów spłacanych w toku postępowania sądowego.
Jeżeli wyrok się utrzyma i Sąd II Instancji oddali apelację banku, bank powinien zwrócić także odsetki oraz koszty spłacane za okres nieobjęty pozwem oraz przygotować nowy harmonogram spłaty, zgodnie z którym rata obejmować będzie wyłącznie spłacany kapitał.
Kluczowe argumenty sądu w sprawie korzystnego wyroku SKD przeciwko Citi Handlowy (obecnie VeloBank)
Sąd I Instancji w ustnych motywach rozstrzygnięcia odniósł się przede wszystkim do wyroku TSUE z dnia 23.04.2026 r., w sprawie C – 744/24, zgodnie z którym niedopuszczalne jest naliczanie odsetek od kredytowanych kosztów (prowizji, składki ubezpieczeniowej).
Skutkiem tego mechanizmu jest bowiem ustalenie błędnej wysokości całkowitego kosztu kredytu (w części dotyczącej odsetek i następnie rzeczywistej rocznej stopy oprocentowania (RRSO). Zaburzone są parametry umowy, a bank wprowadza w błąd wskazując że podstawą stopy oprocentowania mogą być kredytowane koszty (w sytuacji gdy oprocentowana może być tylko kwota udostępniona „na rękę”).
Znaczenie wyroku SKD Citi Handlowy (obecnie VeloBank) dla innych klientów
Komentowany korzystny wyrok SKD jest kolejnym pozytywnym sygnałem dla zmieniającej się na korzyść konsumentów linii orzeczniczej polskich sądowych w sprawach sankcji kredytu darmowego. Kluczową rolę odgrywa tutaj wyrok TSUE z dnia 23.04.2026 r., w sprawie C – 744/24.
Coraz bowiem więcej sądów sięga po niniejszy wyrok TSUE w toczących się sporach, których osią jest sankcja kredytu darmowego.
Korzystne rozstrzygnięcie w sprawie SKD przeciwko Citi Handlowy (obecnie VeloBank) – co mogą zrobić kredytobiorcy Citi i VeloBanku?
W pierwszej kolejności warto zweryfikować czy i w naszej umowie nie znajduje się mechanizm, zgodnie z którym oprocentowaniu podlega nie tylko faktycznie udostępniona nam kwota, ale także kredytowana prowizja czy składka ubezpieczeniowa.
Jeżeli chcemy mieć pewność co do tego czy w ramach naszej umowy możemy skorzystać z sankcji kredytu darmowego, zapraszamy do bezpłatnej analizy w Kancelarii CST, która specjalizuje się w sporach z instytucjami finansowymi.
Artykuł Nowy wyrok SKD Citi Handlowy (obecnie Velobank) wrzesień 2026 pochodzi z serwisu Usługi prawne.
]]>Artykuł Sankcja kredytu darmowego w VeloBank — jak odzyskać odsetki i prowizje z umowy kredytowej? pochodzi z serwisu Usługi prawne.
]]>Sankcja kredytu darmowego działa w obu kierunkach:
- Na przyszłość — kolejne raty obejmują wyłącznie zwrot kapitału (bez odsetek i pozaodsetkowych kosztów, np. prowizji)
- Wstecz — wszelkie koszty pobrane przez bank ponad kwotę kapitału oraz uiszczone odsetki stają się świadczeniem nienależnym i podlegają zwrotowi
Getin Noble Bank a VeloBank — do kogo kierować roszczenie?
Znaczna część kredytów konsumenckich dochodzonych dziś w ramach sankcji kredytu darmowego wobec VeloBanku została pierwotnie zawarta z Getin Noble Bankiem. W wyniku decyzji Bankowego Funduszu Gwarancyjnego o przymusowej restrukturyzacji Getin Noble Banku, portfel kredytów konsumenckich w złotych został przeniesiony do VeloBanku, który przejął wynikające z nich prawa i obowiązki.
Ma to bezpośrednie znaczenie dla adresata oświadczenia o sankcji kredytu darmowego:
- Jeżeli kredyt konsumencki został przeniesiony do VeloBanku, oświadczenie i dalsza korespondencja kierowane są do VeloBanku, niezależnie od tego, że umowa została pierwotnie podpisana z Getin Noble Bankiem
- Jeżeli zobowiązanie pozostało w Getin Noble Banku (dotyczy to przede wszystkim kredytów walutowych, które nie zostały objęte przeniesieniem), roszczenie należy zgłaszać w postępowaniu upadłościowym prowadzonym wobec Getin Noble Banku, a nie do VeloBanku
- Kredyt spłacony jeszcze przed przeniesieniem portfela również może podlegać sankcji kredytu darmowego, o ile nie minął roczny termin od dnia całkowitego wykonania umowy
Przed złożeniem oświadczenia konieczne jest więc ustalenie, który podmiot jest aktualnie stroną umowy oraz do kogo faktycznie powinno trafić roszczenie. Błędnie zaadresowane oświadczenie może opóźnić bieg sprawy.
Jakie warunki musi spełniać kredyt?
Sankcja kredytu darmowego nie dotyczy każdej umowy. Warunki to:
- Kwota kredytu — całkowita kwota nie może przekraczać 255 550 zł
- Data zawarcia umowy — sankcja obejmuje umowy zawarte po 17 grudnia 2011 r.
- Cel konsumencki — środki przeznaczone na cele prywatne, niezwiązane z działalnością gospodarczą
- Brak zabezpieczenia hipotecznego — kredyty zabezpieczone hipoteką wyłączone są z zakresu ustawy
- Termin — oświadczenie można złożyć najpóźniej rok od dnia całkowitego wykonania umowy
Jakie błędy w umowie dają podstawę do sankcji?
Do tej pory identyfikowaliśmy we wzorcach umownych następujące naruszenia:
- Błędne lub niejasne wskazanie RRSO (rzeczywista roczna stopa oprocentowania)
- Naliczanie odsetek od prowizji zamiast od faktycznie wypłaconej kwoty
- Błędne obliczenie pozaodsetkowych kosztów kredytu
- Niekompletny lub nieczytelny formularz informacyjny
- Brak lub błędne informacje o prawie do odstąpienia od umowy
- Różnica między kwotą w umowie a kwotą faktycznie wypłaconą
- Nieprawidłowe lub niepełne zasady wcześniejszej spłaty
Co znajduje się w umowach VeloBank?
Podstawowe informacje znajdują się na pierwszej stronie umowy kredytu konsumenckiego VeloBank:
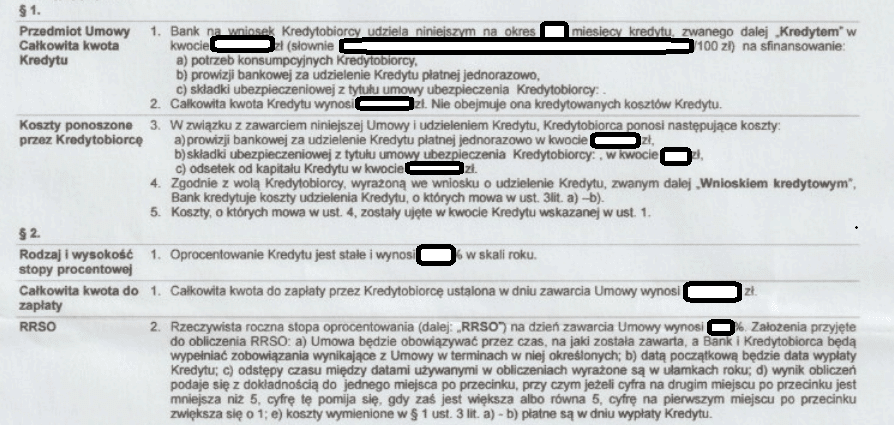
- § 1 ust. 1: kwota kredytu wskazana jako całkowita kwota kredytu powiększona o kredytowane koszty, w tym prowizję i składkę ubezpieczeniową
- § 1 ust. 2: odrębnie wskazana całkowita kwota kredytu
- § 2: oprocentowanie kredytu naliczane od całkowitej kwoty pożyczki wraz z kredytowanymi kosztami
- § 2 ust. 2: wysokość RRSO
Sam układ tych zapisów w umowach VeloBank rodzi wątpliwości co do zgodności z ustawą o kredycie konsumenckim, ponieważ przenika się w nich pojęcie kwoty kredytu z pojęciem całkowitej kwoty kredytu. Przejdźmy jednak do szczegółów.
Potencjalne naruszenia w umowach VeloBank
Po pierwsze, w § 1 ust. 1 umowy kwota kredytu określana jest jako całkowita kwota kredytu powiększona o kredytowane koszty, czyli prowizję i składkę ubezpieczeniową. Ustawa o kredycie konsumenckim wymaga jednak jednoznacznego rozdzielenia kosztów kredytu od całkowitej kwoty kredytu — w przeciwnym razie konsument nie jest w stanie ustalić, od jakiej podstawy naliczane są odsetki, a od jakiej pozostałe koszty.
Po drugie, § 1 ust. 2 umowy wskazuje odrębnie całkowitą kwotę kredytu, co w zestawieniu z ust. 1 tego samego paragrafu prowadzi do sytuacji, w której w jednej jednostce redakcyjnej umowy funkcjonują dwie różne definicje kwoty kredytu. Taka konstrukcja utrudnia konsumentowi zweryfikowanie, jaka kwota rzeczywiście została mu udostępniona, a jaka stanowi sumę kredytu i kredytowanych kosztów.
Po trzecie, § 2 umowy reguluje oprocentowanie kredytu w oparciu o całkowitą kwotę kredytu powiększoną o kredytowane koszty, zamiast od kwoty rzeczywiście wypłaconego kapitału. Naliczanie odsetek od kredytowanych kosztów, w tym od prowizji, było wielokrotnie kwestionowane w orzecznictwie jako niezgodne z art. 5 pkt 6 i 7 ustawy o kredycie konsumenckim.
Po czwarte, § 2 ust. 2 umowy zawiera wskazanie RRSO, które przy takiej konstrukcji podstawy naliczania odsetek bywa zaburzone i nie odzwierciedla rzeczywistego kosztu kredytu ponoszonego przez konsumenta. Zaniżone lub nieprawidłowo wyliczone RRSO jest jednym z najczęściej stwierdzanych naruszeń dających podstawę do sankcji kredytu darmowego.
Procedura sankcji kredytu darmowego w VeloBank — etapy krok po kroku
Etap I — Analiza umowy
Punktem wyjścia jest szczegółowe przeanalizowanie całej dokumentacji kredytowej związanej z umową zawartą z VeloBank, a w przypadku kredytów przejętych po Getin Noble Banku — również dokumentów z okresu poprzedzającego przeniesienie portfela. Analizie podlega umowa kredytu wraz ze wszystkimi aneksami, harmonogram spłat, formularz informacyjny doręczony przed zawarciem umowy oraz wyciągi bankowe potwierdzające historię spłat.
Na tym etapie sprawdzana jest zgodność poszczególnych paragrafów umowy z wymogami ustawy o kredycie konsumenckim, w tym sposób wskazania kwoty kredytu, oprocentowania i RRSO opisany w sekcji dotyczącej błędów w umowach VeloBank. Weryfikowane jest również, czy formularz informacyjny zawiera wszystkie elementy wymagane przepisami oraz czy kredytobiorca otrzymał go przed podpisaniem umowy, a nie w chwili jej zawarcia. Efektem tego etapu jest lista konkretnych naruszeń wraz z podstawą prawną każdego z nich, na której opiera się dalsze postępowanie.
Etap II — Złożenie oświadczenia
Oświadczenie o skorzystaniu z sankcji kredytu darmowego składa się na piśmie bezpośrednio do VeloBank, jako podmiotu aktualnie zarządzającego wierzytelnością wynikającą z umowy. Dokument musi zawierać dane kredytobiorcy, dane identyfikujące umowę (numer, datę zawarcia), precyzyjne wskazanie konkretnych naruszeń wraz z podstawą prawną, a także jednoznaczne żądanie — spłatę wyłącznie kapitału oraz zwrot dotychczas nadpłaconych kwot.
Oświadczenie powinno zostać wysłane w sposób pozwalający na udokumentowanie daty doręczenia, na przykład listem poleconym za potwierdzeniem odbioru. Od momentu doręczenia bank ma 30 dni na ustosunkowanie się do żądania. Brak odpowiedzi w tym terminie traktowany jest jak odmowa i otwiera drogę do kolejnego etapu procedury.
Etap III — Wezwanie do zapłaty
Jeżeli VeloBank odmawia uznania sankcji kredytu darmowego lub nie udziela odpowiedzi w ustawowym terminie, wysyłane jest formalne wezwanie do zapłaty. Dokument precyzuje żądaną kwotę, wyliczoną jako różnicę między sumą wpłat dokonanych przez kredytobiorcę a wysokością samego kapitału pozostałego do spłaty, a także sumę wszystkich spłaconych odsetek, oraz wyznacza bankowi ostateczny termin spełnienia świadczenia.
Wezwanie do zapłaty pełni również funkcję dowodową w ewentualnym późniejszym postępowaniu sądowym — potwierdza, że kredytobiorca podjął próbę polubownego rozwiązania sporu przed skierowaniem sprawy na drogę procesową.
Etap IV — Postępowanie sądowe
Jeśli VeloBank nie spełni żądań objętych wezwaniem do zapłaty, składany jest pozew o zapłatę lub o ustalenie, że umowa kredytu podlega sankcji kredytu darmowego. Postępowanie obejmuje wymianę pism procesowych między stronami, szczegółową analizę dokumentacji kredytowej przedstawionej sądowi oraz, w razie potrzeby, opinię biegłego sądowego z zakresu bankowości lub finansów, weryfikującą prawidłowość wyliczeń RRSO i pozostałych kosztów kredytu.
Czas trwania postępowania zależy od obciążenia danego sądu oraz stopnia skomplikowania sprawy i wynosi zazwyczaj od kilkunastu miesięcy do dwóch lat. Po uzyskaniu prawomocnego wyroku, w razie braku dobrowolnej realizacji przez bank, możliwe jest wszczęcie egzekucji komorniczej.
Co można odzyskać dzięki sankcji kredytu darmowego?
Skuteczne skorzystanie z sankcji kredytu darmowego oznacza, że kredytobiorca spłaca wyłącznie kapitał pożyczony przez VeloBank, a wszystko, co zostało pobrane ponad tę kwotę, podlega zwrotowi jako świadczenie nienależne. W praktyce zwrotowi podlegają cztery główne kategorie kosztów.
- Odsetki umowne — cała kwota odsetek naliczonych zgodnie z oprocentowaniem wskazanym w umowie, niezależnie od tego, czy odsetki zostały już spłacone, czy są dopiero uwzględnione w przyszłych ratach
- Prowizję za udzielenie kredytu — opłata pobierana jednorazowo przy uruchomieniu kredytu, często rozliczana proporcjonalnie w przypadku wcześniejszej spłaty, ale w całości podlegająca zwrotowi przy sankcji kredytu darmowego
- Składki ubezpieczeniowe — koszty ubezpieczenia kredytu doliczone do raty lub skredytowane w kwocie kredytu, jeżeli stanowiły element wynagrodzenia banku za udostępnienie kapitału
- Opłaty przygotowawcze i administracyjne — pozostałe koszty pozaodsetkowe wskazane w umowie, w tym opłaty za rozpatrzenie wniosku czy obsługę kredytu
Konkretna kwota, jaką można odzyskać, zależy od parametrów danego kredytu, w tym jego wysokości, długości okresu spłaty, wysokości oprocentowania oraz struktury kosztów pozaodsetkowych przyjętej w umowie. Im wyższa kwota kredytu i dłuższy okres spłaty, tym większa część raty stanowi wynagrodzenie banku, a nie zwrot kapitału, co bezpośrednio przekłada się na wysokość potencjalnego zwrotu. Przy kredycie w wysokości 50 000 zł na 5 lat oszczędność wynikająca z sankcji kredytu darmowego może wynosić od 15 000 do 30 000 zł, w zależności od tego, ile z wymienionych wyżej naruszeń uda się wykazać w konkretnej umowie.
Sankcja kredytu darmowego a kredyt hipoteczny
Pamiętajmy, że sankcja kredytu darmowego dotyczy wyłącznie kredytów konsumenckich udzielanych przez VeloBank. Kredyty hipoteczne udzielane od 22 lipca 2017 r. podlegają odrębnym regulacjom.
Wyjątek stanowią kredyty hipoteczne zawarte między 19 grudnia 2011 r. a 21 lipca 2017 r. mogą podlegać sankcji kredytu darmowego, pod warunkiem że kwota nie przekracza 255 550 zł.
Sankcja kredytu darmowego dla kredytów spłaconych
Osoby, które już spłaciły kredyt w VeloBank, mogą nadal korzystać z sankcji kredytu darmowego. Działają tu taj dwa mechanizmy:
- Prawo do proporcjonalnego zwrotu kosztów przy wcześniejszej spłacie — każdy kredytobiorca spłacający wcześniej ma prawo do zwrotu prowizji, składek ubezpieczeniowych i innych kosztów rozłożonych w czasie
- Sankcja kredytu darmowego dla kredytów spłaconych — można złożyć oświadczenie jeszcze przez rok od daty całkowitego rozliczenia umowy
Jak egzekwować sankcję kredytu darmowego?
Ze względu na doświadczenie bankowych działów prawnych, dla których sprawy o sankcje kredytu darmowego są dziś częstym przedmiotem procesów sądowych zalecamy zaangażowanie wyspecjalizowanego doradcy – radcy prawnego lub adwokata. Koronnym argumentem wzmacniającym pozycję kredytobiorcy jest wyrok Trybunału Sprawiedliwości Unii Europejskiej z 23 kwietnia 2026 r. w sprawie C-744/24, który stanowi aktualną podstawę prawną dla roszczeń dotyczących kredytów konsumenckich.
Co zrobić, gdy VeloBank odmawia?
Krok 1 — Analiza treści odmowy jako dokumentu procesowego
Pismo, w którym VeloBank odmawia uznania sankcji kredytu darmowego jest traktowane jako dokument o znaczeniu procesowym. Analizowane jest, jakie argumenty bank przywołuje na poparcie odmowy, czy odnosi się do wszystkich wskazanych naruszeń, czy pomija część z nich, oraz czy przedstawia własną interpretację przepisów ustawy o kredycie konsumenckim. Takie odniesienie się banku do konkretnych zarzutów, lub jego brak, ma znaczenie dowodowe na dalszym etapie sprawy i pozwala doprecyzować argumentację przed kolejnym pismem.
Krok 2 — Ponowne wezwanie do zapłaty z precyzyjnym żądaniem i terminem
Na podstawie analizy odmowy przygotowywane jest ponowne wezwanie do zapłaty, uwzględniające argumenty podniesione przez VeloBank. Wezwanie precyzuje żądaną kwotę wraz ze sposobem jej wyliczenia, odnosi się bezpośrednio do stanowiska banku i wyznacza ostateczny, możliwy do wyegzekwowania termin spełnienia świadczenia. Ten etap dokumentuje, że kredytobiorca podjął dodatkową próbę polubownego zakończenia sporu, mimo wcześniejszej odmowy.
Krok 3 — Postępowanie sądowe z szczegółowym wskazaniem naruszeń
Jeżeli bank podtrzymuje odmowę lub ponownie nie udzieli odpowiedzi, składany jest pozew. Pozew zawiera szczegółowe, poparte dokumentacją wskazanie każdego naruszenia stwierdzonego w umowie, wraz z podstawą prawną i odniesieniem do konkretnych zapisów umownych, takich jak sposób określenia kwoty kredytu, oprocentowania czy RRSO opisany we wcześniejszych sekcjach. Im bardziej szczegółowo naruszenia zostaną przedstawione już na etapie pozwu, tym mniejsze pole do polemiki pozostaje po stronie banku w toku postępowania.
Krok 4 — Egzekucja wyroku poprzez zajęcie środków na rachunkach bankowych
Po uzyskaniu prawomocnego wyroku, jeżeli bank nie wykona go dobrowolnie, kredytobiorca może skierować sprawę do komornika sądowego. Egzekucja prowadzona jest najczęściej poprzez zajęcie środków zgromadzonych na rachunkach bankowych dłużnika, co pozwala wyegzekwować zasądzoną kwotę bez konieczności dalszego oczekiwania na dobrowolne rozliczenie się banku z kredytobiorcą.
Artykuł Sankcja kredytu darmowego w VeloBank — jak odzyskać odsetki i prowizje z umowy kredytowej? pochodzi z serwisu Usługi prawne.
]]>Artykuł SKD – bank nie może naliczać odsetek od kredytowanej prowizji pochodzi z serwisu Usługi prawne.
]]>Na czym polega mechanizm odsetek od kredytowanej prowizji?
Prowizja kredytowana to opłata za udzielenie kredytu, która nie była pobierana jednorazowo z góry, lecz doliczana do kwoty kredytu i spłacana w ratach razem z kapitałem. Rozwiązanie to bywało przedstawiane konsumentowi jako wygodne, bo nie wymagało jednorazowego wydatku w dniu podpisania umowy. Problem pojawiał się wtedy, gdy bank naliczał odsetki od pełnej kwoty widniejącej w umowie, a więc również od tej części, która stanowi jego własne wynagrodzenie.
Typowy schemat wyglądał następująco. Konsument wnioskował na przykład o 40 000 zł. Bank pobierał prowizję w wysokości 4 000 zł i dolicza ją do kwoty kredytu, więc w umowie figurowała kwota 44 000 zł jako podstawa naliczania odsetek. Do dyspozycji klienta trafiało jednak wyłącznie 40 000 zł. Efekt jest taki, że kredytobiorca płacił odsetki nie tylko od kapitału, który realnie otrzymał, lecz także od kosztu, który stanowi zarobek banku.
Ustawa o kredycie konsumenckim rozróżnia w tym kontekście dwa kluczowe pojęcia. Całkowita kwota kredytu to środki faktycznie oddane do dyspozycji konsumenta. Całkowity koszt kredytu obejmuje natomiast wszystkie opłaty związane z kredytem, w tym odsetki, prowizje i inne koszty dodatkowe. To właśnie zatarcie granicy między tymi dwoma pojęciami jest najczęstszym źródłem sporów sądowych w tej kategorii spraw.
Wyrok Sądu Najwyższego II CSKP 89/26 – co zmienia dla kredytobiorców
Stan faktyczny sprawy
Sprawa rozpoznawana przez Sąd Najwyższy dotyczyła umowy kredytu konsolidacyjnego zawartej 16 lutego 2017 r. między bankiem a konsumentką. W umowie jako kwotę, od której bank naliczał odsetki, wskazano 185 669,01 zł. W rzeczywistości do dyspozycji kredytobiorczyni oddano jedynie 158 747 zł, czyli tzw. całkowitą kwotę kredytu. Różnica w wysokości 26 922,01 zł stanowiła prowizję, która została przelana na rachunek prowadzony dla kredytu, a następnie natychmiast zwrócona do banku.
Po latach regularnej spłaty konsumentka złożyła bankowi oświadczenie o skorzystaniu z sankcji kredytu darmowego, powołując się na naruszenie przepisów ustawy o kredycie konsumenckim. Tego samego dnia zawarła umowę cesji wierzytelności ze spółką, która następnie wezwała bank do zapłaty i, po odmowie, skierowała sprawę na drogę sądową.
Rozstrzygnięcia sądów I i II instancji
Sąd Rejonowy Poznań-Nowe Miasto i Wilda uwzględnił powództwo, uznając, że uchybienia banku uzasadniały skuteczne skorzystanie z sankcji kredytu darmowego. Sąd Okręgowy w Poznaniu, rozpoznając apelację banku, zmienił ten wyrok i oddalił powództwo. Uznał, że całkowita kwota kredytu została w umowie wskazana prawidłowo, a naliczanie odsetek od kredytowanych kosztów nie było niedozwolone, ponieważ żaden przepis wprost tego nie zakazuje. Od tego wyroku powód wniósł skargę kasacyjną do Sądu Najwyższego.
Kluczowe tezy Sądu Najwyższego
Sąd Najwyższy orzekł na rzecz kredytobiorcy, że:
- Konieczne jest rozróżnienie całkowitej kwoty kredytu i całkowitego kosztu kredytu jako pojęć rozłącznych. Całkowita kwota kredytu i całkowity koszt kredytu to pojęcia wzajemnie wykluczające się. W skład całkowitej kwoty kredytu nigdy nie mogą wchodzić jakiekolwiek koszty.
- Powołał się na wyrok TSUE z 23 kwietnia 2026 r. (C-744/24, Bank PKO S.A.) — wprowadzający zakaz naliczania odsetek od kredytowanych kosztów.
- Sposób techniczny przekazania prowizji (przelew na rachunek i zwrot do banku) nie zmienia kwalifikacji tej kwoty jako kosztu.
- Za niedopuszczalne uznał praktyki „ukrywania” prowizji w części kapitałowej raty.
- Struktura harmonogramu musi być jasna – w harmonogramie musi być transparentny rozkład spłaty, konsument musi wiedzieć, jaka część raty idzie na kapitał, odsetki oraz na przykład na prowizję.
- SKD stosuje się niezależnie od tego, czy konsument czuł się niedoinformowany lub pokrzywdzony. Jedynym warunkiem formalnym jest terminowe złożenie oświadczenia.
- Wystarczy jedno naruszenie z art. 45 ust. 1 u.k.k., by zastosować SKD, nie trzeba kumulować wszystkich przesłanek.
- Konsekwencje dla odstąpienia od umowy (art. 53–54 u.k.k.). Przy odstąpieniu konsument zwraca tylko całkowitą kwotę kredytu, nie prowizję.
Praktyka pokazuje, że sądy powszechne od lat orzekały w tej kwestii niejednolicie, część uznawała naliczanie odsetek od skredytowanej prowizji za dopuszczalne, inne za sprzeczne z ustawą. Uzasadnienie wyroku II CSKP 89/26 wprost odnosi się do tej rozbieżności, wskazując, że sposób prezentacji kosztów kredytu, niezależnie od tego, czy prowizja formalnie przechodzi przez rachunek konsumenta, nie może zmieniać jej kwalifikacji prawnej jako kosztu kredytu.
Znaczenie wyroku mimo kasatoryjnego charakteru
Rozstrzygnięcie Sądu Najwyższego ma charakter kasatoryjny, co oznacza, że sprawa wraca do Sądu Okręgowego w Poznaniu do ponownego rozpoznania, a nie zostaje ostatecznie rozstrzygnięta na korzyść konsumenta. Mimo to znaczenie uzasadnienia wykracza daleko poza ramy tej jednej sprawy. Sąd Najwyższy w sposób systemowy uporządkował relację między całkowitą kwotą kredytu a całkowitym kosztem kredytu, powołując się przy tym na aktualne orzecznictwo unijne. Dla praktyki sądów powszechnych i sektora bankowego oznacza to wyraźny sygnał, w którą stronę powinna zmierzać wykładnia przepisów o sankcji kredytu darmowego.
Odsetki od kredytowanej prowizji w świetle wyroków TSUE
Warto wiedzieć, że Wyrok Sądu Najwyższego nie powstał w prawnej próżni, ma podstawy w wielu wcześniejszych wyrokach sądów UE. Kluczowym punktem odniesienia jest wyrok Trybunału Sprawiedliwości Unii Europejskiej z 23 kwietnia 2026 r. w sprawie C-744/24 (Bank PKO S.A.), w którym Trybunał jednoznacznie wskazał, że stopa oprocentowania kredytu może być stosowana wyłącznie do środków faktycznie udostępnionych konsumentowi, a nie do kwot przeznaczonych na pokrycie kosztów kredytu. TSUE podkreślił przy tym, że nie ma znaczenia, czy koszt formalnie przechodzi przez rachunek kredytobiorcy, ponieważ ta okoliczność ma charakter czysto techniczny.
Ten wyrok wpisuje się w wcześniejszą, ugruntowaną już linię orzeczniczą Trybunału. W sprawie C-377/14 (Radlinger, 2016 r.) TSUE wskazał, że całkowita kwota kredytu odpowiada środkom faktycznie oddanym do dyspozycji konsumenta, a niezgodne z prawem włączenie do niej kosztów kredytu prowadzi w nieunikniony sposób do zaniżenia RRSO. Podobne stanowisko potwierdzono w sprawie C-686/19 (Soho Group, 2020 r.).
Temat nie jest jeszcze zamknięty. Do Trybunału trafiła kolejna sprawa, zarejestrowana pod sygnaturą C-828/25, na skutek pytań prejudycjalnych Sądu Rejonowego w Tomaszowie Mazowieckim. Sąd ten pyta między innymi, czy pojęcie wypłaconej kwoty kredytu może obejmować prowizję potrąconą przez bank w dniu uruchomienia kredytu, oraz od kiedy powinien biec roczny termin na skorzystanie z sankcji kredytu darmowego. Odpowiedź Trybunału może dodatkowo wzmocnić linię wyznaczoną przez wyrok C-744/24 i wyrok Sądu Najwyższego II CSKP 89/26.
Jak sprawdzić, czy bank naliczał odsetki od kredytowanej prowizji?
Weryfikacja własnej umowy pod kątem odsetek od kredytowanej prowizji nie wymaga specjalistycznej wiedzy prawniczej, wymaga za to systematycznego porównania kilku dokumentów. Poniższa sekwencja pozwala samodzielnie ocenić, czy w danej umowie mogło dojść do naruszenia.
Krok 1: Ustal kwotę faktycznie wypłaconą
Sprawdź, jaka kwota trafiła realnie na rachunek lub została przekazana na cel kredytu, na przykład do sprzedawcy lub dewelopera. Ta wartość odpowiada całkowitej kwocie kredytu w rozumieniu ustawy.
Krok 2: Porównaj ją z kwotą wskazaną jako podstawa naliczania odsetek
W umowie znajduje się zwykle druga liczba, opisana jako kwota kredytu lub suma, od której bank nalicza odsetki. Jeśli ta liczba jest wyższa od kwoty z kroku 1, różnica najprawdopodobniej odpowiada skredytowanej prowizji lub innym kosztom.
Krok 3: Zajrzyj do harmonogramu spłat
Sprawdź, czy harmonogram wyodrębnia część kapitałową, odsetkową i ewentualną prowizję w każdej racie, czy też prowizja została po prostu wliczona do kapitału bez wyraźnego rozdzielenia. Brak takiego rozdzielenia był jednym z naruszeń wskazanych w wyroku II CSKP 89/26.
Krok 4: Zweryfikuj RRSO
Rzeczywista roczna stopa oprocentowania powinna odzwierciedlać koszty liczone od kwoty faktycznie wypłaconej, a nie od kwoty powiększonej o prowizję. Zaniżone lub niejasno wyliczone RRSO bywa dodatkowym sygnałem nieprawidłowości.
Krok 5: Sprawdź warunki formalne skorzystania z SKD
Sankcja kredytu darmowego dotyczy kredytów konsumenckich do kwoty 255 550 zł, zawartych po 18 grudnia 2011 r. Z sankcji można skorzystać w trakcie spłaty kredytu lub w ciągu roku od dnia jego całkowitego wykonania.
Po przejściu tych pięciu kroków możliwa jest wstępna ocena, czy umowa kwalifikuje się do dalszej analizy. Warto przy tym pamiętać, że sam fakt kredytowania prowizji nie przesądza jeszcze o naruszeniu ustawy, decydujące znaczenie ma to, czy bank naliczał od niej odsetki i czy poinformował o tym konsumenta w sposób jasny i weryfikowalny.
Sankcja kredytu darmowego jako konsekwencja naliczania odsetek od kredytowanej prowizji
Chcąc odzyskać nienależnie wpłacone odsetki od banku wykorzystać można właśnie sankcję kredytu darmowego. Procedura dochodzenia roszczeń zaczyna się zwykle od złożenia bankowi pisemnego oświadczenia o skorzystaniu z sankcji kredytu darmowego, z powołaniem konkretnego przepisu, który został naruszony. Jeśli bank odmówi uznania roszczenia, co w praktyce zdarza się często na etapie pierwszego pisma, kolejnym krokiem jest skierowanie sprawy na drogę sądową.
Wyrok Sądu Najwyższego z 8 lipca 2026 r. (II CSKP 89/26) w połączeniu z wyrokiem TSUE z 23 kwietnia 2026 r. (C-744/24) tworzy spójną i coraz trudniejszą do podważenia linię orzeczniczą przeciwko praktyce naliczania odsetek od kredytowanej prowizji. Choć rozstrzygnięcie Sądu Najwyższego ma charakter kasatoryjny i sprawa wróciła do ponownego rozpoznania, jego uzasadnienie porządkuje kluczowe pojęcia ustawy o kredycie konsumenckim i wyznacza kierunek, w jakim powinny podążać kolejne wyroki sądów powszechnych. Warto zweryfikować własną umowę kredytową pod kątem opisanego mechanizmu, ponieważ w wielu przypadkach otwiera to drogę do skorzystania z sankcji kredytu darmowego.
Artykuł SKD – bank nie może naliczać odsetek od kredytowanej prowizji pochodzi z serwisu Usługi prawne.
]]>Artykuł Czy sankcja kredytu darmowego ma zastosowanie do chwilówek? pochodzi z serwisu Usługi prawne.
]]>Chwilówka – definicja oraz charakterystyka
Żaden przepis prawa nie zawiera definicji legalnej chwilówki. Niemniej przyjmuje się, że chwilówka to pożyczka udzielana przez instytucje pożyczkowe (parabanki, np. EVEREST Finanse S.A. (Bocian finanse), Profi Credit Polska S.A. czy Smartney Grupa Oney S.A.), bardzo często na krótki okres czasu od kilku do kilkudziesięciu dni (czasami w dłuższym przedziale czasowym).
Chwilówki charakteryzują się wysokimi kosztami pozaodsetkowymi (prowizją) oraz oprocentowaniem ustalonym na poziomie kilkunastu, a nawet kilkudziesięciu procent (oznacza to wysoki koszt w postaci odsetek).
W konsekwencji chwilówki wyróżniają się wysokim RRSO (rzeczywista roczna stopa oprocentowania) – na poziomie 20 – 30 procent. Tego typu umowy są bardzo drogie (im bowiem wyższe RRSO tym droższa pożyczka).
Kolejną cechą charakterystyczną chwilówek jest ich łatwa dostępność. Umowę tego typu można zawrzeć przez Internet w kilkanaście minut przy jednoczesnym zachowaniu minimum formalności. Pieniądze otrzymujemy nawet po kilku minutach na konto.
Czy do chwilówek stosuje się przepisy ustawy o kredycie konsumenckim?
Tak, do chwilówek stosuje się przepisy ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim. Zgodnie bowiem z przepisami niniejszej ustawy za tzw. kredyt konsumencki uważa się również umowę pożyczki.
Oznacza to, że pożyczkodawcy mają obowiązek przedstawienia konsumentowi w sposób jednoznaczny i zrozumiały wszystkie informacje, o których mowa w art. 29 ust, 1, art. 30 ust. 1 oraz art. 31–33, art. 33a i art. 36a–36c ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim.
Do wszystkich umów regulowanych przepisami komentowanej ustawy zastosowanie może zatem znaleźć instytucja sankcji kredytu darmowego, o której mowa w art. 45 ustawy o kredycie konsumenckim.
Przesłanki zastosowania sankcji kredytu darmowego w przypadku chwilówki
Sankcję kredytu darmowego stosuje się do umów, które spełniają poniższe warunki:
– kwota pożyczki nie przekracza kwoty 255.500,00 zł
– pożyczka została udzielona na cele prywatne
– brak zabezpieczenia hipotecznego
– od dnia całkowitej spłaty umowy nie upłynął rok czasu.
Pierwszym zatem krokiem do skorzystania z sankcji kredytu darmowego w przypadku chwilówki jest zweryfikowanie czy nasza umowa spełnia ww. przesłanki.
Najczęstsze błędy uprawniające do sankcji kredytu darmowego w przypadku chwilówki
Chwilówki mogą zawierać szereg błędów uprawniających do skorzystania z sankcji kredytu darmowego. Do najczęstszych błędów stanowiących podstawę do zastosowania sankcji kredytu darmowego w przypadku chwilówek zaliczyć można:
– oprocentowanie prowizji – praktykę tę zakwestionował TSUE w wyroku z dnia 23 kwietnia 2026 r., w sprawie C – 744/24;
– włączenie do całkowitej kwoty pożyczki prowizji – i w konsekwencji udostępnienie całkowitej kwoty pożyczki pomniejszonej o wysokość prowizji;
– nieprawidłowe ustalenie RRSO na poziomie 0% (RRSO 0%) albo brak informacji o RRSO;
– niejasne zasady dotyczące prawa do wcześniejszej spłaty pożyczki
– brak informacji o prawie do odstąpienia od umowy pożyczki
– nieczytelne zapisy odnoszące się do oprocentowania pożyczki.
Skutek zastosowania sankcji kredytu darmowego w przypadku chwilówki
W przypadku chwilówek sankcja kredytu darmowego może być bardzo korzystna. Wynika to z tego o czym już pisaliśmy – chwilówki charakteryzują się wysokimi kosztami (zarówno jeżeli chodzi o wysokość prowizji jak i odsetek).
Skutkiem z kolei sankcji kredytu darmowego w przypadku chwilówki jest uprawnienie pożyczkobiorcy do zwrotu wyłącznie otrzymanej kwoty pożyczki, a więc bez odsetek i jakichkolwiek innych kosztów. Innymi słowy oznacza to, że chwilówka staje się darmową pożyczką.
W ramach umowy spłacamy tylko udostępnioną kwotę pożyczki w terminach oraz na zasadach, które są opisane w zawartej umowie.
Wsparcie prawne w sporach dotyczących chwilówek – sankcja kredytu darmowego
Jako Kancelaria pomagamy pożyczkobiorcom w sporach przeciwko parabankom. W pierwszej kolejności dokonujemy bezpłatnej analizy chwilówki pod kątem potencjalnych naruszeń. Następnie przedstawiamy strategię na prowadzenie sprawy, koszty prowadzenia takiej sprawy oraz potencjalne korzyści wynikające z zastosowania w danej sprawie sankcji kredytu darmowego. Zapraszamy do kontaktu.
Artykuł Czy sankcja kredytu darmowego ma zastosowanie do chwilówek? pochodzi z serwisu Usługi prawne.
]]>Artykuł Obowiązek zbadania przez sąd umowy pod kątem sankcji kredytu darmowego – opinia Rzecznika Generalnego TSUE w sprawie C – 831/24 pochodzi z serwisu Usługi prawne.
]]>Opinia Rzecznika Generalnego TSUE w sprawie C – 831/24
W ramach opinii z dnia 11 czerwca 2026 r. Rzecznik Generalny TSUE miał odpowiedzieć na trzy istotne pytania dotyczące problematyki sankcji kredytu darmowego. Pytania te dotyczyły kolejno następujących kwestii:
- zakres obowiązku sądu, który rozpoznaje sprawę dotyczącą sankcji kredytu darmowego w oparciu o przepisy ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim;
- zakres obowiązku informacyjnego banku w kontekście procedury przedterminowej spłaty kredytu/pożyczki.
- proporcjonalność sankcji kredytu darmowego.
Więcej na temat treści niniejszych pytań piszemy w artykule: „Opinia Rzecznika Generalnego TSUE w sprawie C – 831/24 – sankcja kredytu darmowego”.
Niemniej w opinii z dnia 11 czerwca 2026 r. Rzecznik Generalny TSUE odniósł się tylko do kwestii obowiązku zbadania przez sąd umowy pod kątem sankcji kredytu darmowego.
Pytanie nr 1 do TSUE w sprawie C – 831/24 – Obowiązek zbadania przez sąd umowy pod kątem sankcji kredytu darmowego
Zgodnie z opinią Rzecznik Generalny TSUE w sprawie C – 831/24 stwierdził, że sąd krajowy nie może ograniczyć się tylko do zbadania uchybień (zarzutów) wskazanych przez konsumenta.
Opinia Rzecznika Generalnego TSUE oznacza, że sąd krajowy powinien z urzędu (sam z siebie) zbadać czy w sprawie dotyczącej sankcji kredytu darmowego doszło do naruszenia obowiązków informacyjnych przez kredytodawcę i to niezależnie od uchybień wskazanych przez konsumenta.
Oznacza to, że sąd krajowy nie jest związany naruszeniami wskazanymi przez konsumenta w złożonym oświadczeniu o skorzystaniu z sankcji kredytu darmowego (SKD). Kontrola sądu krajowego obejmuje zatem wszystkie wymogi informacyjne wskazane w art. 10 ust. 2 Dyrektywy Parlamentu Europejskiego i Rady 2008/48/WE z dnia 23 kwietnia 2008 r. w sprawie umów o kredyt konsumencki oraz uchylająca dyrektywę Rady 87/102/EWG.
W świetle wydanej opinii Rzecznika Generalnego TSUE może być tak, że sąd nie uwzględni żadnego ze wskazanych przez konsumenta uchybień (naruszeń obowiązków informacyjnych), ale znajdzie w umowie inne naruszenie, skutkujące sankcją kredytu darmowego, które to naruszenie nie było podnoszone przez konsumenta.
Jest to kolejny krok w kierunku pełnej ochrony konsumentów. Oznacza to bowiem obowiązek sądu krajowego wnikliwego badania treści postanowień danej umowy, pod kątem potencjalnych naruszeń mogących stanowić podstawę do zastosowania sankcji kredytu darmowego (SKD).
Linia ta wpisuje się w dotychczasowe orzecznictwo TSUE związane z prawami konsumentów.
Procedura przedterminowej spłaty kredytu a sankcja kredytu darmowego, sprawa C – 831/24
Jedynie przypomnieć należy, iż ramach pytania numer 2 w sprawie C 831/24 Rzecznik Generalny TSUE miał odpowiedzieć na pytanie w jaki dokładnie sposób banki powinny informować swoich klientów o procedurze przedterminowej spłaty kredytu.
Treść pytania brzmi:
2) Czy art. 10 ust. 2 lit. r) dyrektywy 2008/48/WE należy rozumieć w ten sposób, że wymóg jasnego określenia procedury przedterminowej spłaty nakłada na kredytodawcę obowiązek zredagowania opisu sposobu postępowania, w taki sposób, aby konsument w toku wykonywania umowy miał możliwość bez zasięgania dodatkowych informacji u kredytodawcy (lub czynienia z nim dodatkowych uzgodnień), stwierdzić punkt po punkcie, kto, w jaki sposób i w jakiej kolejności wykonać ma czynności związane z przedterminową spłatą, z wyraźnym oznaczeniem zdarzenia stanowiącego ostatni element tej procedury?
Proporcjonalność sankcji kredytu darmowego – opinia Rzecznika Generalnego TSUE w sprawie C – 831/24
Zagadnienie związane z proporcjonalnością sankcji kredytu darmowego było przedmiotem pytania nr 3 w sprawie C – 831/24. Przypomnieć należy, iż niniejsze zagadnienie było już analizowane przez TSUE. W wyroku z dnia 13 lutego 2025 r., w sprawie C – 472/23 orzekł, iż:
„3) Artykuł 23 dyrektywy 2008/48 w związku z jej motywem 47należy interpretować w ten sposób, że nie stoi on na przeszkodzie uregulowaniom krajowym, które przewidują – w przypadku naruszenia obowiązku informacyjnego nałożonego na kredytodawcę zgodnie z art. 10 ust. 2 tej dyrektywy – jednolitą sankcję polegającą na pozbawieniu kredytodawcy prawa do odsetek i opłat, niezależnie od indywidualnego stopnia wagi takiego naruszenia, o ile naruszenie to może podważyć możliwość oceny przez konsumenta zakresu jego zobowiązania”.
W opinii z dnia 11 czerwca 2026 r., w sprawie C – 831/24 Rzecznik Generalny TSUE nie odnosił się do niniejszego zagadnienia. Zatem na stosowne odpowiedzi przyjdzie nam jeszcze poczekać.
Szansa kredytobiorców na korzystne rozstrzygnięcie w ramach sankcji kredytu darmowego
Komentowana opinia Rzecznika Generalnego TSUE – jakkolwiek nie jest wyrokiem – to daje kolejne argumenty w sporach z bankami oraz parabankami w ramach sankcji kredytu darmowego.
Zgodnie z niniejszą opinią sądy krajowe winny badać z urzędu wszystkie potencjalne naruszenia obowiązków informacyjnych związanych z sankcją kredytu darmowego – także w sytuacji gdy kredytobiorca ograniczył się do przedstawienia tylko kilku z nich.
Bezpłatna analiza umowy kredytu gotówkowego – sankcja kredytu darmowego
Kancelaria prowadzi na terenie całej Polski sprawy związane z sankcją kredytu darmowego. Reprezentujemy Klientów na etapie postępowania przedsądowego oraz sądowego, a także w ramach potencjalnych negocjacji ugodowych.
Pierwszym krokiem jest weryfikacja umowy pod kątem potencjalnych naruszeń. Analiza umowy kredytowej w Kancelarii CST ma charakter bezpłatny. Zapraszamy do kontaktu posiadaczy kredytów gotówkowych oraz pożyczek gotówkowych, którzy chcą wiedzieć czy ich umowy zawierają wadliwe postanowienia i kwalifikują się pod sankcję kredytu darmowego.
Artykuł Obowiązek zbadania przez sąd umowy pod kątem sankcji kredytu darmowego – opinia Rzecznika Generalnego TSUE w sprawie C – 831/24 pochodzi z serwisu Usługi prawne.
]]>Artykuł Opinia Rzecznika Generalnego TSUE w sprawie C – 831/24 – sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Pytania do TSUE w sprawie C – 831/24 – sankcja kredytu darmowego
Przedmiotowa sprawa jest kolejną polską sprawą przed TSUE dotyczącą sankcji kredytu darmowego. Przypomnieć należy, iż w ostatnim czasie, a dokładniej dnia 23 kwietnia 2026 r. TSUE wydał bardzo głośny i ważny wyrok, w sprawie C – 744/24, który dotyczył problematyki związanej z zakazem naliczania odsetek od kredytowanych kosztów (prowizji czy składek ubezpieczeniowych).
Wyrok ten (z 23 kwietnia 2026 r., w sprawie C – 744/24) już w sposób korzystny dla kredytobiorców i pożyczkobiorców wpływa na linię polskich sądów, które coraz częściej orzekają na korzyść konsumentów w sprawach sankcji kredytu darmowego (SKD).
Jeszcze wcześniej wydany został wyrok TSUE w sprawie C – 472/23, który – w mojej ocenie – pokrywać się będzie z pytaniem nr 3 w sprawie C – 831/24. Wyrok C – 472/23 również bowiem dotyczył zagadnienia proporcjonalności sankcji kredytu darmowego w postaci pozbawienia banku czy parabanku odsetek czy innych opłat jest sankcją proporcjonalną i to niezależnie od skali czy wagi naruszenia.
Z kolei w sprawie C 831/24 Sąd Rejonowy w Białymstoku zadał kolejne trzy istotne pytania, które dotyczą następujących kwestii.
Pytanie nr 1 do TSUE w sprawie C – 831/24
Treść pytania nr 1 do TSUE w komentowanej sprawie brzmi:
1) Czy art. 23 dyrektywy Parlamentu Europejskiego i Rady 2008/48/WE z dnia 23 kwietnia 2008 r. w sprawie umów o kredyt konsumencki oraz uchylającej dyrektywę Rady 87/102/EWG 2 należy intepretować w ten sposób, że nakłada on na sąd krajowy, przy rozpoznawaniu sprawy, w której konsument powołuje się na obowiązek zwrotu przez kredytodawcę nadpłaconej należności wskutek skorzystania z konsumenta z sankcji przewidzianej w prawie krajowym, polegającej na prawie skierowania do kredytodawcy pisemnego oświadczenia, na mocy którego wygasają obowiązki konsumenta do zapłaty odsetek kapitałowych i innych kosztów kredytu, obowiązek zbadania z urzędu, czy kredytodawca naruszył przepisy krajowe, inne niż te, na które powołał się konsument w skierowanym do kredytodawcy pisemnym oświadczeniu, a których naruszenie również uprawnia konsumenta do skorzystania z powyższej sankcji?
W ramach niniejszego pytania sąd krajowy chce uzyskać odpowiedzi jaki jest dokładnie zakres obowiązku sądu, który rozpoznaje sprawę dotyczącą sankcji kredytu darmowego w oparciu o przepisy ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim.
Mianowicie czy sąd jest związany w tego typu sprawie zarzutami wskazanymi w oświadczeniu o skorzystaniu z sankcji kredytu darmowego (SKD) złożonym przez konsumenta? Czy też sąd powinien z urzędu, a więc niezależnie od treści złożonego oświadczenia zbadać czy w danej sprawie doszło do poszczególnych naruszeń, w tym naruszeń na które nie powołuje się konsument.
Innymi słowy – w ramach niniejszej sprawy TSUE ma udzielić odpowiedzi na pytanie czy jeżeli konsument nie wskazał w oświadczeniu o skorzystaniu z sankcji kredytu darmowego, np. naruszenia dotyczącego zaniżenia rzeczywistej rocznej stopy oprocentowania (RRSO) to czy sąd ma niejako sam z siebie obowiązek zbadać takie naruszenie.
Pytanie nr 2 do TSUE w sprawie C – 831/24
Zgodnie z niniejszym pytaniem sąd krajowy chce uzyskać odpowiedzi na pytanie w jaki dokładnie sposób banki powinny informować swoich klientów o procedurze przedterminowej spłaty kredytu/pożyczki.
Treść komentowanego pytania jest bowiem następująca:
2) Czy art. 10 ust. 2 lit. r) dyrektywy 2008/48/WE należy rozumieć w ten sposób, że wymóg jasnego określenia procedury przedterminowej spłaty nakłada na kredytodawcę obowiązek zredagowania opisu sposobu postępowania, w taki sposób, aby konsument w toku wykonywania umowy miał możliwość bez zasięgania dodatkowych informacji u kredytodawcy (lub czynienia z nim dodatkowych uzgodnień), stwierdzić punkt po punkcie, kto, w jaki sposób i w jakiej kolejności wykonać ma czynności związane z przedterminową spłatą, z wyraźnym oznaczeniem zdarzenia stanowiącego ostatni element tej procedury?
Pytanie nr 3 do TSUE w sprawie C – 831/24
Niniejsze pytanie wydaje się najistotniejsze ze wszystkich trzech, albowiem dotyczy ono kwestii proporcjonalności sankcji kredytu darmowego. Raz jeszcze wskazać należy, iż w przedmiocie proporcjonalności wypowiedział się już TSUE w sprawie C 472/23, zgodnie z którym to wyrokiem sankcja kredytu darmowego jest sankcją proporcjonalną i to niezależnie od stopnia czy też wagi danego naruszenia, o ile naruszenie to miało znaczenie dla konsumenta w procesie wyboru oferty banku.
W sprawie C – 472/23 TSUE orzekł bowiem: „3) Artykuł 23 dyrektywy 2008/48 w związku z jej motywem 47należy interpretować w ten sposób, że nie stoi on na przeszkodzie uregulowaniom krajowym, które przewidują – w przypadku naruszenia obowiązku informacyjnego nałożonego na kredytodawcę zgodnie z art. 10 ust. 2 tej dyrektywy – jednolitą sankcję polegającą na pozbawieniu kredytodawcy prawa do odsetek i opłat, niezależnie od indywidualnego stopnia wagi takiego naruszenia, o ile naruszenie to może podważyć możliwość oceny przez konsumenta zakresu jego zobowiązania”.
Z kolei pytanie nr 3 w sprawie C – 831/24 brzmi bardzo podobnie, albowiem odnosi się do proporcjonalności sankcji kredytu darmowego w kontekście naruszenia przez bank obowiązków związanych z wymogiem jasnego określenia procedury przedterminowej spłaty kredytu/pożyczki:
„3) Czy art. 23 dyrektywy 2008/48/WE należy intepretować w ten sposób, że brak dopełnienia obowiązku jasnego i zwięzłego opisania procedury przedterminowej spłaty w rozumieniu art. 10 ust. 2 lit. r) tej dyrektywy, rodzi zawsze konieczność zastosowania sankcji wobec kredytodawcy, czy też zastosowanie sankcji zależeć może od stopnia naruszenia wskazanego obowiązku, w szczególności, czy dopuszczalne jest odstąpienie od zastosowania sankcji w sytuacji, gdy procedura przedterminowej spłaty została przedstawiona w sposób niepełny i nie ma to negatywnego wpływu na sferę praw i obowiązków konsumenta w okolicznościach konkretnej sprawy?”.
Opinia Rzecznika Generalnego TSUE w sprawie sankcji kredytu darmowego a orzecznictwo sądów polskich
Jakkolwiek opinia Rzecznika Generalnego TSUE to jeszcze nie wyrok to orzecznictwo TSUE – pomimo braku związania niniejszą opinią – bardzo często pokrywa się z wnioskami wynikającymi z niniejszych opinii.
A o tym jak ważne w sporach konsumenckich są wyroki TSUE (poprzedzone często opiniami Rzecznika Generalnego TSUE) pokazał ostatni wyrok z dnia 23 kwietnia 2026 r., w sprawie C – 744/24.
Po 23 kwietnia 2026 r. zostało bowiem wydanych kilkadziesiąt – i to prawomocnych – wyroków korzystnych w sprawach sankcji kredytu darmowego dla konsumentów. Tak samo jak w tzw. sprawach frankowych orzecznictwo TSUE dotyczące sporów kredytów konsumenckich będzie miało i ma fundamentalne znaczenia dla kierunku jak i ujednolicenia orzecznictwa sądów polskich.
Pomoc prawna w sprawach dotyczących kredytów i pożyczek gotówkowych
Jako Kancelaria świadczymy kompleksową pomoc prawną dla konsumentów w sprawach dotyczących sankcji kredytu darmowego, w tym w sprawach w których sankcja kredytu darmowego stanowi mechanizm obronny przed roszczeniem banku.
Zapraszamy do bezpłatnej i niewiążącej analizy umowy pod kątem możliwości skorzystania z sankcji kredytu darmowego. Obecnie prowadzimy spory przeciwko takim podmiotom jak:
– ALIOR Bank S.A. – sankcja kredytu darmowego
– Bank Handlowy w Warszawie Spółka Akcyjna (CITI Bank Handlowy) – sankcja kredytu darmowego
– Bank Millennium S.A. – sankcja kredytu darmowego
– Bank Pocztowy S.A. – sankcja kredytu darmowego
– BNP Paribas Bank Polska S.A. – sankcja kredytu darmowego
– ERSTE Bank Polska S.A. (Santander Bank Polska S.A.) – sankcja kredytu darmowego
– CREDIT Agricole Bank Polska S.A. – sankcja kredytu darmowego
– mBank S.A. – sankcja kredytu darmowego
– PEKAO S.A. – sankcja kredytu darmowego
– PKO BP. S.A. – sankcja kredytu darmowego
– Santander Consumer Bank S.A. – sankcja kredytu darmowego
– SKOK im. Franciszka Stefczyka – sankcja kredytu darmowego
– Smartney Grupa Oney S.A., SMARTNEY sp. z o.o. – sankcja kredytu darmowego
– VELOBank S.A. – sankcja kredytu darmowego
Artykuł Opinia Rzecznika Generalnego TSUE w sprawie C – 831/24 – sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Artykuł Wyrok TSUE C – 744/24 – zakaz naliczania odsetek od kredytowanych kosztów pochodzi z serwisu Usługi prawne.
]]>Tło sprawy toczącej się przed TSUE C – 744/24
Przedmiotowa sprawa dotyczyła wzorca umownego PEKAO S.A., gdzie kredytobiorca złożył oświadczenie o skorzystaniu z sankcji kredytu darmowego i zakwestionował praktykę banku polegającą na naliczania odsetek od kredytowanych kosztów (a dokładnie od kredytowanej składki ubezpieczeniowej).
Wyrok TSUE w sprawie C – 744/24 miał zatem odpowiedzieć na dwie podstawowe kwestie:
po pierwsze – dopuszczalność naliczania odsetki od prowizji czy składek ubezpieczeniowych, a dokładniej kredytowanych kosztów, które nie są udostępniane kredytobiorcy i jako takie nie mieszą się w pojęciu wypłacanej kwoty kredytu.
po drugie – jaki zakres obowiązku informacyjnego ciąży po stronie banku w kontekście tego co dokładnie stanowi podstawę naliczania odsetek.
Rozstrzygnięcie TSUE w sprawie C – 744/24 – zakaz liczenia odsetek od prowizji lub składki ubezpieczeniowej
Stanowisko TSUE w wyroku z dnia 23 kwietnia 2026 r. jest jednoznaczne. Bank nie może pobierać odsetek od kwot przeznaczonych na pokrycie kosztów związanych z kredytem.
TSUE w uzasadnieniu wyroku wskazał, że podstawą oprocentowania może być wyłącznie wypłacona kwota kredytu przez którą należy rozumieć całkowitą kwotę kredytu, a więc kwotę jaką konsument otrzymuje „na rękę”.
Orzeczenie to jest spójne z dotychczasowym orzecznictwem TSUE, w którym wskazywano że wypłacona kwota kredytu w rozumieniu załącznika nr 4 do ustawy o kredycie konsumenckim odpowiada całkowitej kwocie kredytu. Ani bowiem całkowita kwota kredytu ani wypłacona kwota kredytu nie obejmuje kwot, które wchodzą w zakresie pojęcia całkowitego kosztu kredytu (prowizja czy też składka ubezpieczeniowa).
Zresztą o niedopuszczalności naliczania odsetek od kredytu – w tym w kontekście wyjaśnienia definicji całkowita kwota kredytu czy wypłacona kwota kredytu jako podstawa dotycząca stopy oprocentowania kredytu – pisaliśmy w artykule: „Wyrok TSUE C – 377/14 a niedopuszczalność naliczania odsetek od prowizji”.
Z uwagi na treść odpowiedzi na pytanie numer jeden, TSUE w ogóle nie pochylił się – siłą rzeczy – nad pytaniem dotyczącym zakresu obowiązku informacyjnego jaki miałby ciążyć po stronie banku w zakresie dotyczącym podstawy naliczania odsetek w danej umowie.
Warto mieć na uwadze, że część umów zawiera wprost informację że podstawą oprocentowania są objęte także kredytowane koszty (np. umowy PKO BP S.A.). Powinno to ułatwić argumentację w sprawie, a dotyczącą potencjalnych naruszeń w kontekście zakazu naliczania odsetek od kosztów kredytu. Bank bowiem nie będzie mógł się bronić tym, że oprocentowanie dotyczyło w rzeczywistości wyłącznie udostępnionej kwoty kredytu.
Wyrok TSUE C – 744/24 a sankcja kredytu darmowego
Komentowany wyrok nie oznacza automatyzmu w jakiejkolwiek sprawie dotyczącej sankcji kredytu darmowego. Oczywiście wzmacnia on znacząco argumentację w kwestii odnoszącej się do naliczania odsetek od kredytowanych kosztów, ale należy pamiętać że każda umowa musi być badana indywidualnie.
Przed wystąpieniem na drogę postępowania sądowego należy przede wszystkim zweryfikować czy dana umowa kwalifikuje się pod przepisy ustawy o kredycie konsumenckim oraz czy faktycznie doszło do naruszenia obowiązku informacyjnego, który uprawnia nas do złożenia oświadczenia o skorzystaniu z sankcji kredytu darmowego.
Jeżeli posiadasz kredyt gotówkowy do kwoty 255.500 zł, który nie był zabezpieczony hipoteką, a od daty spłaty umowy nie upłynął rok czasu zapraszamy do bezpłatnej analizy. Przedstawimy potencjalne naruszenia, korzyści wynikające ze skorzystania z sankcji kredytu darmowego, a także koszty postępowania sądowego w sprawie sankcji kredytu darmowego.
Artykuł Wyrok TSUE C – 744/24 – zakaz naliczania odsetek od kredytowanych kosztów pochodzi z serwisu Usługi prawne.
]]>Artykuł Sankcja kredytu darmowego w przypadku wypowiedzenia kredytu pochodzi z serwisu Usługi prawne.
]]>Kiedy można skorzystać z sankcji kredytu darmowego w przypadku wypowiedzenia kredytu?
Sankcja kredytu darmowego została uregulowana w art. 45 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim.
Aby móc skorzystać z sankcji kredytu darmowego spełnione muszą być następujące przesłanki:
- status konsumenta – sankcja kredytu darmowego (SKD) nie dotyczy kredytów/pożyczek firmowych;
- kwota kredytu/pożyczki nie przekracza kwoty 255.550 zł;
- brak zabezpieczenia umowy hipoteką.
Oczywiście oprócz ww. przesłanek konieczne jest wykazanie konkretnych naruszeń wskazanych w ww. przepisie.
Jak skorzystać z sankcji kredytu darmowego w przypadku wypowiedzenia kredytu?
Pierwszym krokiem jest złożeniem oświadczenia o skorzystaniu z sankcji kredytu darmowego. W oświadczeniu tym należy oznaczyć strony (kredytobiorcę, bank), umowę, a także powołać się na art. 45 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim i opisać konkretne naruszenia, błędy znajdujące się w umowie.
Oświadczenie składa się na piśmie. Najlepiej wysłać je listem poleconym i zachować dowód potwierdzenia nadania (biały druk na poczcie).
Następnie w toku ewentualnego postępowania sądowego (albo na etapie przedsądowym) należy podnieść zarzuty związane ze złożonym oświadczeniem o skorzystaniu z sankcji kredytu darmowego jak i samymi błędami znajdującymi się w umowie (np. zaniżeniem RRSO).
Oczywiście do odpowiedzi na pozew czy wezwanie do zapłaty bądź też odpowiedzi na oświadczenie o wypowiedzeniu umowy kredytu, należy załączyć oświadczenie o skorzystaniu z sankcji kredytu darmowego wraz z potwierdzeniem nadania.
Wypowiedzenie umowy a termin na złożenie oświadczenia o skorzystaniu z SKD
W przypadku wypowiedzenia umowy kredytowej powstaje problem czy i kiedy można złożyć oświadczenie o skorzystaniu z sankcji kredytu darmowego. Kluczowy jest tutaj termin na złożenie wspomnianego oświadczenia – ustawa o kredycie konsumenckim wskazuje, że uprawnienie to, wygasa po upływie roku od dnia wykonania umowy.
W sporach dotyczących sankcji kredytu darmowego, w tym w przypadku wypowiedzianej umowy kredytowej problem dotyczyć będzie zatem komentowanego rocznego terminu, a dokładniej definicji wykonania umowy. Jakkolwiek część sądów uznaje, że termin ten należy liczyć od dnia wypłaty kwoty kredytu przez bank, to dominuje orzecznictwo, zgodnie z którym zwrot „wykonania umowy” dotyczy wykonania przez obie strony.
I tak w prawomocnym wyroku z dnia 2 sierpnia 2019 r. Sąd Okręgowy w Łodzi, w sprawie III Ca 642/19 stwierdził: „Zwrot „wykonanie umowy” użyty w art. 45 ust. 5 KredKonsU, od którego zaczyna biec roczny termin na wygaśnięcie uprawnienia konsumenta do złożenia oświadczenia o sankcji kredytu darmowego, oznacza przede wszystkim stan, w którym wszelkie zobowiązania obydwu stron umowy o kredyt konsumencki zostały w pełni wykonane. Nie ma znaczenia czy zostały one wykonane w terminie, dobrowolnie, czy też przymusowo, np. w drodze egzekucji komorniczej. Należy przy tym zaznaczyć, że chodzi tutaj o zobowiązania określone treścią umowy o kredyt konsumencki bez uwzględnienia skutków sankcji kredytu darmowego. W konsekwencji, jeżeli konsument lub kredytodawca pozostaje w opóźnieniu lub zwłoce z wykonaniem jakiegokolwiek obowiązku wynikającego z umowy o kredyt konsumencki termin roczny na wygaśnięcie uprawnienia do złożenia oświadczenia z art. 45 ust. 1 nie rozpoczyna swojego biegu”.
W ocenie Kancelarii w przypadku wypowiedzenia umowy kredytowej, kredytobiorca (pożyczkobiorca) nadal może skorzystać z przysługującego mu uprawnienia i złożyć oświadczenie o skorzystaniu z sankcji kredytu darmowego – m.in. celem ochrony przed windykacją czy egzekucją banku.
Sankcja kredytu darmowego jako sposób obrony przed roszczeniami banku
Skutkiem sankcji kredytu darmowego jest obowiązek zwrotu przez kredytobiorcę wyłącznie udostępnionej kwoty kredytu (pożyczki), a więc bez odsetek i innych pozaodsetkowych kosztów, np. prowizji.
W oparciu o sankcję kredytu darmowego można w procesie podważać skuteczność złożonego przez bank oświadczenia o wypowiedzeniu umowy kredytowej. Nadto, skoro bank nie był uprawniony do naliczania odsetek (mamy bowiem do czynienia z kredytem darmowym) to można również kwestionować roszczenie banku, np. poprzez wskazanie, że zostało ono zawyżone.
Sankcja kredytu darmowego jest realnym narzędziem ochrony praw konsumentów i jako taka może stanowić skuteczny sposób obrony w procesie sądowym w przypadku wypowiedzenia przez bank umowy kredytowej.
Wsparcie prawne w przypadku wypowiedzenianej umowy kredytu
Oferta Kancelarii w sprawie sankcji kredytu darmowego skierowana jest nie tylko do osób, które chcą pozwać bank, ale również do tych które zostały przez bank pozwane i otrzymały z sądu pozew o zapłatę.
Zapraszamy do kontaktu osoby, które zostały pozwane przez bank i nie wiedzą w jaki sposób skutecznie bronić swoich praw w sądzie.
Artykuł Sankcja kredytu darmowego w przypadku wypowiedzenia kredytu pochodzi z serwisu Usługi prawne.
]]>Artykuł Jakie są koszty pozwu w sprawie sankcji kredytu darmowego? pochodzi z serwisu Usługi prawne.
]]>Na czym polega sankcja kredytu darmowego (SKD)?
Sankcja kredytu darmowego (SKD) jest swego rodzaju karą dla banku, parabanku za naruszenie obowiązków informacyjnych wynikających z przepisów ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim.
W wyniku skorzystania z sankcji kredytu darmowego kredyt niejako staje się darmowy, a naszym obowiązkiem jest zwrot wyłącznie udostępnionej nam kwoty kredytu (pożyczki), a więc bez odsetek i innych pozaodsetkowych kosztów, np. prowizji.
Przesłankami z kolei skorzystania z sankcji kredytu darmowego (SKD) są:
- posiadanie statusu konsumenta – sankcją kredytu darmowego (SKD) nie są objęte kredyty/pożyczki firmowe;
- wartość kredytu/pożyczki nie może przekraczać kwoty 255.550 zł;
- brak zabezpieczenia umowy hipoteką.
Jakie są koszty pozwu w sprawie sankcji kredytu darmowego? Opłata sądowa
Podstawowym kosztem w sprawie sankcji kredytu darmowego (SKD) jest opłata sądowa. Uiszcza się ją na konto sądu, w dniu wniesienia pozwu o SKD. Dowód uiszczenia opłaty sądowej należy załączyć do pozwu. Dane do przelewu znajdziemy na stronie sądu, do którego wnoszony jest pozew o SKD.
Wysokość opłaty sądowej w sprawie o SKD (i generalnie kosztów postępowania sądowego) uzależniona jest od wysokości naszego żądania.
Opłata sądowa w sprawie SKD kształtuje się następująco:
| Dochodzona pozwem kwota | Wysokość opłaty sądowej |
| do 500 złotych | 30 złotych |
| ponad 500 złotych do 1500 złotych | 100 złotych |
| ponad 1500 złotych do 4000 złotych | 200 złotych |
| ponad 4000 złotych do 7500 złotych | 400 złotych |
| ponad 7500 złotych do 10 000 złotych | 500 złotych |
| ponad 10 000 złotych do 15 000 złotych | 750 złotych |
| ponad 15 000 złotych do 20 000 złotych | 1000 złotych |
Maksymalna wysokość opłaty sądowej w sprawach SKD to 1000 złotych.
Opłata skarbowa od pełnomocnictwa udzielonego w sprawie SKD
Kolejny koszt to – jeżeli ustanowiony w sprawie jest profesjonalny pełnomocnik – opłata skarbowa od pełnomocnictwa. Jej wysokość wynosi 17 zł jeżeli pełnomocnictwo udzielane jest przez jedną osobę. W przypadku dwóch albo trzech kredytobiorców wysokość opłaty wynosi odpowiednio 34 zł i 51 zł.
Opłatę skarbową uiszcza się w dniu wniesienia pozwu.
Koszty zastępstwa procesowego w sprawie SKD
W sprawach SKD banki są zawsze reprezentowane przez profesjonalnego pełnomocnika (radcę prawnego bądź adwokata). W takim przypadku jednym z elementów kosztów pozwu w sprawie o sankcję kredytu darmowego są tzw. koszty zastępstwa procesowego.
Analogicznie jak w przypadku opłaty sądowej, koszty zastępstwa procesowego (ich wysokość) uzależnione są od wysokości dochodzonej przez nas kwoty w pozwie o SKD:
| Dochodzona pozwem kwota | Minimalna stawka kosztów zastępstwa procesowego |
| do 500 złotych | 90 złotych |
| od 500 złotych do 1500 złotych | 270 złotych |
| od 1500 złotych do 5000 złotych | 900 złotych |
| od 5000 złotych do 10 000 złotych | 1800 złotych |
| od 10 000 złotych do 50 000 złotych | 3600 złotych |
| od 50 000 złotych do 200 000 złotych | 5400 złotych |
| od 200 000 złotych do 2 000 000 złotych | 10 800 złotych |
| od 2 000 000 złotych do 5 000 0000 złotych | 15 000 złotych |
| powyżej 5 000 0000 złotych | 25 000 złotych |
W II Instancji koszty zastępstwa procesowego wynoszą odpowiednio 75 % (jeżeli sprawa w I Instancji toczyła się w Sądzie Okręgowym) albo 50 % stawki z I Instancji (jeżeli sprawa w I Instancji toczyła się w Sądzie Rejonowym).
Koszty zastępstwa procesowego są płatne dopiero w momencie prawomocnego wyroku przez stronę przegrywającą sprawę o SKD.
Zaliczka na poczet dowodu z opinii biegłego sądowego – sankcja kredytu darmowego
Jednym z kosztów, o którym należy pamiętać jest zaliczka na poczet dowodu z opinii biegłego sądowego. Biegły występuje w sprawach SKD gdzie kwestionowana jest poprawność wyliczeń dotyczących rzeczywistej rocznej stopy oprocentowania (RRSO).
Bardzo częstym zarzutem w sprawach SKD jest bowiem zaniżenie RRSO. Więcej na ten temat piszemy w artykule: „Zaniżenie RRSO a sankcja kredytu darmowego”.
Zaliczka na poczet dowodu z opinii biegłego sądowego płatna jest na wezwanie sądu. Jej wysokość wynosi szacunkowo 1500 zł.
Koszty wydania przez bank zaświadczenia przedstawiającego historię spłaty kredytu
W sprawach SKD nie można zapomnieć o koszcie związanym ze sporządzeniem i wydaniem przez bank zaświadczenia przedstawiającego historię spłaty kredytu. Zaświadczenie to pozwala na dokonanie stosownych wyliczeń i stanowi podstawę do wniesienia pozwu w sprawie SKD.
Dzięki zaświadczeniu jesteśmy również w stanie oszacować z jakimi dokładnie kosztami postępowania sądowego należy liczyć się wnosząc pozew do sądu o SKD.
Standardowy koszty wydania przez bank zaświadczenia waha się od 150 zł do 250 zł.
Kto ponosi koszty postępowania w sprawach sankcji kredytu darmowego (SKD)?
Zgodnie z tzw. zasadą odpowiedzialności za wynik sprawy, koszty postępowania sądowego finalnie ponosi strona przegrywająca proces.
Oznacza to, że w przypadku korzystnego rozstrzygnięcia sądowego w sprawie SKD, sąd zasądzi na naszą rzecz od banku uiszczoną opłatę sądową i skarbową, a także zaliczkę na poczet dowodu z opinii biegłego sądowego. Dodatkowo sąd zasądzi od banku jako strony przegrywającej opisane wcześniej koszty zastępstwa procesowego.
Należy pamiętać, że jeżeli przegramy proces o SKD to sąd nie tylko nie zwróci nam uiszczonych opłat, ale także obciąży nas kosztami zastępstwa procesowego na rzecz banku.
Dlatego przed podjęciem decyzji o wystąpieniu na drogę postępowania sądowego w sprawie o SKD, warto nie tylko uzyskać informację o szacunkowych korzyściach, ale także szczegółową informację o kosztach postępowania w przypadku tak wygranej jak i przegranej sprawy.
Jakie są koszty Kancelarii w sprawach o sankcję kredytu darmowego (SKD)?
Najczęstszy model stosowany na rynku w sprawach sankcji kredytu darmowego, to model w którym Klient uiszcza opłatę wstępną, a pozostałą część wynagrodzenia dopiero w momencie osiągnięcia sukcesu w sprawie.
Wysokość opłaty wstępnej waha się od 1230,00 zł brutto do kilku tysięcy złotych. Opłata ta uzależniona jest od wysokości udzielonego kredytu (pożyczki) oraz stopnia skomplikowania danego wzorca.
Należy pamiętać, że im niższa opłata wstępna tym wyższe wynagrodzenie za sukces.
Z kolei na część wynagrodzenia za sukces w sprawie (tzw. wynagrodzenie success fee) najczęściej składają się:
– zasądzone koszty zastępstwa procesowego, które są płatne przez bank
– dodatkowa opłata – określona jako stała kwota lub jako % od np. wyegzekwowanej od banku kwoty
W przypadku wynagrodzenia success fee należy szczególną uwagę zwrócić na wskazany w ofercie %. Nie tylko jego wysokość, ale podstawę naliczania – czy podstawą naliczania jest wyegzekwowana od banku kwota czy też np. kwota umorzenia przyszłego salda.
Zapis odnośnie wynagrodzenia za premię za sukces w sprawie powinien być tak skonstruowany, aby nie budził wątpliwości od czego dokładnie liczony jest %. Podpisując umowę powinniśmy bowiem w stanie sami wyliczyć przyszłą premię Kancelarii.
Jakie są koszty pozwu w sprawie sankcji kredytu darmowego? Wsparcie prawne dla kredytobiorców
Kancelaria oferuje pomoc prawną dla kredytobiorców i pożyczkobiorców w sprawach sankcji kredytu darmowego. Przed podjęciem współpracy z Kancelarią (podpisaniem umowy), Klient otrzymuje szczegółową informację odnośnie potencjalnego wynagrodzenia Kancelarii, ale także wszelkich kosztów postępowania sądowego.
Jako Kancelaria stawiamy bardzo duży nacisk na przejrzystość warunków współpracy. Zapraszamy do kontaktu osoby zainteresowane weryfikacją umowy kredytowej pod kątem sankcji kredytu darmowego.
Artykuł Jakie są koszty pozwu w sprawie sankcji kredytu darmowego? pochodzi z serwisu Usługi prawne.
]]>Artykuł Wyrok TSUE C – 744/24 czy to może być przełom w sprawach SKD? pochodzi z serwisu Usługi prawne.
]]>Czego ma dotyczyć wyrok TSUE C – 744/24?
Pytania w sprawie C – 744/24 dotyczą powszechnej praktyki banków (tutaj konkretnie PEKAO S.A.), polegającej na doliczaniu do całkowitej kwoty kredytu (kwoty kredytu/pożyczki która jest udostępniana kredytobiorcy/pożyczkobiorcy „na rękę”) prowizji lub innych pozaodsetkowych kosztów kredytu (tzw. kredytowanie kosztów) i następnie naliczania oprocentowania od całej kwoty kredytu/pożyczki (całkowitej kwoty kredytu powiększonej np. o kredytowaną prowizji).
Sąd polski w przedmiotowej sprawie pyta najogólniej ujmując o dwie kwestie.
Po pierwsze o dopuszczalność naliczania odsetki od prowizji czy składek ubezpieczeniowych, a dokładniej kredytowanych kosztów, które nie są udostępniane kredytobiorcy i jako takie nie mieszą się w pojęciu wypłacanej kwoty kredytu.
Po drugie o zakres obowiązku informacyjnego po stronie banku w kontekście co dokładnie stanowi podstawę naliczania odsetek. Znakomita bowiem część umów odnosi się jedynie do wskazania, że oprocentowana jest tzw. kwota kredytu bez jednoznacznego wskazania, że podstawa oprocentowania obejmuje także kredytowane koszty.
Wyrok TSUE a znaczenie dla ujednolicenia orzecznictwa sądowego
Wyrok TSUE C – 744/24 może mieć fundamentalne znaczenie w kontekście ujednolicenia orzecznictwa sądowego w sprawach SKD, gdzie zarzuty dotycząca m.in. naliczania odsetek od kredytowanych kosztów.
Obecnie orzecznictwo jest w tym temacie mocno podzielone, ze wskazaniem iż większość sądów opowiada się za dopuszczalnością naliczania odsetek od np. prowizji. Warto z kolei wskazać, iż za niedopuszczalnością takiej praktyki opowiedział się Rzecznik Finansowy czy Sąd Najwyższy w wyroku z dnia 3 czerwca 2025 r., w sprawie sygn. akt II CSKP 1953/22.
Oczywiście wyrok TSUE wskazujący na niedopuszczalność naliczania odsetek od prowizji rozwiąże jeden z istotnych problemów w sprawach SKD i przyczyni się do usprawnienia postępowań sądowych – z korzyścią dla konsumentów.
Wyrok TSUE C- 744/24 a wadliwe RRSO
W ocenie Kancelarii przyjęcie przez TSUE ewentualnej dopuszczalności naliczania odsetek od prowizji czy innych kredytowanych kosztów (niezależenie od zakresu obowiązku informacyjnego w niniejszym zakresie), nie będzie miało znaczenia w kontekście dalej idącego zarzutu w postaci zaniżenia RRSO.
Podkreślić należy, iż w umowach które zawierają mechanizm kredytowania kosztów bardzo często występuje inne naruszenie, a polegające na liczeniu RRSO (rzeczywistej rocznej stopy oprocentowania) nie od wypłaconej kwoty kredytu CK, a od kwoty kredytu (całkowitej kwoty kredytu powiększonej np. o prowizję).
Tego typu zabieg prowadzi do sztucznego zaniżenia RRSO i tym samym przedstawienia oferty kredytowej jako tańszej i tym samym korzystniejszej. A w wyroku z dnia 21 kwietnia 2016 r. w sprawie C – 377/14 TSUE wprost wskazał, że podstawą wyliczenia RRSO jest właśnie całkowita kwota kredytu. W pkt 88 TSUE jednoznacznie wyjaśnił, że kwota wypłat o której mowa we wzorze na wyliczenie RRSO odpowiada całkowitej kwocie kredytu.
Korzystając z powszechnie dostępnych kalkulatorów na wyliczenie RRSO można w łatwy sposób sprawdzić jak bank sztucznie zaniżył w naszej umowie RRSO poprzez – nieprawidłowe – przyjęcie jako kwoty wypłaty kwoty kredytu.
Z kolei naruszenie RRSO (poprzez jego zaniżenie) winno skutkować sankcją kredytu darmowego (tak np. pkt 87 wyroku TSUE z dnia 21 kwietnia 2016 r. w sprawie C 377/14 czy pkt 55 wyroku TSUE z dnia 21 marca 2024 r. w sprawie C – 714/22).
Wyrok TSUE C – 744/24 czy to może być przełom w sprawach SKD – podsumowanie
Dnia 23 kwietnia 2026 r. okaże się czy praktyka naliczania odsetek od kredytowanych kosztów zostanie uznana za dopuszczalną, a jeżeli tak czy i jakie obowiązki informacyjne w niniejszym zakresie ciążą na banku.
Wyrok ten będzie miał bardzo duże znaczenie dla orzecznictwa sądów polskich, tym bardziej że część sądów niestety ogranicza sprawy SKD tylko i wyłącznie do problemu naliczania odsetek od wspomnianych kosztów. Należy jednak pamiętać, że sprawy SKD nie ograniczają się i nie mogą ograniczać tylko i wyłącznie do problemu związanego z naliczaniem odsetek od prowizji.
Osoby zainteresowane weryfikacją umów w kontekście potencjalnych naruszeń i tym samym możliwości skorzystania z sankcji kredytu darmowego, zapraszamy do kontaktu.
Artykuł Wyrok TSUE C – 744/24 czy to może być przełom w sprawach SKD? pochodzi z serwisu Usługi prawne.
]]>