Artykuł Prawomocna wygrana w sprawie spłaconego kredytu EURO Raiffeisen pochodzi z serwisu Usługi prawne.
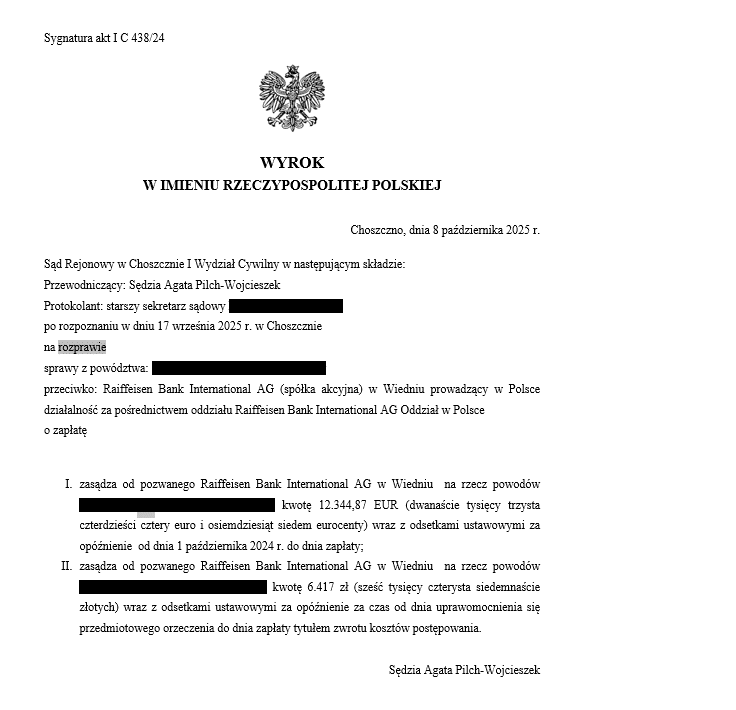
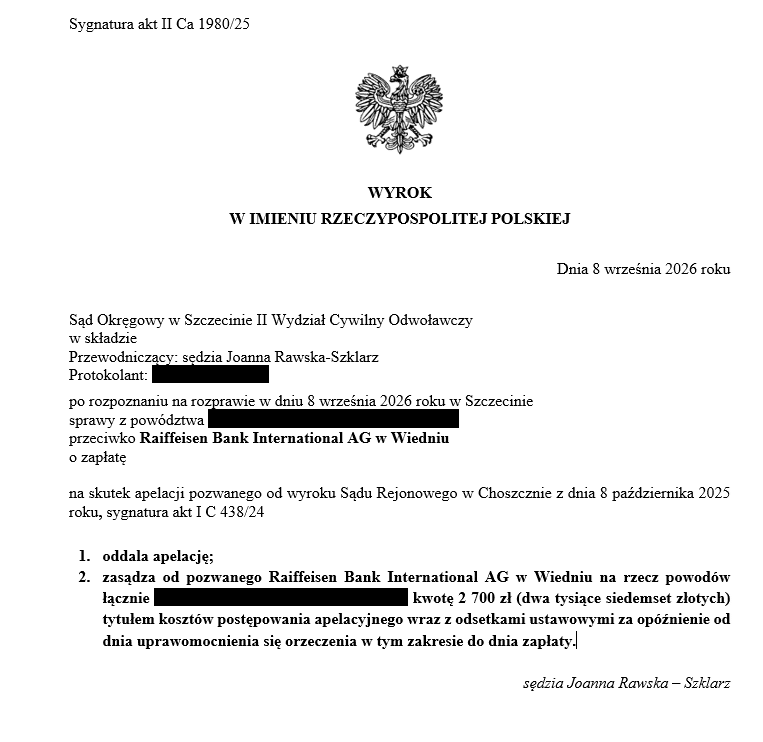
]]>Prawomocna wygrana w sprawie spłaconego kredytu EURO Raiffeisen oznacza, że nawet w przypadku kredytów EURO spłaconych kilka lat temu istnieje szansa na odzyskanie pieniędzy od banku.
Unieważnienie spłaconego kredytu EURO Raiffeisen Bank Polska S.A. z 2010 r.
W niniejszej sprawie przedmiotem rozważań był wzorzec umowny w postaci kredytu mieszkaniowego oferowanego przez ówczesny Raiffeisen Bank Polska S.A. z 2010 r. We wzorcu tym znajdowały się niedozwolone postanowienia umowne, które zostały skutecznie zakwestionowane przez kredytobiorców.
Zapisy te dotyczyły sposobu przeliczenia kwoty kredytu z waluty EURO na PLN i następnie sposobu ustalania wysokości rat kapitałowo – odsetkowych. Komentowane postanowienia miały następujące brzmienie:
- „W przypadku Kredytu udzielonego w walucie CHF/EUR/USD kwota Kredytu zostanie wypłacona w złotych wg kursu kupna danej waluty zgodnie z obowiązującą w Banku w dniu Uruchomienia Kredytu/Transzy Kredytu Tabelą Kursów walut dla produktów hipotecznych w RAIFFEISEN Bank Polska Spółka Akcyjna”– § 2 ust. 1 Umowy;
- „Dla Kredytu udzielonego w walucie obcej i wypłacanego w złotych przy przeliczeniu kwoty kredytu na złote Bank stosuje kurs kupna danej waluty zgodnie z obowiązującą w Banku w dniu uruchomienia Kredytu Tabelą Kursów” – § 7 ust. 4 Regulaminu Kredytu Mieszkaniowego w Raiffeisen Bank Polska Spółka Akcyjna
- „W przypadku Kredytu udzielonego w walucie CHF/EUR/USD kapitał, odsetki oraz inne zobowiązania z tytułu Kredytu, poza wymienionymi w § 3 ust. 1 Umowy wyrażone w walucie obcej spłacane będą w złotych jako równowartość kwoty podanej (w walucie) przeliczonej: 1) wg kursu sprzedaży waluty zgodnie z obowiązującą w Banku w dniu spłaty zobowiązania określonym w harmonogramie, o którym mowa w ust. 1 powyżej, Tabelą kursów walut dla produktów hipotecznych w RAIFFEISEN Bank Polska S.A. (…)” – § 13 ust. 4 pkt 1 Umowy.
Całkowita spłata kredytu EURO a możliwość odzyskania pieniędzy
W opisywanej sprawie na uwagę zasługuje fakt, iż w 2016 r. doszło do całkowitej spłaty kredytu EURO. Okoliczność ta nie stała jednak na przeszkodzie w uwzględnieniu przez sądy obu instancji roszczenia kredytobiorców. W przypadku spłaty kredytu EURO w dalszym ciągu istnieje możliwość pozwania banku i powoływania się na niedozwolone postanowienia umowne i w konsekwencji odzyskania nadpłaconych pieniędzy.
Co zaś się tyczy kwestii przedawnienia to warto pamiętać, iż zgodnie orzecznictwem TSUE (np. wyrok TSUE z dnia 8 września 2022 r., sygn. akt: C-80/21, C-81/21 oraz C-82/21), początek biegu terminu przedawnienia roszczeń majątkowych uzależniony jest od wiedzy kredytobiorcy – tym samym dopiero wiedza kredytobiorcy o niedozwolonych postanowieniach powoduje rozpoczęcie biegu przedawnienia.
Bieg terminu przedawnienia nadpłaconych przez nas pieniędzy rozpoczyna się zatem w momencie, w którym dowiedzieliśmy się (otrzymaliśmy z Kancelarii stosowną analizę prawną), że w naszej umowie znajdują się niedozwolone postanowienia umowne. Oznacza to, że możliwość odzyskania pieniędzy w przypadku spłaconego kredytu EURO dotyczy także umów spłaconych kilka czy nawet kilkanaście lat temu.
Jakie korzyści wynikają z pozwania banku w przypadku spłaconego kredytu EURO?
W przypadku spłaconego kredytu EURO kredytobiorcy mogą domagać się od banku zwrotu tzw. nadwyżki ponad udostępniony kapitał (kwotę kredytu).
Przykładowo: jeżeli : bank wypłacił nam kwotę kredytu w wysokości 200 tys. PLN. Spłaciliśmy na poczet umowy łącznie 350 tys. PLN. W przypadku spłaconego wcześniej kredytu EURO w pozwie można dochodzić wspomnianej nadwyżki ponad udostępniony kapitał, tj. kwoty 150 tys. PLN (350 tys. PLN – 200 tys. PLN).
W sytuacji gdy kredyt był częściowo spłacany w walucie PLN oraz w walucie EURO, kwotę nadpłaty w walucie obcej musimy odpowiednio wyliczyć, z uwzględnieniem kursu średniego NBP z dnia wymagalności naszego żądania. Pozew o zapłatę w przypadku spłaconego kredytu EURO powinno poprzedzać wezwanie do zapłaty i następnie oświadczenie o potrąceniu wzajemnych roszczeń stron.
Prawomocna wygrana w sprawie spłaconego kredytu EURO Raiffeisen – wsparcie prawne dla eurowiczów
Opisywany przykład prawomocnej wygranej w sprawie spłaconego kredytu EURO Raiffeisen pokazuje, że warto zweryfikować umowę kredytową pod kątem znajdujących się w niej niedozwolonych postanowień umownych i następnie rozważyć pozwanie banku, aby odzyskać nadpłacone pieniądze.
W Kancelarii CST analiza umowy kredytowej EURO jest bezpłatna i ma charakter niewiążący. Zapraszamy do kontaktu osoby zainteresowane pozwaniem banku w sprawach dotyczących kredytów frankowych oraz powiązanych z inną walutą, w szczególności kredytów EURO oraz kredytów dolarowych.
Artykuł Prawomocna wygrana w sprawie spłaconego kredytu EURO Raiffeisen pochodzi z serwisu Usługi prawne.
]]>Artykuł Unieważnienie spłaconego kredytu EURO pochodzi z serwisu Usługi prawne.
]]>Spłacony kredyt EURO – jak odzyskać pieniądze?
Analogicznie jak w przypadku kredytów frankowych, kredyty EURO oraz powiązane z inną walutą (np. jena japońskiego czy dolara amerykańskiego) zawierają niedozwolony mechanizm umożliwiający w sposób jednostronny i arbitralny na ustalenie wysokości zobowiązania kredytobiorcy (kwoty pozostałej do spłaty oraz raty kapitałowo – odsetkowej).
Wspomniany mechanizm możemy znaleźć w umowach stosowanych przez banki takie jak: BOŚ Bank S.A. (Bank Ochrony Środowiska S.A.), Deutsche Bank Polska S.A., DNB NORD Polska S.A. (obecnie: DNB Bank Polska S.A.), Kredyt Bank S.A. (obecnie: Santander Bank Polska S.A.), mBank S.A. (uprzednio: BRE Bank S.A.), Nordea Bank Polska S.A. (obecnie: PKO BP S.A.), PKO BP S.A. czy też EFG Eurobank ERGASIAS S.A. Spółka Akcyjna Oddział w Polsce (obecnie: Raiffeisen Bank International Aktiengesellschaft).
Dla możliwości z kolei domagania się zwrotu nadpłaconych pieniędzy bez znaczenia jest fakt, że doszło do spłaty kredytu. W przypadku spłaconego (zamkniętego) kredytu w dalszym ciągu możemy podnosić argumenty związane m.in. z niedozwolonymi postanowieniami umownymi. Pisaliśmy o tym w przykładowych wygranych sprawach: „Spłata kredytu a unieważnienie umowy PKO BP S.A.”, „Zwrot pieniędzy w sprawie spłaconego kredytu – wygrana z Raiffeisen”, „Spłacony kredyt EURO nieważny – wygrana z mBank S.A.” czy też: „Nieważność spłaconej umowy NORDEA – HABITAT z kursem negocjowanym”.
Pozew w sprawie spłaconego kredytu winien obejmować żądanie zapłaty (żądanie zwrotu nadpłaconych pieniędzy) bez równoległego żądania o ustalenie nieważności umowy (z uwagi na brak interesu prawnego w ustaleniu że spłacona umowa jest nieważna) – z praktycznie analogiczną argumentacją jak w przypadku kredytu który jest cały czas spłacany.
Skutki unieważnienia spłaconego kredytu EURO – ile można odzyskać od banku?
W przypadku nieważnej umowy kredytowej strony tej umowy powinny rozliczyć się jeden do jeden. Innymi słowy: jeżeli otrzymaliśmy od banku kredyt w wysokość 100 tys. PLN a wysokość naszych spłat to 150 tys. PLN to bank winien zwróć nam 50 tys. PLN.
Pozew w sprawie spłaconego kredytu EURO każdorazowo powinien opiewać na tzw. nadwyżkę ponad udostępnioną kwotę kredytu. O skutkach związanych z tzw. przesłankowym stwierdzeniem nieważności umowy piszemy także w artykule: „Spłacony kredyt frankowy – jak odzyskać pieniądze?”.
Unieważnienie spłaconego kredytu EURO a przedawnienie roszczeń
Zgodnie z orzecznictwem TSUE bieg terminu przedawnienia liczy się od momentu, w którym konsument powziął informację o tym, że w jego umowie znajdują się niedozwolone postanowienia umowne. Najczęściej wspomnianym momentem będzie moment, w którym konsument otrzymał z Kancelarii analizę prawną umowy, potwierdzającą jej wadliwość.
W znakomitej większości spraw potencjalny zarzut przedawnienia roszczeń będzie zarzutem nieuzasadnionym. Nic zatem nie stoi na przeszkodzie aby domagać się zwrotu nadpłaconych pieniędzy w przypadku kredytu, który został spłacony kilka czy nawet kilkanaście lat temu.
Więcej na temat przedawnienia w przypadku spłaconego kredytu EURO piszemy w artykule: „Spłata kredytu frankowego a przedawnienie roszczeń”.
Pomoc prawna w sprawach o unieważnienie spłaconego kredytu EURO
Kancelaria świadczy pomoc prawną dla eurowiczów oferując kompleksowe wsparcie w sporze z bankiem. Szczególny nacisk kładziemy na spory z takimi bankami jak:
- mBank S.A. (dawny BRE Bank S.A.);
- Deutsche Bank Polska S.A. (dawny: Deutsche Bank PBC S.A.) – „Unieważnienie kredytu w EURO Deutsche Bank”;
- Nordea Bank Polska S.A. (obecnie: Powszechna Kasa Oszczędności Bank Polski S.A.) – „Unieważnienie kredytu EURO Nordea Habitat„;
- Powszechna Kasa Oszczędności Bank Polski Spółka Akcyjna (PKO BP S.A.) –„ Unieważnienie kredytu w EURO PKO BP S.A.”.
- Raiffeisen Bank International Aktiengesellschaft (dawny: EFG Eurobank ERGASIAS S.A. Spółka Akcyjna Oddział w Polsce albo Raiffeisen Bank Polska S.A.)- „Unieważnienie kredytu w EURO Raiffeisen (Polbank EFG)”.
Zapraszamy posiadaczy kredytów EURO, w tym spłaconych kredytów do kontaktu z Kancelaria celem dokonania bezpłatnej analizy umowy kredytowej i oceny szans na odzyskania od banku nadpłaconych pieniędzy. Z wieloletniego doświadczenia Kancelarii wynika, iż w przypadku większości kredytów EURO (spłaconych kredytów EURO) istnieje bardzo duże prawdopodobieństwo na wygranie sprawy o unieważnienie spłaconego kredytu EURO.
Artykuł Unieważnienie spłaconego kredytu EURO pochodzi z serwisu Usługi prawne.
]]>Artykuł Spłacony kredyt EURO nieważny – wygrana z mBank S.A. pochodzi z serwisu Usługi prawne.
]]>Sprawa dotyczy umowy kredytowej EURO z 2010 r. zawartej z BRE Bank S.A. (obecnie mBank S.A.), która to umowa została przedterminowo spłacona w całości. Pomimo spłaty kredytu EURO w całości (tzw. kredyt zamknięty), kredytobiorca w pozwie domagał się zasądzenia na swoją rzecz nadwyżki ponad udostępnioną kwotę kredytu.
O możliwości pozwania banku w przypadku spłaty kredytu pisaliśmy w artykule: „Spłacony kredyt frankowy – jak odzyskać pieniądze?”.
Warto pamiętać, iż kredyty EURO zawierają bardzo często analogiczne postanowienia niedozwolone jak kredyty frankowe. W niniejszej sprawie były to zapisy dotyczące Umowy o kredyt hipoteczny dla osób fizycznych „MULTIPLAN” waloryzowany kursem EUR, z którymi można zapoznać się w zakładce: „https://cst-kancelaria.pl/mbank-s-a/”.

Artykuł Spłacony kredyt EURO nieważny – wygrana z mBank S.A. pochodzi z serwisu Usługi prawne.
]]>