Artykuł Wyrok TSUE C – 744/24 czy to może być przełom w sprawach SKD? pochodzi z serwisu Usługi prawne.
]]>Czego ma dotyczyć wyrok TSUE C – 744/24?
Pytania w sprawie C – 744/24 dotyczą powszechnej praktyki banków (tutaj konkretnie PEKAO S.A.), polegającej na doliczaniu do całkowitej kwoty kredytu (kwoty kredytu/pożyczki która jest udostępniana kredytobiorcy/pożyczkobiorcy „na rękę”) prowizji lub innych pozaodsetkowych kosztów kredytu (tzw. kredytowanie kosztów) i następnie naliczania oprocentowania od całej kwoty kredytu/pożyczki (całkowitej kwoty kredytu powiększonej np. o kredytowaną prowizji).
Sąd polski w przedmiotowej sprawie pyta najogólniej ujmując o dwie kwestie.
Po pierwsze o dopuszczalność naliczania odsetki od prowizji czy składek ubezpieczeniowych, a dokładniej kredytowanych kosztów, które nie są udostępniane kredytobiorcy i jako takie nie mieszą się w pojęciu wypłacanej kwoty kredytu.
Po drugie o zakres obowiązku informacyjnego po stronie banku w kontekście co dokładnie stanowi podstawę naliczania odsetek. Znakomita bowiem część umów odnosi się jedynie do wskazania, że oprocentowana jest tzw. kwota kredytu bez jednoznacznego wskazania, że podstawa oprocentowania obejmuje także kredytowane koszty.
Wyrok TSUE a znaczenie dla ujednolicenia orzecznictwa sądowego
Wyrok TSUE C – 744/24 może mieć fundamentalne znaczenie w kontekście ujednolicenia orzecznictwa sądowego w sprawach SKD, gdzie zarzuty dotycząca m.in. naliczania odsetek od kredytowanych kosztów.
Obecnie orzecznictwo jest w tym temacie mocno podzielone, ze wskazaniem iż większość sądów opowiada się za dopuszczalnością naliczania odsetek od np. prowizji. Warto z kolei wskazać, iż za niedopuszczalnością takiej praktyki opowiedział się Rzecznik Finansowy czy Sąd Najwyższy w wyroku z dnia 3 czerwca 2025 r., w sprawie sygn. akt II CSKP 1953/22.
Oczywiście wyrok TSUE wskazujący na niedopuszczalność naliczania odsetek od prowizji rozwiąże jeden z istotnych problemów w sprawach SKD i przyczyni się do usprawnienia postępowań sądowych – z korzyścią dla konsumentów.
Wyrok TSUE C- 744/24 a wadliwe RRSO
W ocenie Kancelarii przyjęcie przez TSUE ewentualnej dopuszczalności naliczania odsetek od prowizji czy innych kredytowanych kosztów (niezależenie od zakresu obowiązku informacyjnego w niniejszym zakresie), nie będzie miało znaczenia w kontekście dalej idącego zarzutu w postaci zaniżenia RRSO.
Podkreślić należy, iż w umowach które zawierają mechanizm kredytowania kosztów bardzo często występuje inne naruszenie, a polegające na liczeniu RRSO (rzeczywistej rocznej stopy oprocentowania) nie od wypłaconej kwoty kredytu CK, a od kwoty kredytu (całkowitej kwoty kredytu powiększonej np. o prowizję).
Tego typu zabieg prowadzi do sztucznego zaniżenia RRSO i tym samym przedstawienia oferty kredytowej jako tańszej i tym samym korzystniejszej. A w wyroku z dnia 21 kwietnia 2016 r. w sprawie C – 377/14 TSUE wprost wskazał, że podstawą wyliczenia RRSO jest właśnie całkowita kwota kredytu. W pkt 88 TSUE jednoznacznie wyjaśnił, że kwota wypłat o której mowa we wzorze na wyliczenie RRSO odpowiada całkowitej kwocie kredytu.
Korzystając z powszechnie dostępnych kalkulatorów na wyliczenie RRSO można w łatwy sposób sprawdzić jak bank sztucznie zaniżył w naszej umowie RRSO poprzez – nieprawidłowe – przyjęcie jako kwoty wypłaty kwoty kredytu.
Z kolei naruszenie RRSO (poprzez jego zaniżenie) winno skutkować sankcją kredytu darmowego (tak np. pkt 87 wyroku TSUE z dnia 21 kwietnia 2016 r. w sprawie C 377/14 czy pkt 55 wyroku TSUE z dnia 21 marca 2024 r. w sprawie C – 714/22).
Wyrok TSUE C – 744/24 czy to może być przełom w sprawach SKD – podsumowanie
Dnia 23 kwietnia 2026 r. okaże się czy praktyka naliczania odsetek od kredytowanych kosztów zostanie uznana za dopuszczalną, a jeżeli tak czy i jakie obowiązki informacyjne w niniejszym zakresie ciążą na banku.
Wyrok ten będzie miał bardzo duże znaczenie dla orzecznictwa sądów polskich, tym bardziej że część sądów niestety ogranicza sprawy SKD tylko i wyłącznie do problemu naliczania odsetek od wspomnianych kosztów. Należy jednak pamiętać, że sprawy SKD nie ograniczają się i nie mogą ograniczać tylko i wyłącznie do problemu związanego z naliczaniem odsetek od prowizji.
Osoby zainteresowane weryfikacją umów w kontekście potencjalnych naruszeń i tym samym możliwości skorzystania z sankcji kredytu darmowego, zapraszamy do kontaktu.
Artykuł Wyrok TSUE C – 744/24 czy to może być przełom w sprawach SKD? pochodzi z serwisu Usługi prawne.
]]>Artykuł Sąd Najwyższy o niedopuszczalności naliczania odsetek od prowizji pochodzi z serwisu Usługi prawne.
]]>O czym orzekł Sąd Najwyższy w wyroku z dnia 3 czerwca 2025 r., w sprawie sygn. akt II CSKP 1953/22?
W niniejszej sprawie Sąd Najwyższy rozpoznawał skargę kasacyjną konsumentów od wyroku Sądu Apelacyjnego w Warszawie z dnia 28 września 2021 r. Jednym z zarzutów niniejszej skargi kasacyjnej było naruszenie art. 69 ust. 1 i 2 Prawa bankowego w zw. z art. 5 pkt 10 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim przez niewłaściwe zastosowanie, tj. dopuszczenie na podstawie wskazanego przepisu wyliczenia odsetek od kosztów kredytu, a nie tylko kwoty udzielonego kredytu, a tym samym przyjęcie warunków umownych wypaczających istotę przyjętego przez stronę zobowiązania.
Sąd Najwyższy uchylając zaskarżony wyrok wskazał na dwie kwestie istotne z punktu widzenia naliczania odsetek od prowizji.
Po pierwsze, Sąd Najwyższy wskazał że możliwość naliczana odsetek od prowizji (kredytowanych kosztów) może prowadzić do sprzeczności tego typu postanowień umownych z zasadami współżycia społecznego jako mających na celu obejście prawa, w tym w kontekście przewidzianych w przepisach prawa limitów odsetek maksymalnych.
Omawiana z kolei sprzeczność może mieć znaczenie w kontekście ważności zawartej umowy (na podstawie art. 58 Kodeksu cywilnego).
Po drugie, Sąd Najwyższy zanegował powszechną praktykę banków oraz parabanków i orzekł o niedopuszczalności naliczania odsetek od prowizji.
W treści uzasadnienia Sąd Najwyższy wskazał na stanowisko, że odsetki powinny być pobierane od kwoty udostępnionej kredytobiorcy, a nie zaś od kwoty stanowiącej sumę kwoty rzeczywiście udzielonej kredytobiorcy oraz kwoty przeznaczanej na skredytowanie prowizji oraz składki ubezpieczeniowej.
Sąd Najwyższy argumentując swoje stanowisko o niedopuszczalności naliczania odsetek od prowizji zwrócił uwagę na treść wyroku Trybunału Sprawiedliwości Unii Europejskiej z 21 kwietnia 2016 r., C-377/14, zgodnie z którym całkowita kwota kredytu i całkowity koszt kredytu ponoszony przez konsumenta są pojęciami odrębnymi i w związku z tym całkowita kwota kredytu nie może obejmować żadnych kwot należących do całkowitego kosztu kredytu ponoszonego przez konsumenta.
Jak bowiem wskazał Sąd Najwyższy istotne jest podkreślenie kwestii, że „wypłacona kwota” w rozumieniu art. 5 pkt 10 ustawy o kredycie konsumenckim jest kwotą od której mogą być pobierane odsetki. Wypłaconą z kolei kwotą jest kwota oddana do dyspozycji kredytobiorcy (w rozumieniu art. 69 ust. 1 Prawa bankowego), a kwota ta nie obejmuje środków na pokrycie prowizji od udzielonego kredytu oraz składek na ubezpieczenie.
W konsekwencji odsetki nie mogą być pobierane przez bank od innych opłat niż kwota kredytu, chociażby z uwagi na odmienny cel i funkcje tych opłat niż kredytu.
Niemniej w kontekście naliczania odsetek od prowizji (kredytowanych kosztów) należy mieć na uwadze, że w orzecznictwie szeroko prezentowane jest również odmiennego stanowisko.
Sankcja kredytu darmowego a możliwość naliczania odsetek od prowizji
Jako jedna z konsekwencji wyroku Sąd Najwyższy o niedopuszczalności naliczania odsetek od prowizji są możliwe zarzuty w kontekście sankcji kredytu darmowego. Sankcja ta (SKD) polega na tym, że naruszenie przez kredytodawcę/pożyczkodawcę któregoś z obowiązków informacyjnych wskazanych w ustawie o kredycie konsumenckim, uprawnia konsumenta do złożenia oświadczenia o skorzystaniu z sankcji kredytu darmowego.
Skutkiem z kolei sankcji kredytu darmowego jest obowiązek kredytobiorcy/pożyczkobiorcy do zwrotu wyłącznie udostępnionej mu kwoty kredytu (pożyczki), a więc bez odsetek i innych kosztów (prowizji czy składek ubezpieczeniowych) w terminie i w sposób ustalony w umowie.
Jednym z najczęstszych zarzutów pojawiających się w kontekście sankcji kredytu darmowego jest właśnie naliczanie odsetek od kredytowanych kosztów (prowizji czy składek ubezpieczeniowych).
Z pewnością wyrok Sądu Najwyższego z dnia 3 czerwca 2025 r., w sprawie sygn. akt II CSKP 1953/22, w tym jego uzasadnienie w kontekście tego jaka dokładnie kwota podlega oprocentowaniu może być wykorzystywany przez konsumentów w sporach dotyczących sankcji kredytu darmowego.
Warto pamiętać o tym, że w przedmiocie braku podstaw do naliczania odsetek od prowizji wypowiedział się także na korzyść konsumentów Rzecznik Finansowy, o czym pisaliśmy w artykule: „Stanowisko Rzecznika Finansowego w sprawie sankcji kredytu darmowego”.
RRSO a naliczanie odsetek od prowizji – sankcja kredytu darmowego
Omawiając kwestię naliczania odsetek od prowizji nie można pominąć zarzutów dotyczących naruszenia rzeczywistej rocznej stopy oprocentowania (RRSO).
W wyroku z dnia 13 lutego 2025 r. w sprawie C – 472/23 TSUE wypowiedział się w kontekście zawyżenia RRSO na skutek uznania, że postanowienie umowne uprawniające bank do naliczenia odsetek od kredytowanych kosztów jest abuzywne, jako niestanowiącego naruszenia obowiązku informacyjnego.
Niemniej istotniejsza jest kwestia nie zawyżenia a zaniżenia RRSO. Banki naliczając bowiem odsetki od prowizji czy składki ubezpieczeniowych do wyliczenia RRSO jako kwotę wypłaty przyjmują bowiem – błędnie – całkowitą kwotę kredytu powiększoną o kredytowane koszty.
Powyższy zabieg prowadzi do sztucznego zaniżenia RRSO i tym samym przedstawienia oferty kredytu czy pożyczki jako tańszej i tym samym korzystniejszej.
Jest to bardzo częsty zabieg stosowany przez bank i jako taki powinien skutkować sankcją kredytu darmowego, o czym wypowiadał się już TSUE chociażby w wyrokach z dnia 21 kwietnia 2016 r. w sprawie C 377/14 oraz z dnia 21 marca 2024 r. w sprawie C – 714/22.
Wsparcie prawne w sporach bankowych, w tym sprawach sankcji kredytu darmowego
Kancelaria świadczy kompleksowe usługi prawne w sporach z bankami, w tym w sporach których przedmiotem jest sankcja kredytu darmowego. Zapraszamy do kontaktu z Kancelarią celem przeprowadzenia niewiążącej i bezpłatnej analizy umowy zawartej z bankiem lub parabankiem.
Artykuł Sąd Najwyższy o niedopuszczalności naliczania odsetek od prowizji pochodzi z serwisu Usługi prawne.
]]>Artykuł Nakaz zapłaty przeciwko Alior Bank S.A. w sprawie sankcji kredytu darmowego pochodzi z serwisu Usługi prawne.
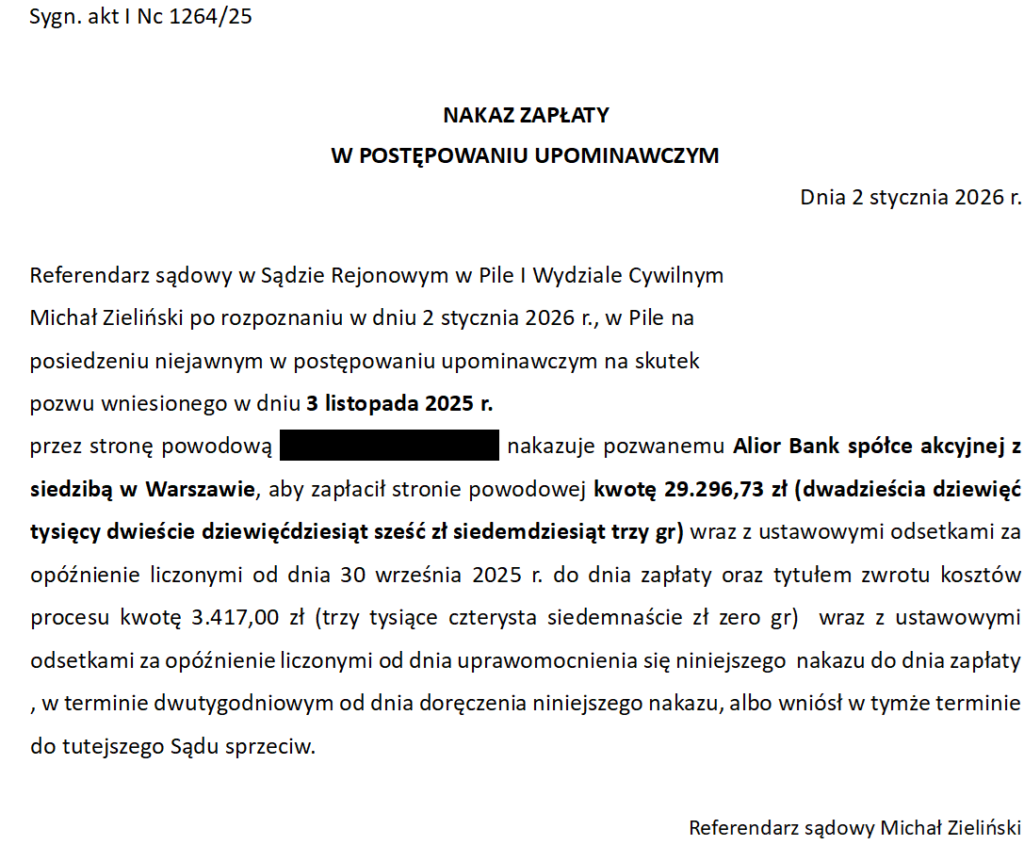
]]>Przedmiotowa sprawa dotyczy umowy o kredyt konsolidacyjny zawartej z Alior Bank S.A. w 2024 r. Z uwagi na znajdujące się w umowie błędy, kredytobiorca złożył oświadczenie w przedmiocie skorzystania z sankcji kredytu darmowego, domagając się m.in. zwrotu uiszczonych na poczet umowy odsetek.
Przypomnijmy, że skutkiem sankcji kredytu darmowego jest spłata w ramach kredytu (albo pożyczki) wyłącznie udostępnionej kwoty kredytu, a więc bez jakichkolwiek odsetek czy innych kosztów (prowizji, składek ubezpieczeniowych).
Z kolei aby skorzystać z sankcji kredytu darmowego należy pamiętać o kilku kwestiach:
– kredyt (pożyczka) musi mieć charakter konsumencki;
– kwota kredytu (pożyczki) nie może przekroczyć kwoty 255 550 zł;
– od dnia całkowitej spłaty kredytu (pożyczki) nie upłynął rok czasu.
Oczywiście konieczne jest także wskazanie na konkretne uchybienia w umowie. W przedmiotowej sprawie – w ramach zawartej umowy kredytu konsolidacyjnego z Alior Bank S.A. – podniesiony został szereg naruszeń dotyczących m.in.:
– nieprawidłowego oznaczenia całkowitej kwoty kredytu;
– czy też naliczania odsetek od kredytowanych kosztów.
Przedmiotowy nakaz zapłaty przeciwko Alior Bank S.A. w sprawie sankcji kredytu darmowego jest nieprawomocny, a bankowi przysługuje prawo wniesienia sprzeciwu. Niemniej jest to wyraźny sygnał, że sankcja kredytu darmowego może w najbliższym czasie stanowić realne narzędzie prawne w walce o prawa konsumentów w Polsce.
Osoby zainteresowane sankcją kredytu darmowego zapraszamy do bezpłatnej, niewiążącej analizy umowy.
Sprawę prowadzi radca prawny Michał Śląski.
Artykuł Nakaz zapłaty przeciwko Alior Bank S.A. w sprawie sankcji kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Artykuł Stanowisko Rzecznika Finansowego w sprawie sankcji kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Zagadnienia przedstawione przez Rzecznika Finansowego w sprawie sankcji kredytu darmowego
W wydanym stanowisko Rzecznik Finansowy odniósł się do m.in. następujących kwestii:
– Termin na wykonanie uprawnienia;
– Całkowita kwota kredytu;
– Oprocentowanie kredytu;
– Naliczanie odsetek od kosztów kredytu;
– Rzeczywista roczna stopa oprocentowania oraz całkowita kwota do zapłaty;
– Informacja o innych kosztach oraz warunki, na jakich koszy te mogą ulec zmianie;
– Odstąpienie od umowy;
– Przedterminowa spłata kredytu.
Istotność naruszenia a sankcja kredytu darmowego
W pierwszej części opracowania Rzecznik Finansowy zwrócił uwagę, iż w przypadku sankcji kredytu darmowego nie ma znaczenia zakres lub istotność naruszenia ani jego wpływ na interesy konsumenta jeżeli naruszenie to może podważyć możliwość oceny przez konsumenta zakresu jego zobowiązania (tak też – wyrok Trybunału Sprawiedliwości Unii Europejskiej z dnia 13 lutego 2025 r. w sprawie C‑472/23).
W konsekwencji sankcja w postaci pozbawienia banku czy parabanku za naruszenie obowiązku informacyjnego (wpływającego na zdolność konsumenta do dokonania oceny zakresu jego zobowiązania) odsetek czy innych opłat jest sankcją proporcjonalną i to niezależnie od skali czy wagi naruszenia.
Termin na wykonanie uprawnienia w sprawach dotyczących sankcji kredytu darmowego
Zgodnie ze stanowiskiem Rzecznika Finansowego roczny termin na złożenie oświadczenia w przedmiocie sankcji kredytu darmowego, zaczyna biec od momentu, w którym obie strony wywiążą się z ciążących na nich obowiązków.
Więcej nt. niniejszego zagadnienia pisaliśmy w artykule: „Termin na złożenie oświadczenia o skorzystaniu z sankcji kredytu darmowego”, w którym wskazywaliśmy, że umowę o kredyt konsumencki uznaje się za wykonaną w dniu, w którym konsument spłacił ostatnią należność z tytułu tej umowy na rzecz kredytodawcy.
Całkowita kwota kredytu a sankcja kredytu darmowego
W niniejszej kwestii Rzecznik Finansowy wypowiedział się jednoznacznie, iż: „Do całkowitej kwoty kredytu nie mogą zostać wliczone opłaty za udzielenie kredytu, w tym opłaty, prowizja czy też odsetki. Wszystkie koszty związane z udzieleniem kredytu ponoszone przez konsumenta powinny zostać umieszczone jedynie w całkowitym koszcie kredytu”.
Argumentacja ta wynika m.in. z uzasadnienia wyroku TSUE z dnia 21 kwietnia 2016 r. w sprawie C-377/14.
Zarzut ten jest istotny także w kontekście zagadnienia naliczania odsetek od kosztów kredytu, albowiem w umowach kredytowych bardzo często – w ocenie prawników Kancelarii błędnie – banki obok całkowitej kwoty kredytu zestawiają tzw. kwotę kredytu (kwotę pożyczki), co może budzić uzasadnione wątpliwości odnośnie tego jak kwota zostaje faktycznie udostępniona konsumentowi.
Omawiany zabieg również bardzo często prowadzi do sztucznego zaniżenia rzeczywistej rocznej stopy oprocentowania (RRSO), albowiem RRSO liczone jest od zawyżonej kwoty kredytu (kwoty pożyczki), a nie od całkowitej kwoty kredytu (kwoty wypłaty).
Stanowisko Rzecznika Finansowego w sprawie naliczania odsetek od kosztów kredytu
Zagadnienie dotyczące możliwości naliczania odsetek od kosztów kredytu (np. prowizji) jest jednym z bardziej kontrowersyjnych i nierozstrzygniętych w orzecznictwie. Rzecznik Finansowy wskazał, że w jego ocenie praktyka kredytodawców naliczania oprocentowania od kredytowanych kosztów kredytu nie znajduje podstaw w obowiązujących przepisach.
Zdaniem Rzecznika Finansowego naliczanie odsetek od kosztów kredytu jest niedopuszczalne, albowiem:
– odsetki są naliczane od kwoty która nie jest w rzeczywistości udostępniona konsumentowi, co stoi w sprzeczności z samą ideą odsetek kapitałowych, a przez to narusza dobre obyczaje;
– tego typu konstrukcja stanowi zastrzeżenie dodatkowego zysku dla kredytodawcy, w sposób nie znajdujący odzwierciedlenia w świadczeniu na rzecz kredytobiorców (pobierane jest bowiem oprocentowanie, a więc wynagrodzenie kredytodawcy, od kwoty, która nie jest pozostawiona do dyspozycji kredytobiorcy);
– prowadzi ono do sztucznego podniesienia kwoty kredytu oraz zaprezentowania bardziej korzystnego wskaźnika RRSO
O błędnej praktyce dotyczącej naliczania odsetek od prowizji pisaliśmy w artykułach: „Odsetki od prowizji a sankcja kredytu darmowego” oraz „Wyrok TSUE C – 377/14 a niedopuszczalność naliczania odsetek od prowizji”.
Wady w umowach kredytów oraz pożyczek dotyczące RRSO oraz całkowitej kwoty do zapłaty
W przedmiocie RRSO Rzecznik Finansowy zwrócił uwagę na kilka kwestii:
– braku możliwości wyrażenia RRSO poprzez przedział wskazujący na minimalną i maksymalną stopę oprocentowania
– obowiązku podania w umowie danych niezbędnych do obliczenia RRSO
– obowiązku wskazania w umowie niezbędnych założeń przyjętych do obliczenia RRSO w sposób jednoznaczny i umożliwiający konsumentowi ich weryfikację – co jest zbieżne ze stanowiskiem TSUE wyrażonym w wyroku z dnia 23 stycznia 2025 r. w sprawie C – 677/23.
Pozostałe zagadnienia analizowane przez Rzecznika Finansowego
Rzecznik Finansowy odnosił się również do kwestii takich jak: 1) Oprocentowanie kredytu; 2) Informacja o innych kosztach oraz warunki, na jakich koszy te mogą ulec zmianie; 3) Odstąpienie od umowy; 4) Przedterminowa spłata kredytu.
Z pełną treścią stanowiska Rzecznika Finansowego można zapoznać się tutaj. Wydany dokument może stanowić dodatkowy argument w sądzie (jako wniosek dowodowy).
Co najważniejsze stanowisko prezentowane przez Rzecznika Finansowego jest zbieżne z argumentacją prawną prawników Kancelarii przedstawianą w toku toczących się postępowań sądowych (dotyczących sankcji kredytu darmowego).
Pomoc prawna w sprawach dotyczących kredytów i pożyczek
Jako Kancelaria oferujemy kompleksowe wsparcie prawne w sprawach dotyczących sankcji kredytu darmowego (SKD). Zapraszamy do bezpłatnej, niewiążącej analizy celem weryfikacji czy Państwa umowa kwalifikuje się pod ewentualny proces sądowy.
Artykuł Stanowisko Rzecznika Finansowego w sprawie sankcji kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Artykuł Sankcja kredytu darmowego w PKO BP S.A. — jak odzyskać odsetki i prowizje z umowy kredytowej? pochodzi z serwisu Usługi prawne.
]]>Sankcja kredytu darmowego PKO BP S.A. to instytucja prawna, która daje kredytobiorcom realne narzędzie do odzyskania pieniędzy wpłaconych bankowi tytułem odsetek, prowizji i opłat dodatkowych. Sankcja kredytu darmowego PKO BP S.A. może być zastosowana, gdy bank naruszył przy zawieraniu umowy przepisy ustawy o kredycie konsumenckim. Skutek? Kredyt staje się de facto darmowy — do spłaty pozostaje wyłącznie pożyczony kapitał.
Na czym polega sankcja kredytu darmowego PKO BP S.A.?
Sankcja kredytu darmowego to uprawnienie konsumenta wynikające z art. 45 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim (Dz.U. 2011 nr 126 poz. 715). Mechanizm jest prosty, jeżeli bank np. PKO Bank Polski S.A. naruszy określone obowiązki informacyjne lub formalne przy zawieraniu umowy kredytu konsumenckiego, kredytobiorca może złożyć pisemne oświadczenie o skorzystaniu z sankcji kredytu darmowego. Od tego momentu bank traci prawo do pobierania jakiegokolwiek wynagrodzenia za korzystanie z kapitału tj. odsetek, prowizji, opłat za ubezpieczenie kredytu, a nawet kosztów administracyjnych.
Sankcja kredytu darmowego działa w obu kierunkach:
- Na przyszłość — kolejne raty obejmują wyłącznie zwrot kapitału, co oznacza natychmiastowe i trwałe obniżenie miesięcznej raty.
- Wstecz — wszelkie koszty pobrane przez bank ponad kwotę kapitału stają się świadczeniem nienależnym i podlegają zwrotowi, w tym uiszczone dotychczas odsetki.
Instytucja sankcji kredytu darmowego ma charakter sankcji cywilnoprawnej. Jej celem jest zarówno ochrona konsumenta, jak i odstraszenie banków od stosowania nieprawidłowych praktyk. Trybunał Sprawiedliwości UE w wyroku z 21 kwietnia 2016 r. (C‑377/14) podkreślił, że sankcja kredytu darmowego musi być skuteczna i proporcjonalna, a krajowe sądy powinny stosować ją rygorystycznie wszędzie tam, gdzie doszło do naruszeń.
Jakie warunki musi spełniać kredyt, żeby możliwa była sankcja kredytu darmowego w PKO BP S.A.?
Sankcja kredytu darmowego w PKO BP S.A., tak samo jak w każdym innym banku, nie dotyczy każdej umowy. Ustawa o kredycie konsumenckim precyzyjnie wskazuje kryteria, które muszą być spełnione łącznie:
Kwota kredytu — całkowita kwota kredytu nie może przekraczać 255 550 zł (lub równowartości tej kwoty w walucie obcej). Kredyty powyżej tego limitu podlegają odrębnym regulacjom.
Data zawarcia umowy — sankcja kredytu darmowego obejmuje umowy zawarte po 17 grudnia 2011 r., tj. po wejściu w życie aktualnej ustawy o kredycie konsumenckim.
Cel konsumencki — środki z kredytu musiały zostać przeznaczone na cele prywatne, niezwiązane z prowadzeniem działalności gospodarczej ani zawodowej. Obejmuje to m.in. zakup sprzętu AGD/RTV, samochodu, remont mieszkania, wakacje, a także konsolidację wcześniejszych zobowiązań.
Brak zabezpieczenia hipotecznego — kredyty i pożyczki zabezpieczone hipoteką co do zasady wyłączone są z zakresu ustawy o kredycie konsumenckim. Wyjątek stanowi tzw. okres przejściowy (więcej w sekcji poświęconej kredytom hipotecznym).
Termin — oświadczenie o skorzystaniu z sankcji kredytu darmowego można złożyć najpóźniej rok od dnia całkowitego wykonania umowy przez obie jej strony. Po upływie tego terminu roszczenie wygasa.
Kredyt może być aktywny (w trakcie spłaty) albo już w całości spłacony — w obu przypadkach sankcja kredytu darmowego pozostaje dostępna, o ile nie minął rok od całkowitego rozliczenia umowy.
Jakie błędy i nieprawidłowości w umowie dają podstawę do sankcji kredytu darmowego?
Ustawa o kredycie konsumenckim nakłada na banki szeroki katalog obowiązków informacyjnych i formalnych. W umowach zawieranych przez banki identyfikowane były do tej pory następujące naruszenia:
Błędne lub niejasne wskazanie RRSO — rzeczywista roczna stopa oprocentowania musi być obliczona według ściśle określonego wzoru i uwzględniać wszystkie koszty kredytu. Rozbieżność między RRSO podanym w umowie a wartością wynikającą z rzeczywistych kosztów to jeden z najczęstszych błędów ujawnianych podczas analizy umów pod kątem sankcji kredytu darmowego PKO BP S.A., ale też konkurencji.
Naliczanie odsetek od prowizji — bank pobiera odsetki od całkowitej kwoty wskazanej w umowie, w tym od prowizji, która jest wliczona w saldo kredytu, zamiast naliczać je wyłącznie od kwoty faktycznie wypłaconej kredytobiorcy (całkowitej kwoty kredytu). Sąd Okręgowy w Warszawie w wyroku z 8 listopada 2024 r. (sygn. V CA 3480/23) wprost wskazał: bank pobierając odsetki powinien naliczać je od kwoty udostępnionej kredytobiorcy, a nie od sumy obejmującej skredytowane koszty.
Błędne obliczenie pozaodsetkowych kosztów kredytu — prowizje, składki ubezpieczeniowe, opłaty administracyjne muszą być precyzyjnie wskazane i nie mogą przekraczać ustawowych limitów (po 18 grudnia 2022 r. — maksymalnie 45% całkowitej kwoty kredytu). Niezgodności w tym zakresie mogą być jedną z głównych podstaw sankcji kredytu darmowego w PKO BP S.A.
Niekompletny lub nieczytelny formularz informacyjny — bank ma obowiązek doręczyć kredytobiorcy formularz informacyjny przed zawarciem umowy. Brak tego dokumentu, jego niekompletność lub nieczytelność stanowi samodzielną podstawę do zastosowania sankcji kredytu darmowego.
Brak lub błędne informacje o prawie do odstąpienia od umowy — konsument musi zostać pouczony o 14-dniowym prawie do odstąpienia, a pouczenie musi zawierać precyzyjny opis procedury i skutków skorzystania z tego prawa.
Różnica między kwotą wskazaną w umowie a kwotą faktycznie wypłaconą — jeżeli umowa opiewa na 50 000 zł, a na konto kredytobiorcy wpłynęło np. 47 500 zł (ponieważ prowizja i ubezpieczenie zostały skredytowane), niezgodność ta może kwalifikować umowę do sankcji kredytu darmowego.
Nieprawidłowe lub niepełne zasady wcześniejszej spłaty — ustawa wymaga precyzyjnego opisania warunków przedterminowego rozliczenia kredytu i proporcjonalnego zwrotu kosztów. Braki w tym zakresie również stanowią podstawę sankcji kredytu darmowego w PKO BP S.A.
Jakie zapisy znajdują się w umowach PKO BP S.A.?
W umowach PKP BP S.A. podstawowe informacje znajdują się co do zasady na pierwszej stronie (oczywiście w zależności od daty zawarcia umowy, numeracja jak i treść niektórych zapisów może być różna).
I tak w § 1 ust. 1 – 2 mamy zapisy, które odnoszą się do kwoty kredytu (pożyczki) oraz całkowitej kwoty kredytu (pożyczki), a także kosztów związanych z udzieleniem kredytu (pożyczki). Ust. 4 – 6 stanowią o całkowitym koszcie kredytu (pożyczki) oraz całkowitej kwocie do zapłaty.
Następnie w § 1 ust. 7 mamy podaną wysokość RRSO.
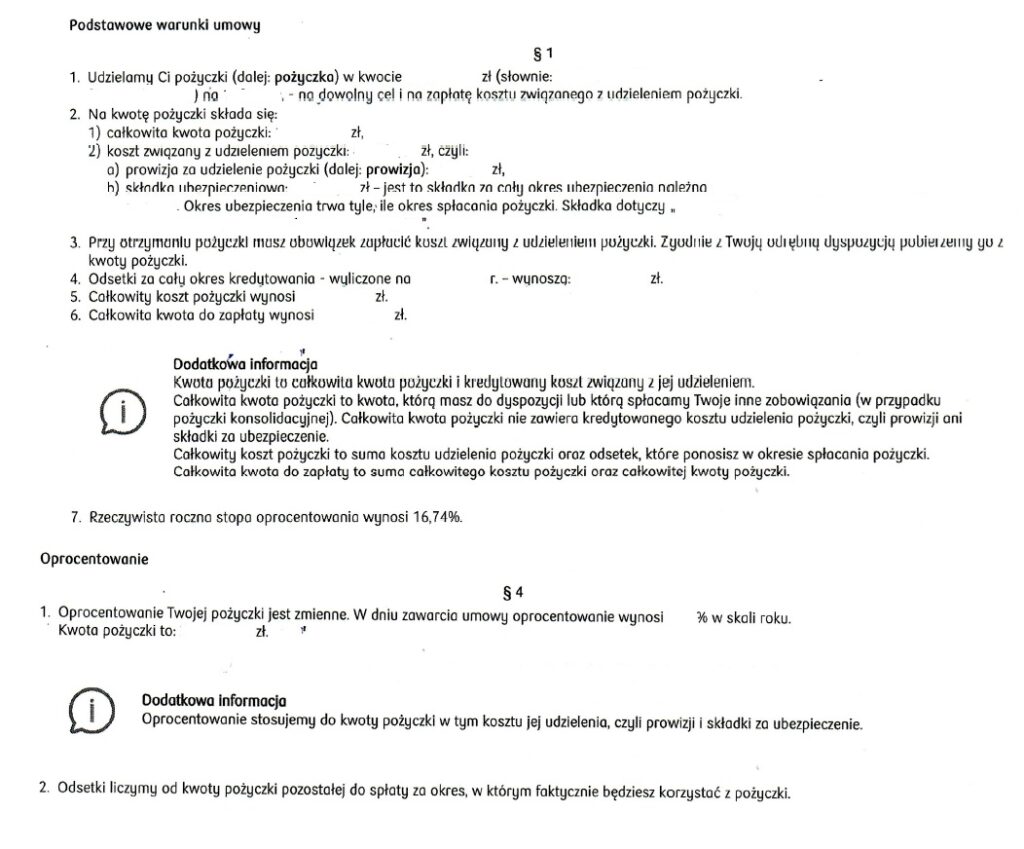
Czy w umowie PKO BP S.A. znajdują się potencjalne naruszenia pod kątem sankcji kredytu darmowego?
W ocenie Kancelarii potencjalnym kluczowym naruszeniem może być nieprawidłowe oznaczenie RRSO, a dokładniej jego zaniżenie (bądź też błędna wysokość na skutek nieprawidłowego naliczania odsetek od pozaodsetkowych kosztów). Jeżeli wylicząc RRSO bank jako tzw. kwotę wypłaty – błędnie o czym wypowiedział się TSUE w wyroku z dnia 21 kwietnia 2016 r. w sprawie C – 377/14 – przyjmował całkowitą kwotę kredytu powiększoną o kredytowane koszty (prowizję, składki ubezpieczeniowe) to mamy do czynienia z zaniżeniem RRSO, co skutkuje nieprawidłowym przedstawieniem oferty kredytu (pożyczki) jako atrakcyjniejszej.
Kolejnym potencjalnym naruszeniem jest mylące opisanie przez bank kwoty kredytu (pożyczki) oraz całkowitej kwoty kredytu (pożyczki). Ustawa o kredycie konsumenckim nie zawiera jakiejkolwiek definicji kwoty kredytu (pożyczki). Taka konstrukcja umowy może wprowadzać konsumenta w błąd w zakresie tego jaką faktycznie otrzymuje on kwotę (jaka kwota jest mu udostępniana). W zakresie niniejszej praktyki zadane zostały pytania prejudycjalne to TSUE.
Zwrócić także należy uwagę na zapisy odnoszące się do całkowitego kosztu kredytu (pożyczki). Starsze wersje umowy (np. z 2017 r.) zawierają wyłącznie informację o całkowitym koszcie kredytu (pożyczki). Nowsze wzorce zawierają informację o wysokości odsetek za cały okres kredytowania – bez jednak wzmianki jaka jest wysokość odsetek od kredytowanych kosztów (np. prowizji). Tak skonstruowane zapisy mogą budzić wątpliwości w kontekście spełnienia przez bank obowiązków informacyjnych.
Inną kwestią jest naliczenia odsetek od kredytowanych kosztów. Bank bowiem jako podstawę oprocentowania przyjmuje kwotę kredytu (pożyczki), a więc całkowitą kwotę kredytu (pożyczki) powiększoną o wspomniane koszty. Ponownie taka konstrukcja budzi wątpliwości – w kontekście tego czy można naliczać odsetki od kosztów kredytu (pożyczki), o czym pisaliśmy w artykule: „Odsetki od prowizji a sankcja kredytu darmowego”.
Jak wygląda procedura sankcji kredytu darmowego PKO BP S.A. — jak złożyć oświadczenie?
Dochodzenie sankcji kredytu darmowego PKO BP S.A., tak samo jak w konkurencyjnych bankach, przebiega etapowo. Każdy krok ma znaczenie prawne i powinien być przeprowadzony starannie, najlepiej z pomocą pełnomocnika.
Etap I — analiza umowy kredytowej oraz uzyskanie zaświadczenia przedstawiającego historię spłaty kredytu
Podstawą całego procesu jest szczegółowe przeanalizowanie dokumentacji: umowy kredytowej, aneksów, harmonogramu spłat, formularza informacyjnego i wyciągów bankowych. Na tym etapie identyfikuje się konkretne naruszenia ustawy, które stanowią podstawę oświadczenia. Analiza powinna wskazywać nie tylko fakt naruszenia, ale i jego wpływ na ukształtowanie kosztów kredytu.
Etap II — złożenie oświadczenia o sankcji kredytu darmowego PKO BP S.A.
Oświadczenie o skorzystaniu z sankcji kredytu darmowego w PKO BP S.A. składa się na piśmie bezpośrednio do PKO BP S.A. Dokument musi zawierać: dane kredytobiorcy, dane umowy (numer, data zawarcia), wskazanie konkretnych naruszeń wraz z podstawą prawną (art. 45 ustawy o kredycie konsumenckim) oraz żądanie kredytobiorcy. Oświadczenie należy wysłać listem poleconym z potwierdzeniem odbioru lub złożyć osobiście w oddziale banku, odbierając stempel na kopii. Bank ma 30 dni na ustosunkowanie się do żądania.
Etap III — wezwanie do zapłaty
Jeśli PKO BP S.A. odmawia uznania roszczenia lub milczy. Kolejnym krokiem jest wówczas formalne wezwanie do zapłaty — precyzujące żądaną kwotę zwrotu poniesionych kosztów i wyznaczające termin dobrowolnego spełnienia świadczenia. Wezwanie jest wymagane jako dowód przedsądowej próby ugodowego rozwiązania sporu.
Etap IV — postępowanie sądowe
Jeżeli bank nie spełni żądań w terminie wskazanym w wezwaniu, kredytobiorca składa pozew. Postępowanie obejmuje wymianę pism procesowych, analizę dokumentów kredytowych, w części spraw — opinię biegłego z zakresu finansów lub rachunkowości. Czas trwania postępowania wynosi zazwyczaj od kilkunastu miesięcy do dwóch lat w zależności od obciążenia sądu. Wyroki kończące postępowanie pierwszo-instancyjne są w większości zaskarżane przez banki, co wydłuża proces.
Co można odzyskać dzięki sankcji kredytu darmowego w PKO BP S.A.?
Skuteczne zastosowanie sankcji kredytu darmowego oznacza, że kredytobiorca zwraca bankowi wyłącznie pożyczony kapitał. Wszystkie kwoty wpłacone ponad kapitał stają się świadczeniem nienależnym i podlegają zwrotowi. W praktyce chodzi o:
- odsetki umowne — naliczane przez cały okres kredytowania od kwoty zadłużenia,
- prowizję za udzielenie kredytu — jednorazowa opłata pobierana z góry lub wliczana w saldo kredytu,
- składki ubezpieczeniowe — ubezpieczenie na życie, ubezpieczenie od utraty pracy, ubezpieczenie pomostowe itp.,
- opłaty przygotowawcze i administracyjne — opłaty za rozpatrzenie wniosku, prowadzenie rachunku kredytowego, wydanie zaświadczeń.
Konkretna kwota do odzyskania zależy od parametrów kredytu — jego wysokości, okresu kredytowania i struktury kosztów. Przy kredycie gotówkowym na 50 000 zł zawartym na 5 lat z prowizją 10% i oprocentowaniem 12% rocznie oszczędność wynikająca z sankcji kredytu darmowego PKO BP S.A. może wynosić od 15 000 do 30 000 zł. Przy większych kredytach konsolidacyjnych lub długoterminowych suma możliwa do odzyskania regularnie przekracza 50 000 zł.
Dla kredytów już spłaconych korzyść jest szczególnie wyraźna — ponieważ bank zdążył pobrać wszystkie koszty, cała nadpłata ponad kapitał wraca do kredytobiorcy jednorazowo.
Sankcja kredytu darmowego a kredyt hipoteczny
Co do zasady sankcja kredytu darmowego dotyczy wyłącznie kredytów konsumenckich. Kredyty hipoteczne udzielane od 22 lipca 2017 r. reguluje odrębna ustawa o kredycie hipotecznym i sankcja kredytu darmowego nie ma do nich zastosowania.
Wyjątek obejmuje jednak tzw. kredyty hipoteczne z okresu przejściowego — zawarte między 19 grudnia 2011 r. a 21 lipca 2017 r. W tym czasie obowiązywała już ustawa o kredycie konsumenckim, a ustawa o kredycie hipotecznym jeszcze nie weszła w życie. Sądy — w tym Sąd Apelacyjny w Warszawie w wyroku z 9 lutego 2022 r. (sygn. V ACa 349/21) — potwierdziły, że takie kredyty mogą podlegać SKD, pod warunkiem że ich kwota nie przekraczała 255 550 zł.
W praktyce oznacza to, że klienci PKO BP S.A., którzy zaciągnęli kredyt hipoteczny na zakup mieszkania lub domu w latach 2012–2017, mogą sprawdzić, czy ich umowa nie kwalifikuje się do sankcji kredytu darmowego— zwłaszcza jeżeli jej wartość mieściła się w ustawowym limicie. Warunek rocznego terminu od wykonania umowy obowiązuje tak samo jak przy kredytach konsumenckich.
Sankcja kredytu darmowego dla kredytów spłaconych — wcześniejsza spłata a zwrot kosztów
Wielu kredytobiorców, którzy spłacili kredyt przed terminem lub w całości uregulowali zobowiązanie, jest przekonanych, że stracili możliwość dochodzenia roszczeń z tytułu sankcji kredytu darmowego. To błędne przekonanie — ustawa o kredycie konsumenckim wprost przyznaje prawa ochronne również osobom, które już nie spłacają rat.
Dwa odrębne mechanizmy mają tu znaczenie:
- Prawo do proporcjonalnego zwrotu kosztów przy wcześniejszej spłacie (art. 49 ustawy) — każdy kredytobiorca, który spłacił kredyt przed terminem, ma prawo do proporcjonalnego zwrotu prowizji, składek ubezpieczeniowych i innych kosztów rozłożonych w czasie. Prawo to obowiązuje niezależnie od sankcji kredytu darmowego i dotyczy wszystkich kredytów konsumenckich. Banki nagminnie nie zwracały tych kwot automatycznie — zwłaszcza przed wyrokiem TSUE z 11 września 2019 r. (C-383/18, sprawa Lexitor), który tę praktykę zakwestionował. Jeśli Twoja umowa nie została do tej pory rozliczona to można skorzystać z sankcji kredytu darmowego w PKO BP S.A. i dochodzić zwrotu tych kwot.
- Sankcja kredytu darmowego dla kredytów już spłaconych — jeżeli w umowie PKO BP S.A. znajdowały się naruszenia kwalifikujące do sankcji, kredytobiorca może złożyć oświadczenie o sankcji kredytu darmowego jeszcze przez rok od daty całkowitego rozliczenia umowy przez bank. Po upływie tego terminu roszczenie wygasa definitywnie.
Dla kredytobiorców ze spłaconymi zobowiązaniami sankcja kredytu darmowego jest często korzystniejsza niż roszczenie z art. 49 — obejmuje całość kosztów, a nie tylko ich proporcjonalną część.
Jak egzekwować sankcję kredytu darmowego w PKO BP S.A.?
PKO Bank Polski S.A. to największy bank komercyjny w Polsce, dysponujący rozbudowanymi działami prawnymi. Z tego względu kluczową rolę odgrywa profesjonalna kancelaria specjalizująca się w sprawach sankcji kredytu darmowego. Przed wyborem pełnomocnika warto zwrócić uwagę na:
- doświadczenie w sprawach z bankami dotyczących sankcji kredytu darmowego PKO BP S.A.,
- dostęp do orzeczeń z konkretnych spraw i możliwość ich weryfikacji,
- model wynagrodzenia — wiele kancelarii przyjmuje sprawy na zasadzie modelu mieszanego – opartego o wynagrodzenia ryczałtowe oraz „success fee”.
Samodzielne złożenie oświadczenia o sankcji kredytu darmowego w PKO BP S.A. jest możliwe i prawnie skuteczne, jednak bez znajomości aktualnego orzecznictwa i doświadczenia w tworzeniu pism procesowych szanse na wygraną w sądzie są istotnie niższe. Bank może podnosić zarzuty formalne (np. nieskuteczność oświadczenia z powodu braków formalnych) lub merytoryczne (np. kwestionowanie istnienia naruszenia), których samodzielna refutacja jest trudna bez specjalistycznej wiedzy prawniczej.
Kredytobiorcy, którzy chcą sprawdzić, czy ich umowa z PKO BP S.A. kwalifikuje się do sankcji kredytu darmowego PKO BP S.A., powinni przygotować kompletną dokumentację: umowę kredytu z załącznikami, aneksy, harmonogram spłat, wyciągi bankowe i ewentualną korespondencję z bankiem — i udostępnić ją do bezpłatnej wstępnej analizy.
Co zrobić, gdy PKO BP S.A. odmawia uznania sankcji kredytu darmowego?
Odmowa banku to scenariusz, z którym mierzy się duże grono kredytobiorców dochodzących sankcji kredytu darmowego PKO BP S.A. Odmowa nie oznacza jednak końca drogi.
Krok 1 — analiza treści odmowy. Odpowiedź banku warto potraktować jako dokument procesowy. Bank najczęściej kwestionować będzie samo istnienie naruszenia, skuteczność złożonego oświadczenia lub wskazuje na upływ terminu prekluzyjnego. Każdy z tych argumentów można obalić — pod warunkiem, że oświadczenie zostało złożone prawidłowo, a dokumentacja jest kompletna.
Krok 2 — ponowne wezwanie do zapłaty. Po odmowie banku kieruje się formalne przedsądowe wezwanie do zapłaty, precyzujące żądaną kwotę i podstawę prawną roszczenia. Wezwanie wyznacza bankowi termin — zwykle 14–30 dni — na dobrowolne spełnienie świadczenia. Dokument ten jest wymagany przez sądy jako dowód podjęcia próby polubownego rozwiązania sporu.
Krok 3 — postępowanie sądowe. Jeżeli bank nie reaguje na wezwanie lub podtrzymuje odmowę, sprawa kierowana jest do sądu. Pozew powinien zawierać szczegółowe wskazanie naruszeń ustawy, wyliczenie żądanej kwoty oraz powołanie się na aktualne orzecznictwo — w tym wyroki SO w Warszawie i orzeczenia TSUE potwierdzające zasadność sankcji kredytu darmowego.
Krok 4 — egzekucja wyroku. Prawomocny wyrok zasądzający zwrot kosztów kredytu jest tytułem egzekucyjnym. Komornik może zająć środki na rachunkach bankowych PKO BP S.A., a bank ma obowiązek zwrócić zasądzoną kwotę wraz z ustawowymi odsetkami za opóźnienie liczonymi od dnia wymagalności roszczenia.
Osoby zainteresowane weryfikacją umowy zawartej z PKO BP S.A. pod kątem możliwości skorzystania z sankcji kredytu darmowego, zapraszamy do bezpłatnej analizy umowy oraz symulacji potencjalnych korzyści.
Artykuł Sankcja kredytu darmowego w PKO BP S.A. — jak odzyskać odsetki i prowizje z umowy kredytowej? pochodzi z serwisu Usługi prawne.
]]>Artykuł Sankcja kredytu darmowego w Bank Millennium – jak odzyskać pieniądze pochodzi z serwisu Usługi prawne.
]]>Sankcja kredytu darmowego (w skrócie: SKD) to uprawnienie konsumenta uregulowane w art. 45 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim. Przepis ten stanowi, że jeżeli kredytodawca w chwili zawierania umowy naruszył obowiązki informacyjne lub formalne nałożone przez ustawę, kredytobiorca może złożyć pisemne oświadczenie, na mocy którego kredyt staje się nieoprocentowany i pozbawiony wszelkich dodatkowych kosztów. W praktyce oznacza to, że kredytobiorca zwraca bankowi wyłącznie kwotę, którą faktycznie pożyczył – bez odsetek, bez prowizji, bez opłat za ubezpieczenie. Jeśli takie koszty zostały już zapłacone, bank jest zobowiązany je zwrócić. Jak pokazują przykłady z umów kredytowych, które przedstawiamy poniżej, sankcja kredytu darmowego w Banku Millennium występuje i odnoś się do dużego grona umów.
Kiedy można skorzystać z sankcji kredytu darmowego w Banku Millennium?
Nie każda umowa kredytowa z Bankiem Millennium automatycznie kwalifikuje się do zastosowania SKD. Aby oświadczenie było skuteczne, muszą zostać spełnione określone warunki określone w ustawie z dnia 12 maja 2011 r. o kredycie konsumenckim.
Warunki dotyczące umowy:
- Umowa musi dotyczyć kredytu konsumenckiego zawartego po 18 grudnia 2011 r.
- Kwota kredytu nie może przekraczać 255 550 zł.
- Środki nie mogły zostać przeznaczone na działalność gospodarczą.
- Kredyt nie może być zabezpieczony hipoteką.
Warto podkreślić, że sankcja kredytu darmowego nie ogranicza się wyłącznie do klasycznych kredytów gotówkowych. Sankcja obejmuje wszystkie produkty kwalifikowane jako kredyt konsumencki – kredyty ratalne, odnawialne linie kredytowe, a w określonych przypadkach również karty kredytowe – o ile spełniają powyższe warunki kwotowe i podmiotowe. Poza zakresem pozostają natomiast kredyty hipoteczne oraz finansowanie udzielone na cele związane z prowadzeniem działalności gospodarczej.
Warunki dotyczące terminu:
Oświadczenie o skorzystaniu z sankcji kredytu darmowego w Banku Millenium, tak jak w każdym innym banku, można złożyć w trakcie trwania umowy lub po jej zakończeniu – jednak nie później niż rok od dnia wykonania umowy. Każdy miesiąc zwłoki zmniejsza szanse na skuteczne działanie, dlatego nie warto odkładać analizy umowy.
Warunki dotyczące naruszeń:
Kluczowe jest wykazanie, że Bank Millennium dopuścił się konkretnych naruszeń ustawy o kredycie konsumenckim. To na tym etapie niezbędna jest analiza prawna umowy – błędy bywają dobrze ukryte w zapisach, które na pierwszy rzut oka wyglądają standardowo.
Jakie wady prawne może zawierać umowa kredytowa Banku Millennium?
Analiza umów kredytowych przeprowadzana przez prawników wielokrotnie ujawniała powtarzające się uchybienia. Poniżej najczęstsze z nich.
Błędy w Rzeczywistej Rocznej Stopie Oprocentowania (RRSO)
RRSO to wskaźnik, który w sposób zbiorczy przedstawia faktyczny koszt kredytu w skali roku. Ustawa wymaga, aby był on wyliczony prawidłowo i podany w sposób czytelny. Tymczasem w wielu umowach RRSO może być zaburzone – najczęściej dlatego, że bank nie uwzględnił w obliczeniach wszystkich składników kosztu kredytu bądź też naliczał odsetki od prowizji lub składki ubezpieczeniowej. Zaburzenie RRSO wprowadza kredytobiorcę w błąd co do rzeczywistej opłacalności finansowania i może stanowić samodzielną podstawę do zastosowania sankcji kredytu darmowego.
Zawyżone lub błędnie obliczone pozaodsetkowe koszty kredytu
Od 18 grudnia 2022 r. maksymalna wysokość pozaodsetkowych kosztów kredytu konsumenckiego wynosi 45% całkowitej kwoty kredytu. Wcześniejsze przepisy również przewidywały limity, choć na innych poziomach. Jeżeli bank naliczył prowizję, opłatę przygotowawczą lub koszty ubezpieczenia powyżej dopuszczalnego pułapu, mamy do czynienia z naruszeniem, które kwalifikuje umowę do objęcia sankcją.
Kredytowanie kosztów – odsetki od prowizji
Praktyka doliczania prowizji do kwoty kapitału, a następnie naliczania odsetek od całości (a więc również od prowizji) jest szczególnie dotkliwa finansowo dla kredytobiorcy. Co istotne, wiele umów nie informowało o tym mechanizmie w sposób jasny i zrozumiały. Brak transparentnej informacji, że klient faktycznie płaci odsetki od pożyczonych kosztów kredytu, stanowi poważne naruszenie obowiązków informacyjnych banku.
Różnica między kwotą na umowie a kwotą faktycznie wypłaconą
Bank miał obowiązek wypłacić kredytobiorcy dokładnie taką kwotę, jaka widnieje w umowie. Jeżeli część środków zatrzymał jako prowizję lub potrącił inne opłaty, a w umowie wskazał kwotę brutto jako „kwotę kredytu” bez wyraźnego rozróżnienia, dochodzi do niezgodności między dokumentem a rzeczywistością. Nawet pozornie drobna rozbieżność może stanowić podstawę do dochodzenia sankcji.
Niejasne zasady oprocentowania i brak informacji o wskaźniku referencyjnym
Umowy kredytowe zmiennego oprocentowania powinny jasno opisywać, w jaki sposób ustalana jest stopa procentowa – z powołaniem na konkretny wskaźnik referencyjny (np. WIBOR) oraz z wyjaśnieniem warunków jego zmiany. Ogólnikowe zapisy w stylu „oprocentowanie może ulec zmianie w przypadku zmiany warunków rynkowych” nie spełniają ustawowego wymogu precyzji i są podstawą do kwestionowania umowy.
Braki w informacjach o prawie do odstąpienia lub wcześniejszej spłaty
Ustawa nakłada na bank obowiązek poinformowania kredytobiorcy m.in. o prawie do odstąpienia od umowy w terminie 14 dni oraz o warunkach wcześniejszej spłaty. Jeżeli te informacje w umowie w ogóle nie figurują, są nieprecyzyjne lub mylące, otwiera się kolejna droga do zastosowania sankcji kredytu darmowego Bank Millenium.
Faktyczne zapisy w umowie pożyczki gotówkowej Banku Millennium
W umowie pożyczki gotówkowej Banku Millennium (numeracja można być inna) w § 5 znajdują się parametry pożyczki. Znajduje się tam informacja o całkowitej kwocie pożyczki jak i kwocie do wypłaty na podstawie umowy (kwocie pożyczki powiększonej o kredytowane koszty, tj. prowizję oraz składkę z tytułu zawarcia umowy ubezpieczenia).
W dalszej części umowy (§ 5 ust. 7) mamy informację o RRSO oraz o koszcie pożyczki (§ 6), w tym informację o łącznej kwocie odsetek oraz całkowitym koszcie pożyczki.
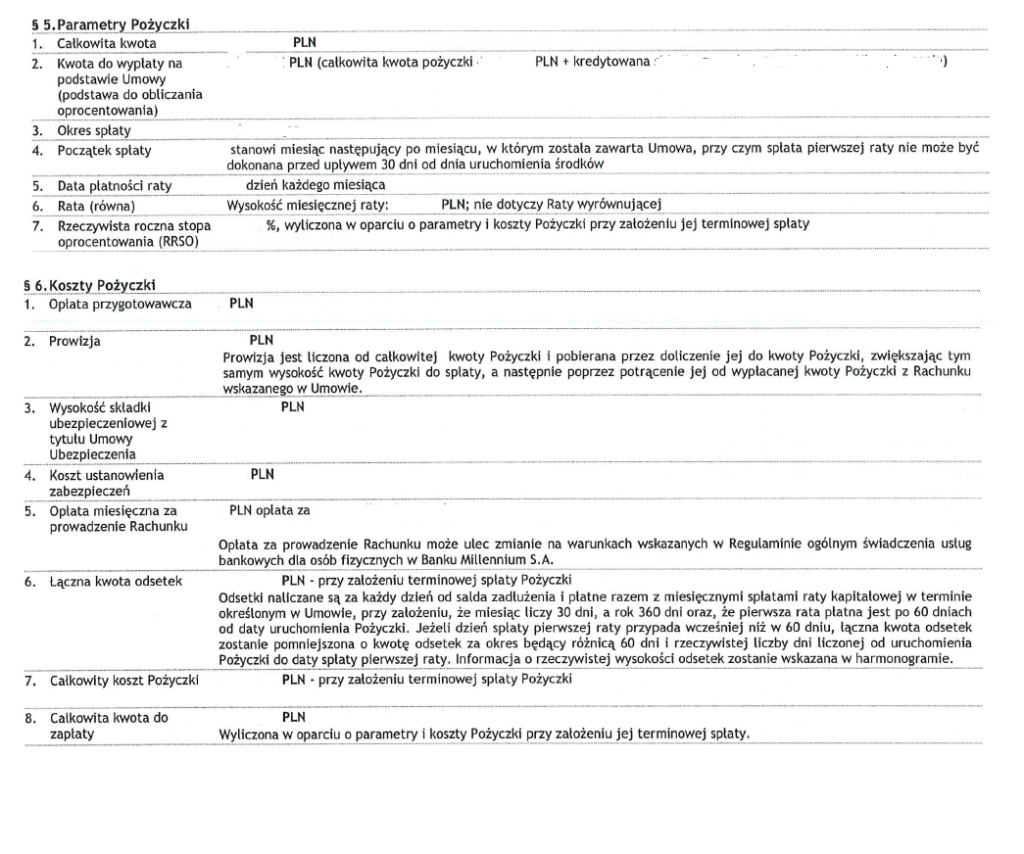
Potencjalne naruszenia w umowie Banku Millennium
Pierwszym naruszeniem o jakim możemy mówić w ramach komentowanej umowy to nieprawidłowe oznaczenie całkowitej kwoty pożyczki. Bank wprowadza bowiem dwie różne wartości związane z kwotą pożyczki. Na samym początku umowy mamy ustaloną całkowitą kwotę pożyczki. W dalszej części mamy kwotę do wypłaty (całkowitą kwotę pożyczki powiększoną o kredytowane koszty).
Z kolei formularz informacyjny dotyczący kredytu konsumenckiego w pkt 2 (opis głównych cech kredytu) posługuje się wyłącznie pojęciem całkowitej kwoty kredytu, a nie bliżej nieokreślonym pojęciem kwota kredytu (pożyczki). Umowa winna w sposób nie budzący wątpliwości rozróżniać całkowitą kwotę kredytu (pożyczki) od całkowitych kosztów kredytu (pożyczki).
Zgodnie bowiem z wyrokiem Trybunału Sprawiedliwości Unii Europejskiej z dnia 21 kwietnia 2016 r., C – 377/14, całkowita kwota kredytu nie może obejmować żadnych kwot należących do całkowitego kosztu kredytu ponoszonego przez konsumenta (koszty administracyjne, odsetki, opłata za udzielenie kredytu czy wszelkie inne typy kosztów, które musi ponieść konsument – pkt 85 – 86 niniejszego wyroku).
Kolejnym potencjalnym naruszeniem jest możliwe zaniżenie RRSO poprzez włączenie do całkowitej kwoty pożyczki prowizji oraz składki ubezpieczeniowej, zawyżenie tym samym podstawy RRSO i w konsekwencji zaniżenie jego wartości procentowej. Prowizji oraz składka ubezpieczeniowa winny być ujęte wyłącznie w całkowitym koszcie pożyczki.
Dość interesującą kwestią jest ujęcie składki ubezpieczeniowej zarówno w ramach całkowitej kwoty pożyczki (w ramach podstawy wyliczenia RRSO) jak i całkowitego kosztu pożyczki. Treść bowiem § 9 umowy sugeruje, że ubezpieczenie ma charakter dobrowolny – w takim wariancie składka nie stanowi kosztu pożyczki. Z kolei bank „traktuje” składkę ubezpieczeniową z jednej strony jako część całkowitej kwoty pożyczki, a z drugiej jako część kosztu pożyczki.
Tym samym mamy do czynienia z błędnym oznaczeniem całkowitego kosztu kredytu.
Jednym z kolejnych potencjalnych naruszeń jest naliczanie oprocentowania nie od faktycznie udostępnionej kwoty pożyczki (całkowitej kwoty pożyczki), a od kwoty pożyczki (sumy całkowitej kwoty pożyczki i pozaodsetkowych kosztów).
Jakie korzyści daje sankcja kredytu darmowego?
Skuteczne zastosowanie sankcja kredytu darmowego przekłada się na wymierne, konkretne korzyści finansowe.
Zwrot zapłaconych kosztów kredytu. W przypadku skorzystania z sankcji kredytu darmowego konsument zwraca do banku tylko i wyłącznie otrzymaną kwotę kredytu (pożyczki). Nie ma zatem obowiązku zwrotu odsetek oraz innych kosztów (takich jak prowizja czy składka ubezpieczeniowa).
Darmowa spłata pozostałego salda. Od momentu skutecznego złożenia oświadczenia bank traci prawo do naliczania jakichkolwiek kosztów. Kredytobiorca spłaca wyłącznie pożyczony kapitał – rata ulega istotnemu obniżeniu.
Odsetki ustawowe za opóźnienie. Od chwili wezwania banku do zapłaty naliczają się odsetki ustawowe za opóźnienie od kwoty dochodzonego zwrotu, co dodatkowo powiększa roszczenie.
Skrócenie okresu spłaty. Odzyskane środki można przeznaczyć na wcześniejszą spłatę kredytu, kończąc zobowiązanie szybciej i bez ponoszenia dodatkowych kosztów z tego tytułu.
Przykład: kredytobiorca zaciągnął w Banku Millennium kredyt na kwotę 50 000 zł, a całkowity koszt kredytu wyniósł 66 000 zł. Po skutecznym zastosowaniu sankcji kredytu darmowego bank zwraca wszystkie dotychczas zapłacone odsetki i prowizje, a pozostałe raty obejmują wyłącznie spłatę niespłaconej części kapitału. Łączna oszczędność to potencjalnie kilkanaście tysięcy złotych.
Jak odzyskać pieniądze od Banku Millennium? Proces krok po kroku
Procedura dochodzenia sankcji kredytu darmowego przebiega etapowo. Każdy etap ma znaczenie dla skuteczności całego roszczenia.
Krok 1: Analiza umowy kredytowej
To fundament całego procesu. Umowę kredytową, regulamin, harmonogram spłat i wszelkie aneksy należy poddać szczegółowej analizie prawnej pod kątem naruszeń ustawy o kredycie konsumenckim. Nie wystarczy przeczytać umowę – niezbędna jest znajomość orzecznictwa i praktyki sądowej, by poprawnie zidentyfikować te zapisy, które faktycznie otwierają drogę do sankcja kredytu darmowego. Banki dbają o to, by naruszenia nie były oczywiste.
Krok 2: Sporządzenie oświadczenia o skorzystaniu z SKD
Oświadczenie to dokument prawny, który musi zawierać dane kredytobiorcy, numer umowy, datę jej zawarcia, podstawę prawną (art. 45 ustawy o kredycie konsumenckim) oraz precyzyjne wskazanie naruszeń, na które się powołujemy. Skuteczność oświadczenia zależy od jakości argumentacji – banki regularnie odrzucają wnioski ogólnikowe lub źle udokumentowane.
Krok 3: Złożenie oświadczenia do banku
Oświadczenie należy przekazać Bankowi Millennium w formie pisemnej, najlepiej listem poleconym za potwierdzeniem odbioru. Bank ma 30 dni na odpowiedź. Warto zachować dowód nadania i ewentualną odpowiedź banku – będą potrzebne na dalszych etapach.
Krok 4: Wezwanie do zapłaty
Jeżeli bank odmówi uznania oświadczenia lub nie odpowie w terminie, kolejnym krokiem jest formalne wezwanie do zapłaty. Od momentu jego doręczenia zaczynają biec odsetki ustawowe za opóźnienie.
Krok 5: Postępowanie sądowe
Banki odmowę uznania sankcji kredytu darmowego traktują jako politykę, nie wyjątek. Sprawa trafia wówczas do sądu. Wyroki polskich sądów powszechnych, wspierane orzecznictwem Trybunału Sprawiedliwości Unii Europejskiej, coraz konsekwentniej przyznają rację kredytobiorcom. Kluczowe jest profesjonalne przygotowanie pozwu i dalsze prowadzenie sprawy przez specjalistę.
Dlaczego warto powierzyć sprawę CST Kancelarii?
Sankcja kredytu darmowego w Bank Millennium to jeden z tych obszarów, w którym szczegóły przesądzają o wyniku sprawy. Każda umowa jest inna, każdy błąd wymaga innego uzasadnienia, a banki dysponują rozbudowanymi działami prawnymi. CST Kancelaria specjalizuje się w sporach z instytucjami finansowymi i reprezentuje kredytobiorców na każdym etapie dochodzenia roszczeń – od analizy dokumentacji po postępowanie sądowe.
Bezpłatna analiza umowy. Pierwszym krokiem jest zawsze ocena, czy konkretna umowa z Bankiem Millennium kwalifikuje się do zastosowania sankcji kredytu darmowego. CST Kancelaria przeprowadza tę analizę bez kosztów wstępnych, co pozwala realnie ocenić szanse przed podjęciem jakichkolwiek zobowiązań.
Kompleksowa obsługa. Kancelaria przejmuje cały proces: od sporządzenia precyzyjnego oświadczenia SKD, przez korespondencję z bankiem, aż po reprezentację przed sądem. Klient nie musi samodzielnie śledzić terminów ani orientować się w zawiłościach proceduralnych.
Doświadczenie w sporach z bankami. Skuteczność w sprawach sankcji kredytu darmowego zależy od znajomości linii orzeczniczej i umiejętności konstruowania argumentacji. CST Kancelaria dysponuje doświadczeniem zdobytym w licznych sprawach przeciwko instytucjom finansowym, co przekłada się na jakość merytoryczną przygotowywanych dokumentów.
Transparentne warunki współpracy. Zasady wynagrodzenia i harmonogram działań są omawiane na początku, bez ukrytych kosztów. Klient wie, czego może oczekiwać i na jakich warunkach sprawa jest prowadzona.
Co zrobić, gdy Bank Millennium odrzuci oświadczenie SKD?
Odmowa banku jest w sprawach o sankcję kredytu darmowego zdecydowanie regułą, nie wyjątkiem. Banki dysponują rozbudowanymi działami prawnymi i z zasady kwestionują każde oświadczenie SKD – niezależnie od jego merytorycznej zasadności. Kredytobiorcy, którzy po pierwszej odmowie rezygnują z dochodzenia roszczeń, tracą często kilkanaście tysięcy złotych.
Odmowa banku uruchamia kolejny etap postępowania. Pierwszym krokiem jest formalne wezwanie do zapłaty, które precyzuje wysokość dochodzonej kwoty i wyznacza bankowi termin na dobrowolne spełnienie roszczenia. Od daty doręczenia wezwania zaczynają biec odsetki ustawowe za opóźnienie, powiększając wartość roszczenia z każdym miesiącem.
Jeżeli bank nie reaguje lub podtrzymuje odmowę, sprawa kierowana jest na drogę sądową. Polskie sądy powszechne rozpatrują tego rodzaju sprawy coraz sprawniej, a linia orzecznicza – wsparta wyrokami Trybunału Sprawiedliwości Unii Europejskiej dotyczącymi ochrony konsumentów – konsekwentnie potwierdza uprawnienia kredytobiorców. Wyroki zasądzające zwrot kosztów kredytu wraz z odsetkami ustawowymi za opóźnienie są w takich sprawach coraz częstszym finałem.
Kluczowe jest profesjonalne przygotowanie całego postępowania: od oświadczenia SKD, przez wezwanie do zapłaty, aż po pozew i ewentualne postępowanie apelacyjne. Słabo uzasadnione pismo łatwo oddalić – precyzyjnie skonstruowana argumentacja, oparta na aktualnym orzecznictwie, jest znacznie trudniejsza do podważenia.
Czy można skorzystać z sankcji kredytu darmowego po całkowitej spłacie kredytu?
Tak – spłacenie kredytu nie zamyka drogi do dochodzenia roszczeń z tytułu sankcji kredytu darmowego. Warunkiem jest złożenie oświadczenia nie później niż rok od dnia całkowitego wykonania umowy, czyli od daty ostatniej spłaty. Po upływie tego terminu roszczenie wygasa.
Oznacza to, że osoby, które spłaciły kredyt w Banku Millennium w ciągu ostatnich kilku–kilkunastu miesięcy, mogą wciąż skutecznie ubiegać się o zwrot poniesionych kosztów. Warto jak najszybciej zlecić analizę umowy, zanim termin bezpowrotnie minie.
Podsumowanie
Sankcja kredytu darmowego w Bank Millennium, jak i w każdym innym banku, to jedno z najsilniejszych narzędzi ochrony konsumenta w polskim prawie bankowym. Kredytobiorcy, którzy podpisali umowy zawierające błędy – w RRSO, kosztach pozaodsetkowych, warunkach oprocentowania lub obowiązkach informacyjnych – mają prawo domagać się spłaty kredytu bez jakichkolwiek kosztów. Kwoty możliwych zwrotów sięgają często kilkunastu tysięcy złotych. Pierwszym krokiem jest bezpłatna analiza umowy, która pozwoli ocenić, czy konkretna sytuacja otwiera drogę do skutecznego działania.
Artykuł Sankcja kredytu darmowego w Bank Millennium – jak odzyskać pieniądze pochodzi z serwisu Usługi prawne.
]]>Artykuł Zaniżenie RRSO a sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Definicja RRSO zgodnie z ustawą o kredycie konsumenckim
Stosownie do art. 5 pkt 12 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim rzeczywista roczna stopa oprocentowania jest to całkowity koszt kredytu ponoszony przez konsumenta, wyrażony jako wartość procentowa całkowitej kwoty kredytu w stosunku rocznym.
RRSO informuje konsumenta o tym, jaki jest całkowity koszt kredytu wyrażony w stosunku rocznym jako wartość procentowa udostępnianej kwoty kredytu (lub pożyczki). RRSO pozwala zatem na weryfikację, ile faktycznie zapłacimy za dany kredyt (lub pożyczkę).
Zasadą jest, że im niższe RRSO, tym tańszy kredyt (i w konsekwencji korzystniejszy dla konsumenta). Stąd też tzw. chwilówki zawsze mają bardzo wysokie RRSO – im bowiem krótszy okres spłaty, tym wyższe RRSO.
W jaki sposób wyliczane jest RRSO?
Wzór wyliczenia RRSO (sposób obliczania RRSO) określony jest w załączniku nr 4 do ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim. Jakkolwiek wzór ten jest skomplikowany, to RRSO można obliczyć z ogólnodostępnych kalkulatorów, których formuła obliczania jest zgodna ze wspomnianą ustawą.
Do wyliczenia RRSO potrzebujemy następujących danych:
- całkowitej kwoty kredytu (pożyczki)
- wysokości prowizji
- ilości rat miesięcznych
- wysokości stopy oprocentowania
- rodzaju rat (równe bądź malejące)
W jaki sposób może dojść do zaniżenia RRSO?
Zgodnie z opisanym wcześniej wzorem wyliczenia RRSO oraz przytoczoną definicją RRSO podstawą wyliczenia RRSO jest całkowita kwota kredytu. Z kolei przez całkowitą kwotę kredytu należy rozumieć maksymalną kwotę wszystkich środków pieniężnych nieobejmujących kredytowanych kosztów kredytu, które kredytodawca udostępnia konsumentowi na podstawie umowy o kredyt.
Tym samym do obliczenia RRSO przyjmujemy tylko całkowitą kwotę kredytu (kwotę wypłacaną konsumentowi „na rękę”) bez kredytowanych kosztów, np. prowizji czy składek ubezpieczeniowych.
Potwierdza to zresztą wyrok TSUE z dnia 21 kwietnia 2016 r. w sprawie C 377/14, o którym pisaliśmy w artykule: „Wyrok TSUE C – 377/14 a niedopuszczalność naliczania odsetek od prowizji”.
W części umów udzielanych przez banki albo parabanki do wyliczenia RRSO przyjmuje się nie całkowitą kwotę kredytu, a niezdefiniowaną w ustawie o kredycie konsumenckim kwotę kredytu (pożyczki), która stanowi w praktyce sumę całkowitej kwoty kredytu i kredytowanych kosztów – najczęściej prowizji.
W ten sposób dochodzi do bezpodstawnego zaniżenia RRSO, przez co konsument uzyskuje mylne wyobrażenie o tym, że dana oferta jest dla niego korzystna. Jak już wskazywaliśmy – im niższe RRSO, tym tańszy kredyt (pożyczka).
Jakie są skutki zaniżenia RRSO? Sankcja kredytu darmowego
Skutkiem naruszenia obowiązku informacyjnego dotyczącego RRSO jest uprawnienie konsumenta do skorzystania z sankcji kredytu darmowego.
Wynika to zresztą z orzecznictwa TSUE:
- „Należy podkreślić, że niezgodne z prawem włączenie do całkowitej kwoty kredytu kwot należących do całkowitego kosztu kredytu ponoszonego przez konsumenta spowoduje w nieunikniony sposób zaniżenie RRSO, ponieważ wysokość RRSO zależy od całkowitej kwoty kredytu” pkt 87 wyroku TSUE z dnia 21 kwietnia 2016 r. w sprawie C 377/14;
- „(…) wskazanie RRSO, która nie odzwierciedla dokładnie wszystkich tych kosztów, pozbawia konsumenta możliwości określenia zakresu jego zobowiązania w taki sam sposób jak brak podania tej stopy. W konsekwencji sankcja pozbawienia kredytodawcy prawa do odsetek i opłat w przypadku wskazania RRSO, która nie obejmuje całości tych kosztów, odzwierciedla wagę takiego naruszenia i ma charakter odstraszający i proporcjonalny” – pkt 55 wyroku TSUE z dnia 21 marca 2024 r. w sprawie C – 714/22.
Z kolei skutki zastosowania sankcji kredytu darmowego opisywaliśmy w artykule: „Skutki sankcji kredytu darmowego – czyli o darmowym kredycie słów kilka”.
Założenia przyjęte do obliczenia RRSO a sankcja kredytu darmowego
Opisywane w niniejszym artykule naruszenia mają również znaczenie w kontekście obowiązku informacyjnego dotyczącego przedstawienia informacji odnoszących się do założeń przyjętych do obliczenia RRSO.
Brak informacji odnoszących się do wspomnianych założeń, ogólne założenia przyjęte do obliczenia RRSO albo błędne założenia (np. wskazanie jako podstawy wyliczeń RRSO całkowitej kwoty kredytu, gdy w rzeczywistości podstawą tą jest kwota kredytu, a więc całkowita kwota kredytu powiększona o kredytowane koszty) mogą stanowić naruszenie obowiązku informacyjnego i w konsekwencji skutkować sankcją kredytu darmowego. Ww. wnioski wynikają z wyroku TSUE z dnia 23 stycznia 2025 r. w sprawie C – 677/23.
Zaniżenie RRSO a sankcja kredytu darmowego
Świadczymy kompleksową pomoc na rzecz kredytobiorców oraz pożyczkobiorców w ramach sankcji kredytu darmowego.
Współpraca z Kancelarią obejmuje m.in.:
- bezpłatną analizę umowy pod kątem potencjalnych naruszeń;
- przeprowadzenie symulacji korzyści wynikających z sankcji kredytu darmowego;
- przygotowanie oświadczenia o skorzystanie z sankcji kredytu darmowego;
- sporządzenie pozwu do sądu oraz reprezentację w toku postępowania sądowego;
- egzekucję wyroku oraz uzyskanie nowego harmonogramu spłaty.
Zapraszamy do kontaktu osoby, których prawa zostały naruszone przez nieuczciwe umowy.
Artykuł Zaniżenie RRSO a sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Artykuł Całkowita kwota kredytu a sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Całkowita kwota kredytu w świetle ustawy o kredycie konsumenckim
Zgodnie z ustawą z dnia 12 maja 2011 r. o kredycie konsumenckim całkowita kwota kredytu to maksymalna kwota wszystkich środków pieniężnych nieobejmujących kredytowanych kosztów kredytu, które kredytodawca udostępnia konsumentowi na podstawie umowy o kredyt.
Z ww. definicji wynika, że całkowita kwota kredytu to kwota faktycznie wypłacana konsumentowi, a więc kwotą wypłacana „na rękę” (taka, którą konsument może dysponować i którą otrzymuje on od banku).
Kwotą taką (wchodząc w skład całkowitej kwoty kredytu) nigdy nie będą tzw. pozaodsetkowe koszty kredytu, a więc wszystkie koszty, które konsument ponosi w związku z umową o kredyt konsumencki, z wyłączeniem odsetek. Pozaodsetkowym kosztem kredytu jest np. prowizja za udzielenie kredytu.
W wyroku z dnia 21 kwietnia 2016 r. w sprawie C 377/14 TSUE stwierdził, że: „I tak, całkowita kwota kredytu w rozumieniu art. 3 lit. l) i art. 10 ust. 2 dyrektywy 2008/48 nie obejmuje żadnych kwot, których przeznaczeniem jest wywiązanie się ze zobowiązań podjętych w ramach odnośnej umowy o kredyt, takich jak koszty administracyjne, odsetki, opłata za udzielenie kredytu czy wszelkie inne typy kosztów, które musi ponieść konsument” (pkt 86).
Jakie znaczenie ma prawidłowe określenie całkowitej kwoty kredytu?
Z wcześniejszej części artykułu jednoznacznie wynika, że w skład całkowitej kwoty kredytu nie powinny wchodzić kredytowane koszty (np. prowizja). Ma to znaczenie w kontekście rzetelnej oceny przez konsumenta oferowanego mu produktu. Konsumenta interesują tutaj dwie kwestie: faktycznie udostępniona mu kwota oraz ponoszone koszty. Niewłaściwe przedstawienie proporcji kosztów i faktycznie udostępnianej konsumentowi kwoty uznać należy za naruszenie przepisów ustawy o kredycie konsumenckim.
Błędne określenie całkowitej kwoty kredytu ma również fundamentalne znaczenia dla wskaźnika, jakim jest rzeczywista roczna stopa oprocentowania (RRSO). Podstawą do ustalenia RRSO jest całkowita kwota kredytu jako faktycznie wypłacana kwota, a więc bez kredytowanych kosztów.
Z kolei przyjęcie do ustalenia RRSO całkowitej kwoty kredytu powiększonej o kredytowane koszty (np. prowizję) skutkować będzie jej zaniżeniem i tym samym przedstawieniem konsumentowi nierzetelnej informacji o proponowanej umowie (jej faktycznym koszcie).
A jak słusznie stwierdził TSUE wyroku z dnia 21 kwietnia 2016 r. w sprawie C 377/14: „Należy podkreślić, że niezgodne z prawem włączenie do całkowitej kwoty kredytu kwot należących do całkowitego kosztu kredytu ponoszonego przez konsumenta spowoduje w nieunikniony sposób zaniżenie RRSO, ponieważ wysokość RRSO zależy od całkowitej kwoty kredytu” (pkt 87).
Zgodnie natomiast z pkt 55 wyroku TSUE z dnia 21 marca 2024 r., C – 714/22, „(…) wskazanie RRSO, która nie odzwierciedla dokładnie wszystkich tych kosztów, pozbawia konsumenta możliwości określenia zakresu jego zobowiązania w taki sam sposób jak brak podania tej stopy. W konsekwencji sankcja pozbawienia kredytodawcy prawa do odsetek i opłat w przypadku wskazania RRSO, która nie obejmuje całości tych kosztów, odzwierciedla wagę takiego naruszenia i ma charakter odstraszający i proporcjonalny”.
Całkowita kwota kredytu a naliczanie odsetek od prowizji
Jak wskazano powyżej, nieprawidłowe określenie kwoty kredytu może mieć znaczenie przede wszystkim w zakresie naruszenia całkowitej kwoty kredytu i RRSO (jego zaniżenia). Niemniej, nie można również wykluczyć naruszenia w postaci całkowitej kwoty do zapłaty (jej nieprawidłowej wysokości) poprzez naliczanie odsetek od całkowitej kwoty kredytu powiększonej o kredytowane koszty (prowizję).
W ocenie Kancelarii oprocentowanie kredytu może być stosowane do wypłaconej kwoty na podstawie umowy o kredyt. Więcej na ten temat pisaliśmy w artykułach: „Odsetki od prowizji a sankcja kredytu darmowego” oraz „Wyrok TSUE C – 377/14 a niedopuszczalność naliczania odsetek od prowizji”.
Całkowita kwota kredytu a sankcja kredytu darmowego
Każde z opisanych w artykule naruszeń może stanowić podstawę do skorzystania z sankcji kredytu darmowego (SKD). Skutkiem sankcji kredytu darmowego jest z kolei obowiązek zwrotu tylko i wyłącznie faktycznie wypłaconej kwoty kredytu, a więc kapitału – bez jakichkolwiek odsetek czy innych kosztów.
Zapraszamy do kontaktu osoby zainteresowane bezpłatną weryfikacją umowy kredytowej lub umowy pożyczki pod kątem możliwości zastosowania sankcji kredytu darmowego.
Artykuł Całkowita kwota kredytu a sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Artykuł Wadliwe RRSO a sankcja kredytu darmowego. Wyrok TSUE C – 677/23 pochodzi z serwisu Usługi prawne.
]]>W artykule omawiamy, co tak naprawdę oznacza niniejszy wyrok i jaki ma on wpływ na stosowanie tzw. sankcji kredytu darmowego.
Wadliwa rzeczywista Roczna Stopa Oprocentowania (RRSO) a sankcja kredytu darmowego
Tytułem wstępu wskazać należy, iż jednym z elementów (obowiązków informacyjnych) umowy kredytu konsumenckiego jest określenie rzeczywistej rocznej stopy oprocentowania (RRSO), a więc całkowitego kosztu kredytu ponoszonego przez konsumenta, który wyrażony jest jako wartość procentowa całkowitej kwoty kredytu w stosunku rocznym.
Powyższy obowiązek (podania RRSO w umowie) wynika z przepisów ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim, która to ustawa jest wynikiem wdrożenia do polskiego porządku prawnego dyrektywy 2008/48/WE Parlamentu Europejskiego i Rady z dnia 23 kwietnia 2008 r. w sprawie umów o kredyt konsumencki oraz uchylającej dyrektywę Rady 87/102/EWG.
Zgodnie bowiem z art. 30 ust. 1 pkt 7 ww. ustawy umowa o kredyt konsumencki powinna określać m.in. rzeczywistą roczną stopę oprocentowania oraz całkowitą kwotę do zapłaty przez konsumenta ustaloną w dniu zawarcia umowy o kredyt konsumencki wraz z podaniem wszystkich założeń przyjętych do jej obliczenia.
Z kolei art. 7 ust. 1 ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim precyzuje, iż dane dotyczące kosztów kredytu konsumenckiego, w tym RRSO, powinny zostać podane konsumentowi w sposób jednoznaczny, zrozumiały i widoczny.
Opisywana kwestia ma o tyle znaczenie, iż wadliwe podanie RRSO w umowie kredytu konsumenckiego winno prowadzić do tzw. sankcji kredytu darmowego, której skutkiem jest to, że konsument po złożeniu stosownego oświadczenia o skorzystaniu z sankcji kredytu darmowego zwraca kredyt bez odsetek i innych kosztów kredytu w terminie i w sposób ustalony w umowie. Więcej na temat naruszeń związanych z RRSO w kontekście sankcji kredytu darmowego piszemy w artykule: „Odsetki od prowizji a sankcja kredytu darmowego”.
Wyrok TSUE C – 677/23 a założenia przyjęte do obliczenia RRSO w kontekście sankcji kredytu darmowego
Zgodnie z wyrokiem TSUE z dnia 23 stycznia 2025 r. w sprawie C – 677/23:
„Artykuł 10 ust. 2 lit. g) dyrektywy 2008/48, zmienionej dyrektywą 2011/90, należy interpretować w ten sposób, że: założenia przyjęte do obliczenia rzeczywistej rocznej stopy oprocentowania (RRSO) muszą być wyraźnie wskazane w umowie o kredyt i nie wystarczy w tym względzie, aby konsument mógł je sam zidentyfikować, analizując warunki tej umowy”.
TSUE wprost wypowiedział się, że umowa kredytu konsumenckiego powinna zawierać założenia przyjęte do obliczenia rzeczywistej rocznej stopy oprocentowania (RRSO). Co więcej, założenia te powinny zostać wskazane w sposób jasny, zwięzły oraz wyraźny w umowie – konsument winien bowiem mieć możliwość dokonania samodzielnej weryfikacji czy RRSO przyjęte w umowie zostało prawidłowo ustalone. Z kolei transparentność RRSO podyktowana jest – bardzo często – złożonym charakterem założeń przyjętych do obliczenia RRSO.
RRSO oraz założenia przyjęte do obliczenia RRSO w polskich umowach kredytowych
Praktyka polskich banków oraz instytucji finansowych udzielających pożyczek (tzw. parabanków) prowadzi do następujących wniosków, iż umowy kredytu konsumenckiego oferowane na polskim rynku w znakomitej większości:
- nie zawierają informacji odnoszących się do założeń przyjętych do obliczenia RRSO;
- albo zawierają ogólne założenia w tzw. formularzu informacyjnym dotyczącym kredytu konsumenckiego, które uniemożliwiają konsumentowi samodzielną weryfikację wartości RRSO.
Skutki naruszenia RRSO lub założeń przyjętych do obliczenia RRSO
Zgodnie z komentowanym wyrokiem TSUE brak zawarcia w umowie założeń przyjętych do obliczenia RRSO (lub ich ogólny charakter) może pozbawić konsumenta możliwości dokonania oceny ciążącego na nim zobowiązania, a ustanowiona w prawie krajowym sankcja pozbawienia kredytodawcy prawa do odsetek i kosztów powinna zostać uznana za proporcjonalną w rozumieniu art. 23 dyrektywy 2008/48 (pkt 62 wyroku).
Oznacza to, że zgodnie z wyrokiem TSUE z dnia 23 stycznia 2025 r. w sprawie C – 677/23 skutkiem opisywanych w niniejszym artykule naruszeń może być sankcja kredytu darmowego, o czym piszemy w artkule: „Sankcja kredytu darmowego – jak odzyskać pieniądze?”.
Wyrok TSUE C – 677/23 – sankcja kredytu darmowego Poznań
Świadczymy profesjonalną i kompleksową pomoc dla kredytobiorców oraz pożyczkobiorców w ramach sankcji kredytu darmowego. Dokonujemy bezpłatnej analizy umowy, sporządzamy analizę finansową oraz dobieramy i omawiamy optymalną strategię procesową.
Nasza oferta obejmuje również reprezentację w postępowaniu sądowym, przeprowadzenie rozliczenia z bankiem lub pożyczkodawcą po prawomocnym wyroku oraz uzyskanie nowego harmonogramu. Zapraszamy do kontaktu.
Artykuł Wadliwe RRSO a sankcja kredytu darmowego. Wyrok TSUE C – 677/23 pochodzi z serwisu Usługi prawne.
]]>Artykuł Odsetki od prowizji a sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>Na czym polega sankcja kredytu darmowego?
W pierwszej kolejności wyjaśnić należy, iż banki oraz inne instytucje udzielające kredytów/pożyczek są zobowiązane do spełnienia określonych wymogów oraz obowiązków informacyjnych w ramach oferowanych produktach.
Kwestię tę szczegółowo reguluje ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim, w której to art. 45 znajduje się instytucja tzw. sankcji kredytu darmowego. Instytucja ta polega na tym, iż naruszenie przez kredytodawcę/pożyczkodawcę któregoś z obowiązków wskazanych w omawianej ustawie, uprawnia konsumenta do złożenia oświadczenia o skorzystaniu z sankcji kredytu darmowego.
Z kolei skutkiem sankcji kredytu darmowego jest obowiązek kredytobiorcy/pożyczkobiorcy do zwrotu wyłącznie udostępnionej mu kwoty kredytu (pożyczki), a więc bez odsetek i innych kosztów (np. prowizji) w terminie i w sposób ustalony w umowie.
Sankcję kredytu darmowego stosujemy przede wszystkim do umów kredytu konsumenckiego do kwoty 255.550,00 PLN, które nie są zabezpieczone hipoteką. Szczegółowe informacje dotyczące umów, które mogą zostać objęte sankcją kredytu darmowego znajdziesz w artykule: „Do jakich umów zastosowanie ma sankcja kredytu darmowego?”.
Całkowita kwota kredytu, RRSO i CKK a sankcja kredytu darmowego
Jednym z obowiązków informacyjnych w ramach kredytu konsumenckiego (pożyczki) jest podanie przez bank lub inną instytucję udzielającą finasowania rzeczywistej rocznej stopy oprocentowania (RRSO).
W umowach objętych ustawą z dnia 12 maja 2011 r. o kredycie konsumenckim powinny się znajdować informacje dotyczące m.in.:
– całkowitej kwoty kredytu – jest to faktycznie wypłacana konsumentowi kwota kredytu/pożyczki. Kwota ta nigdy nie będzie obejmować prowizji czy składek ubezpieczeniowych, które stanowią pozaodsetkowe koszty kredytu;
– całkowitego kosztu kredytu (CKK) – są to wszelkie koszty, które konsument jest zobowiązany ponieść w związku z umową o kredyt (odsetki, opłaty, prowizje, podatki i marże, a także ewentualne koszty usług dodatkowych);
– rzeczywistej rocznej stopy oprocentowania (RRSO) – czyli całkowity koszt kredytu ponoszony przez konsumenta, wyrażony jako wartość procentowa całkowitej kwoty kredytu w stosunku rocznym.
W kontekście sankcji kredytu darmowego istotne jest zatem to w jaki sposób liczony jest całkowity koszt kredytu (CKK) i w konsekwencji RRSO. Znakomita część umów zawiera bowiem postanowienia, na mocy których odsetki są naliczane nie od całkowitej kwoty kredytu, a od całkowitej kwoty kredytu powiększonej np. o prowizję.
Należy zatem zadać sobie pytanie czy prawidłowa jest praktyka w oparciu o którą to odsetki naliczane są nie tylko od środków wypłacanych konsumentowi „na rękę”, ale także od wspomnianej prowizji (lub innych opłat), która jako pozaodsetkowy koszt kredytu nie jest składnikiem wypłacanej konsumentowi kwoty kredytu (pożyczki)?
Naliczanie odsetek od prowizji a sankcja kredytu darmowego
Omawiane zagadnienie nie zostało jeszcze rozstrzygnięte w orzecznictwie. Analizując jednak treść ustawy z dnia 12 maja 2011 r. o kredycie konsumenckim, w tym przytoczone definicje, należy opowiedzieć się za niedopuszczalnością praktyki, na podstawie której to bank (lub inna instytucja) jako podstawę oprocentowania przyjmuje nie tylko faktycznie wypłaconą konsumentowi kwotę kredytu ale także pozaodsetkowe koszty kredytu (prowizję lub inne opłaty).
Wątpliwości co do ww. praktyki powziął Sąd Rejonowy dla Krakowa – Podgórza w Krakowie, który skierował do Trybunału Sprawiedliwości Unii Europejskiej (TSUE) pytanie prejudycjalne (sprawa o sygn. C 678/22.
Ostatecznie zadane przez powyższy sąd pytania nie zostaną rozstrzygnięte przez TSUE z uwagi na cofnięcie pozwu przez stronę skarżącą (Profi Credit Polska S.A.). Należy jednak w najbliższym czasie spodziewać się analogicznych pytań w sprawach z powództw konsumentów i finalnie konstruktywnych odpowiedzi przez TSUE co do prawidłowości naliczania przez banki i inne instytucje odsetek od prowizji (sprawy o sygnaturach C – 742/23 oraz C – 71/24).
Oprócz opisanej wcześniej sprawy C 678/22 warto odwołać się do wyroku TSUE z dnia 21 kwietnia 2016 r., C – 377/14, w którym wprost wskazano, że całkowita kwota kredytu stanowi faktycznie udostępnione konsumentowi środki. Kwota ta nie obejmuje zatem pozaodstkowych kosztów kredytu.
Naliczanie odsetek od prowizji a orzecznictwo TSUE C – 377/14 oraz C – 714/22
Co więcej TSUE wyjaśnił, iż całkowita kwota kredytu nie może obejmować żadnych kwot należących do całkowitego kosztu kredytu ponoszonego przez konsumenta (koszty administracyjne, odsetki, opłata za udzielenie kredytu czy wszelkie inne typy kosztów, które musi ponieść konsument – pkt 85 – 86 wyroku TSUE z dnia 21 kwietnia 2016 r., C – 377/14).
Skoro tak to: „(…) niezgodne z prawem włączenie do całkowitej kwoty kredytu kwot należących do całkowitego kosztu kredytu ponoszonego przez konsumenta spowoduje w nieunikniony sposób zaniżenie RRSO, ponieważ wysokość RRSO zależy od całkowitej kwoty kredytu” (pkt 87 wyroku TSUE z dnia 21 kwietnia 2016 r., C – 377/14).
Odnieść się także należy do jednego z nowszych wyroków TSUE w sprawie C – 714/22, w którym jednoznacznie wskazano, że wadliwe określenie RRSO skutkuje sankcją kredytu darmowego (pkt 55 – „(…) wskazanie RRSO, która nie odzwierciedla dokładnie wszystkich tych kosztów, pozbawia konsumenta możliwości określenia zakresu jego zobowiązania w taki sam sposób jak brak podania tej stopy. W konsekwencji sankcja pozbawienia kredytodawcy prawa do odsetek i opłat w przypadku wskazania RRSO, która nie obejmuje całości tych kosztów, odzwierciedla wagę takiego naruszenia i ma charakter odstraszający i proporcjonalny”.
Jak widać w orzecznictwie TSUE już można znaleźć stanowisko opowiadające się za niedopuszczalnością naliczania odsetek od kwot, które nie są faktycznie udostępniane konsumentowi (np. prowizji).
Wadliwie wyliczony RRSO a sankcja kredytu darmowego
Z treści artykułu wynika – z zastrzeżeniem braku przesądzenia niniejszego zagadnienia w orzecznictwem polskich sądów – że postanowienie umowne które przyznaje prawo do naliczania odsetek nie tylko od całkowitej kwoty kredytu ale także od pozaodsetkowych kosztów (np. prowizja) skutkują błędnym (zawyżonym) wyliczeniem wysokości ponoszonych przez konsumenta odsetek, co wpływa na nieprawidłowe wskazanie wysokości rzeczywistej rocznej stopy oprocentowania (RRSO).
Opisane wady (wadliwe wyliczony RRSO), na skutek oprocentowania prowizji mogą otwierać drogę do skorzystania z sankcji kredytu darmowego i odzyskania m.in. niesłusznie pobranych odsetek.
Wadliwe naliczanie odsetek – pomoc prawna w sprawach sankcji kredytu darmowego
Kancelaria świadczy pomoc prawną dla konsumentów zainteresowanych skorzystaniem z sankcji kredytu darmowego. Dokonujemy bezpłatnej analizy umowy pod kątem potencjalnych naruszeń i wskazujemy możliwe scenariusze. Zapraszamy do kontaktu.
Artykuł Odsetki od prowizji a sankcja kredytu darmowego pochodzi z serwisu Usługi prawne.
]]>