Artykuł Wstrzymanie licytacji nieruchomości prowadzonej na podstawie wypowiedzianej umowy kredytu frankowego pochodzi z serwisu Usługi prawne.
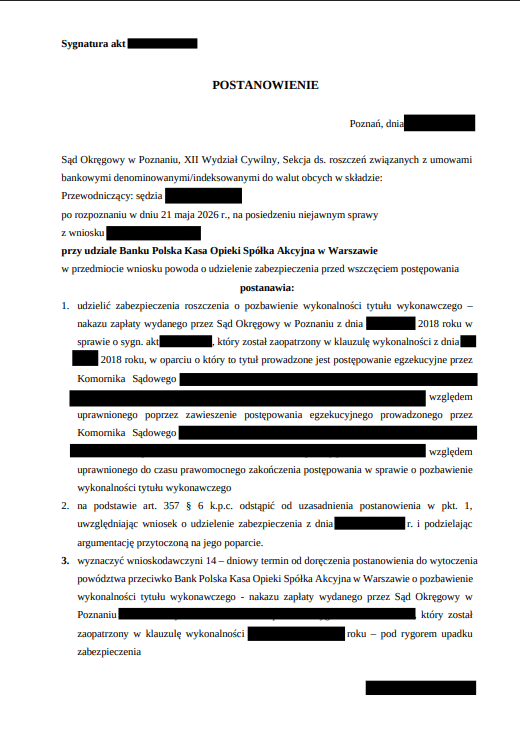
]]>Sąd Okręgowy w Poznaniu w postanowieniu z dnia 14 kwietnia 2026 r., w sprawie sygn. XII 1 Co 94/26 uwzględnił wniosek o zabezpieczenie, zawieszając egzekucję na podstawie tytułu wykonawczego z 2018 r. do czasu rozstrzygnięcia sprawy o nieważność umowy frankowej.
Wypowiedzenie umowy kredytu frankowego – wszczęcie postępowania egzekucyjnego
Sprawa dotyczyła Klienta, który zawarł z Bankiem PEKAO S.A. umowę kredytu powiązaną z kursem franka szwajcarskiego. Z uwagi na opóźnienia w spłacie kredytu, bank wypowiedział umowę kredytową i uzyskał w sądzie nakaz zapłaty w 2018 r.
Następnie po uprawomocnieniu się nakazu zapłaty bank wniósł wniosek o wszczęcie postępowania egzekucyjnego. Egzekucja prowadzona była m.in. z nieruchomości kredytobiorcy.
Wypowiedziana umowa a ustalenie nieważności umowy kredytu frankowego
Pomimo wypowiedzenia kredytu frankowego istnieje szansa na nie tylko wstrzymanie postępowanie egzekucyjnego, ale także na unieważnienie wypowiedzianej umowy kredytowej. Wypowiedzenie umowy kredytowej i nawet wszczęcie postępowania egzekucyjnego nie pozbawiają kredytobiorcy możliwości podnoszenia zarzutów związanych ze znajdującymi się w umowie kredytowej postanowieniami niedozwolonymi, a nawet nieważnością umowy w całości.
Konieczne jest tutaj ustalenie co dokładnie stanowi podstawę toczącego się egzekucji – czy tytułem egzekucyjnym jest orzeczenie sądu (nakaz zapłaty bądź wyrok sądu) albo bankowy tytuł egzekucyjny (BTE). Jest to punkt wyjścia do opracowania optymalnej strategii w sprawie prowadzonej na podstawie wypowiedzianej umowy kredytu frankowego.
W przedmiotowej sprawie z uwagi na wspomniane postanowienia niedozwolone (abuzywne), Kancelaria wniosła do sądu pozew o ustalenie nieważności umowy kredytu frankowego. Istotnym jest również to, że w pierwotnym postępowaniu sądowego – w którym wydano nakaz zapłaty na podstawie wypowiedzianego kredytu frankowego – sąd nie zbadał umowy kredytowej pod kątem postanowień, które mogły naruszać prawa kredytobiorcy jako konsumenta.
Kolejnym krokiem było wniesienie do sądu wniosku o zabezpieczenie powództwa o pozbawienie tytułu wykonawczego wykonalności (nakazu zapłaty będącego podstawą toczącego się postępowania egzekucyjnego) poprzez zawieszenie postępowania egzekucyjnego prowadzonego przez Komornika Sądowego na czas trwania przedmiotowego postępowania.
Wstrzymanie licytacji nieruchomości prowadzonej na podstawie wypowiedzianego kredytu frankowego
Sąd uwzględnił wniosek Kancelarii w całości i zawiesił egzekucję z nieruchomości. Wyznaczony przez komornika termin licytacji nie doszedł do skutku, a nieruchomość pozostała w rękach Klienta.
Wstrzymanie licytacji nieruchomości prowadzonej na podstawie wypowiedzianego kredytu frankowego oznacza, że Klient może teraz spokojnie dochodzić swoich praw w postępowaniu sądowym, bez ryzyka utraty majątku w trakcie procesu.
Postępowanie zmierzające do unieważnienia umowy kredytowej jest nadal w toku.
Pomoc prawna w przypadku wypowiedzianego kredytu frankowego
Opisywana sprawa pokazuje, że nawet w przypadku wypowiedzenia umowy kredytu frankowego można dochodzić swoich praw w sądzie. Niezbędne jest tutaj ustalenie prawidłowej strategii procesowej oraz dobór odpowiednich narzędzi prawnych.
Pomagamy kredytobiorcom poszkodowanym przez banki, w tym w sprawach kredytów frankowych oraz kredytów eurowych, które zostały wypowiedziane i toczy się postępowanie egzekucyjne.
Zapraszamy do bezpłatnej, niewiążącej analizy.
Sprawę prowadzi r.pr. Michał Śląski.
Artykuł Wstrzymanie licytacji nieruchomości prowadzonej na podstawie wypowiedzianej umowy kredytu frankowego pochodzi z serwisu Usługi prawne.
]]>