Artykuł Zwrot nadpłaty w sprawie dwóch spłaconych kredytów Santander Bank Polska S.A. pochodzi z serwisu Usługi prawne.
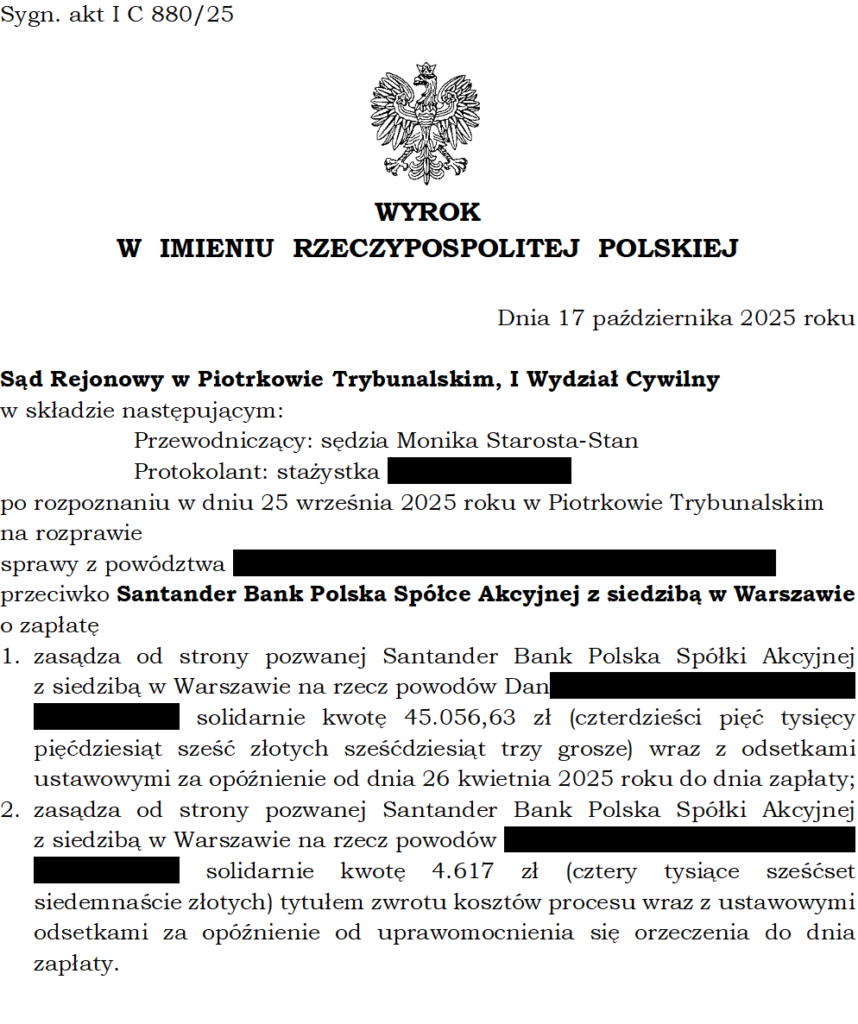
]]>Przedmiotowa sprawa dotyczy dwóch umów kredytu na cele mieszkaniowe EKSTRALOKUM odpowiednio z 2001 r. oraz 2005 r., które zostały przedterminowo spłacone w 2020 r.
Pomimo całkowitej spłaty kredytów, Sąd w całości podzielił argumentację Kancelarii odnoszącą się do znajdujących się w ww. umowach klauzul niedozwolonych i tym samym nieważności obu umów.
Skutkiem z kolei wspomnianej nieważności jest obowiązek rozliczenia się miedzy stronami. Z uwagi na całkowitą spłatę kredytów frankowych, Kredytobiorcy w pozwie domagali się wyłącznie zasądzenia na ich rzecz tzw. nadpłaty ponad udostępnioną kwotę kredytu. Nieważność umowy w całości oznacza bowiem, że Kredytobiorca zwraca do banku wyłącznie kwotę kapitału (kwotę kredytu otrzymaną z banku).
Na uwagę zasługuje również fakt, iż postępowanie dotyczy umowy kredytu z 2001 r., a więc przed wejściem Polski do Unii Europejskiej. Okoliczność ta nie oznacza, że nie stosujemy w takim przypadku przepisów o niedozwolonych postanowieniach umownych czy też nie korzystamy z dorobku orzeczniczego TSUE w sprawach frankowych.
Wyrok jest nieprawomocny.
Sprawę prowadzi r.pr. Michał Śląski
Artykuł Zwrot nadpłaty w sprawie dwóch spłaconych kredytów Santander Bank Polska S.A. pochodzi z serwisu Usługi prawne.
]]>Artykuł Unieważnienie kredytu frankowego przed wejściem Polski do Unii Europejskiej pochodzi z serwisu Usługi prawne.
]]>Kredyt frankowy a wejście Polski do Unii Europejskiej
Aktem prawnym regulującym ochronę konsumenta pod kątem niedozwolonych klauzul jest Dyrektywa Rady 93/13/EWG z dnia 5 kwietnia 1993 r. w sprawie nieuczciwych warunków w umowach konsumenckich (dalej jako: „Dyrektywa 93/13”).
Przepisy Dyrektywy 93/13 zostały z kolei implementowane do polskiego porządku prawnego na mocy Ustawy z dnia 2 marca 2000 r. o ochronie niektórych praw konsumentów oraz o odpowiedzialności za szkodę wyrządzoną przez produkt niebezpieczny.
W szczególności przepisami które chronią polskiego konsumenta są przepisy art. 3851 – 3853 Kodeksu cywilnego. Przepisy te regulują kwestie tzw. niedozwolonych postanowień umownych (klauzul abuzywnych).
Czy Dyrektywa 93/13 ma zastosowanie do umów zawartych przed wejściem Polski do Unii Europejskiej
Dyrektywa 93/13 nie ma zastosowania do umów, które zostały zawarte przed dniem akcesji. Innymi słowy jeżeli umowa została zawarta przed przystąpieniem Polski do Unii Europejskiej, to przepisy Dyrektywy 93/13 nie mogą być stosowane.
Nie oznacza to jednak tego, że konsument pozbawiony jest jakiekolwiek ochrony prawnej. Wręcz przeciwnie, albowiem przy wykładni przepisów właściwych w danej sprawie należy kierować się wskazówkami wynikającymi z prawa unijnego oraz z orzecznictwa TSUE. Tak też orzekł Sąd Najwyższy w wyroku z dnia 14 lipca 2017 r., w sprawie sygn. akt II CSK 803/16
Co więcej – o czym była już mowa – przepisy Dyrektywy 93/13 zostały implementowane do polskiego porządku prawnego na mocy ww. ustawy, która to ustawa weszła w życie dnia 1 lipca 2000 r.
W konsekwencji w sprawach gdzie kredyt frankowy (umowa) został zawarty przed wejściem Polski do Unii Europejskiej, nic nie stoi na przeszkodzie aby kierować się prawem unijnym oraz orzecznictwem TSUE, w szczególności w zakresie obowiązków informacyjnych oraz klauzul niedozwolonych, w tym skutków uznania danych postanowień umownych za niedozwolone.
Unieważnienie spłaconego kredytu frankowego przed wejściem Polski do Unii Europejskiej
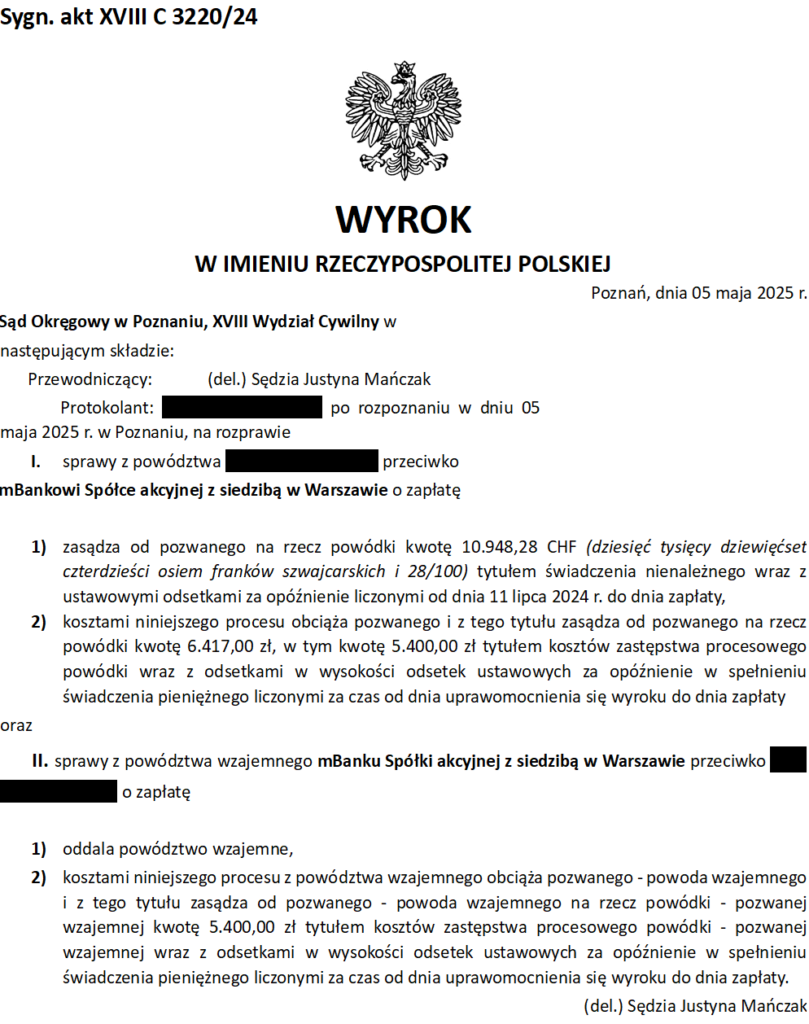
Przykładem na możliwość unieważnienia kredytu frankowego, który został zawarty przed 1 maja 2004 r. jest opisany na wstępie artykułu wyrok Sądu Okręgowego w Poznaniu XVIII Wydział Cywilny z dnia 5 maja 2025 r. w sprawie o sygn. akt XVIII C 3220/24.
Co znamienne wyrok ten dotyczy spłaconego już kredytu frankowego i to w 2011 r. Nic bowiem nie stoi na przeszkodzie aby pozwać bank w sprawie, w której doszło do zamknięcia (całkowitej spłaty) kredytu frankowego i w konsekwencji odzyskać nadpłacone pieniądze.
Oddalenie powództwa banku o zwrot udostępnionej kwoty kredytu
Dodatkową okolicznością w niniejszej sprawie jest oddalenie powództwa wzajemnego banku o zwrot kapitału. Kredytobiorca w ramach wniesionego pozwu domagał się bowiem wyłącznie zwrotu tzw. nadwyżki ponad udostępnioną kwotę kredytu.
Wniesienie pozwu do sądu zostało poprzedzone złożeniem przez kredytobiorcę oświadczenia o potrąceniu wzajemnych wierzytelności stron.
Artykuł Unieważnienie kredytu frankowego przed wejściem Polski do Unii Europejskiej pochodzi z serwisu Usługi prawne.
]]>